بازگشت
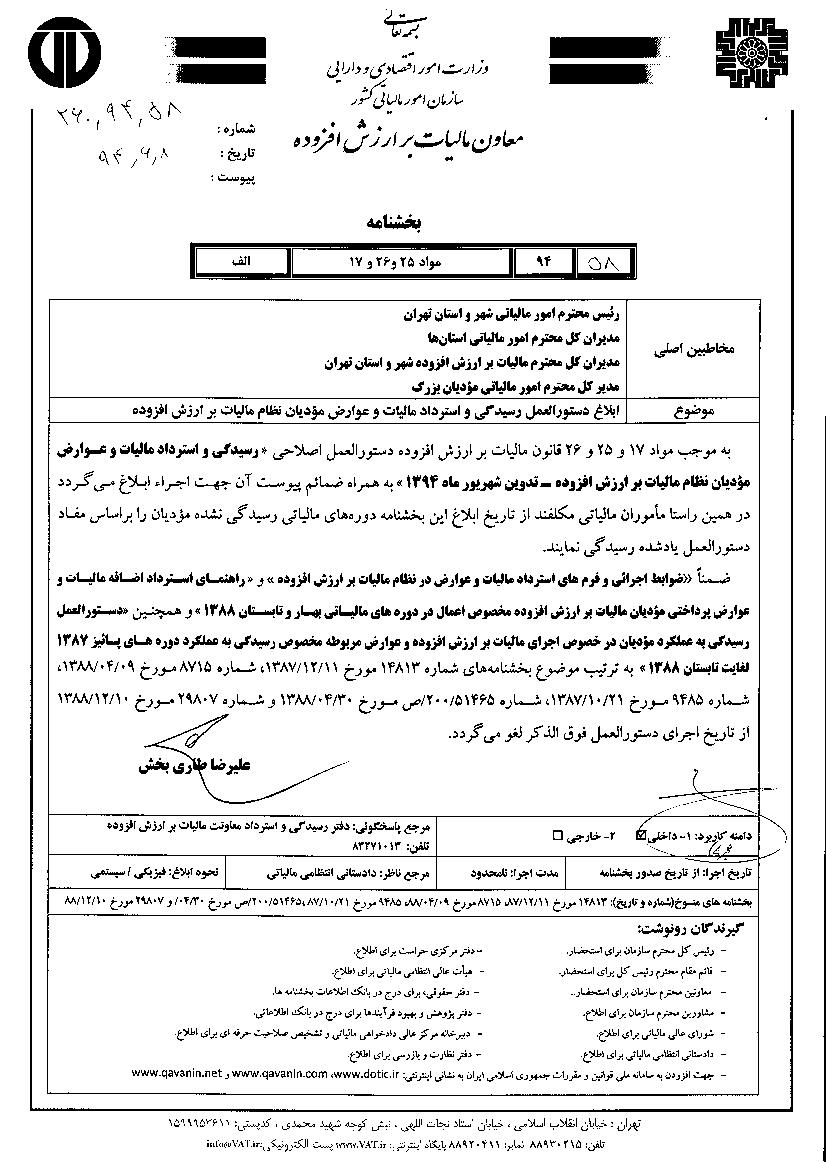
503به موجب مواد 17 و 25 و 26 قانون مالیات بر ارزش افزوده دستورالعمل اصلاحی «رسیدگی و استرداد مالیات و عوارض مؤدیان نظام مالیات بر ارزش افزوده - تدوین شهریور ماه 1394» به همراه ضمایم پیوست آن جهت اجرا ابلاغ میگردد.
در همین راستا مأموران مالیاتی مکلفند از تاریخ ابلاغ این بخشنامه دورههای مالیاتی رسیدگی نشده مؤدیان را بر اساس مفاد دستورالعمل یاد شده رسیدگی نمایند.
ضمناً «ضوابط اجرایی و فرمهای استرداد مالیات و عوارض در نظام مالیات بر ارزش افزوده» و «راهنمای استرداد اضافه مالیات و عوارض پرداختی مؤدیان مالیات بر ارزش افزوده مخصوص اعمال در دورههای مالیاتی بهار و تابستان 1388» و همچنین «دستورالعمل رسیدگی به عملکرد مؤدیان در خصوص اجرای مالیات بر ارزش افزوده و عوارض مربوطه مخصوص رسیدگی به عملکرد دورههای پاییز 1387 لغایت تابستان 1388» به ترتیب موضوع بخشنامههای شماره 14813 مورخ 1387/12/11، شماره 8715 مورخ 1388/04/09، شماره 9485 مورخ 1387/10/21، شماره 51465/200/ص مورخ 1388/04/30 و شماره 29807 مورخ 1388/12/10 از تاریخ اجرای دستورالعمل فوقالذکر لغو میگردد.
علیرضا طاریبخش
معاون مالیات بر ارزش افزوده
دستورالعمل رسیدگی و استرداد مالیات و عوارض
مؤدیان نظام مالیات بر ارزش افزوده
شهریور ماه 1394
مقدمه:
در اجرای قانون مالیات بر ارزش افزوده و به منظور نظارت بر اجرای صحیح احکام قانون مزبور توسط مؤدیان و اجرای تکالیف محوله به سازمان امور مالیاتی کشور در قانون مذکور، به ویژه در اجرای احکام مندرج در مواد 25 و 26 قانون موصوف و با هدف ارائه راهکارهای اجرایی به مأموران مالیاتی ذیربط در خصوص رسیدگی به عملکرد مالیات بر ارزش افزوده مؤدیان (اعم از اظهار شده و نشده)، دستورالعمل حاضر توسط سازمان امور مالیاتی کشور تهیه و تدوین گردیده است و از طرفی نمونه گزارش رسیدگی به مالیات بر ارزش افزوده مؤدیان نیز در اجرای قانون مالیات بر ارزش افزوده توسط سازمان متبوع تنظیم و جهت استفاده مأموران مالیاتی منتشر شده است؛ بنابراین مأموران مالیاتی میبایست در تهیه گزارش رسیدگی به عملکرد مالیات بر ارزش افزوده مؤدیان اعم از اشخاص حقیقی و حقوقی، دقیقاً وفق دستورالعمل حاضر و نمونه گزارش مذکور عمل نمایند، به نحوی که تمامی قسمتهای مرتبط دقیقاً پاسخ داده شود ضمن اینکه رعایت کامل قانون مالیات بر ارزش افزوده و مقررات مربوطه، سایر قوانین و مقررات مرتبط، دستورالعملها و بخشنامههای صادره و همچنین استانداردهای حسابداری میبایست در تنظیم گزارش مورد توجه قرار گیرد.
1- کلیات و تعاریف:
قانون: منظور از قانون در این دستورالعمل، قانون مالیات بر ارزش افزوده بوده، مگر اینکه با عنوان دیگری تصریح گردیده باشد.
مالیات: منظور از مالیات در این دستورالعمل، مالیات بر ارزش افزوده بوده، مگر اینکه با عنوان دیگری تصریح گردیده باشد.
عوارض: منظور از عوارض در این دستورالعمل، عوارض ارزش افزوده بوده، مگر اینکه با عنوان دیگری تصریح گردیده باشد.
مؤدی: منظور از مؤدی در این دستورالعمل، اشخاصی (اعم از حقیقی و حقوقی) هستند که به عرضه کالاها و ارائه خدمات در ایران و همچنین واردات و صادرات آنها مبادرت مینمایند و به موجب فراخوانهای سازمان در اجرای ماده 18 قانون، مشمول نظام مالیات بر ارزش افزوده بوده و مکلف به ثبت نام و اجرای کامل قانون میباشند.
سازمان: منظور از سازمان در این دستورالعمل سازمان امور مالیاتی کشور میباشد.
اداره کل امور مالیاتی ذیربط: منظور ادارات کل مالیات بر ارزش افزوده شهر و استان تهران، اداره کل امور مالیاتی مؤدیان بزرگ (در مورد شهر و استان تهران) و یا اداره کل امور مالیاتی استان مربوطه (در سایر استانها) که مسئول رسیدگی به پرونده مؤدی میباشد.
اعتبار: منظور از اعتبار، مالیات و عوارض ارزش افزوده پرداختی بابت خرید کالا و خدمات مشمول که مؤدیان برای فعالیتهای اقتصادی خود با رعایت مقررات قانون پرداخت مینمایند، میباشد.
2- تکالیف و اختیارات مأموران مالیاتی:
1-2- کلیه تکالیف، نحوه انجام وظایف و ترتیبات اجرایی احکام مقرر در قانون، مرتبط با وظایف رسیدگی و تشخیص (به استثنای مواردی که برای آن دستورالعمل یا آئیننامه پیشبینی شده است) مشمول ترتیبات آئیننامه اجرایی موضوع ماده 219 قانون مالیاتهای مستقیم میباشد.
2-2- مأموران مالیاتی میبایست هرگونه تحقیق که برای آگاهی از وضعیت مالیاتی مؤدیان لازم است را با رعایت مقررات مربوط به عمل آورند تا بتوانند با توجه به اطلاعات مکتسبه و اشراف کامل نسبت به جمیع جهات اعم از شناسایی کالا و خدمات (از نظر نوع، حجم فعالیت، میزان و ارزش ریالی آنها) محل یا محلهای فعالیت مؤدی، نوع فعالیت مانند واردات، صادرات، تولید، توزیع (عمده یا خردهفروش)، ارائه خدمات و...، نسبت به رسیدگی و تعیین مأخذ مشمول مالیات و عوارض اقدام نمایند.
3-2- مأموران مالیاتی میبایست از طریق اعمال روشهای رسیدگی اعم از مشاهده، اخذ تأییدیه، استعلام و ... (حسب مورد و نیاز) در رابطه با اعتبار مؤدی در خریدها (اعم از داخلی و یا واردات)، اقدام و اطمینان معقول را کسب نمایند.
4-2- مأموران مالیاتی میبایست به موجب قانون و مقررات مربوط و سایر قوانین و مقررات مرتبط، بخشنامهها و دستورالعملهای سازمان و همچنین استانداردهای حسابداری نسبت به رسیدگی پرونده مالیات بر ارزش افزوده مؤدی اقدام و گزارش رسیدگی مربوط را تنظیم نمایند.
تذکر: در مواردی که نحوه رسیدگی و تعیین مالیات و عوارض مؤدیان بر اساس تفاهمنامه منعقده با سازمان مورد توافق قرار گرفته است، کلیه بندهای تفاهمنامههای مزبور برای دوره یا دورههای مالیاتی مورد توافق مناط اعتبار خواهد بود.
5-2- مأموران مالیاتی ذیربط موظفند در چهارچوب قوانین و مقررات موضوعه، جهت رسیدگی و تعیین مأخذ و مالیات و عوارض متعلقه، به مؤدیان مراجعه و صورتحسابها، قراردادها، دفاتر و هرگونه اسناد و مدارک مرتبط با معاملات را از آنان کتباً درخواست نمایند. مؤدیان نیز مکلف به ارائه دفاتر و اسناد و مدارک درخواستی حسب مورد میباشند. در صورت عدم ارائه دفاتر و اسناد و مدارک درخواستی در موعد مقرر (تاریخ مندرج در دعوت ارائه اسناد و مدارک) و همچنین در مواردی که طبق دفاتر و اسناد و مدارک ارائه شده (از جمله دفاتر سفید و نانویس، اسناد و مدارک غیر قابل استناد و ...) امکان رسیدگی و تعیین مأخذ مشمول مالیات و عوارض وجود نداشته باشد حسب مورد میبایست مطابق دستورالعمل تشخیص مالیات و عوارض از طریق علیالرأس به شماره 12069/200/ص مورخ 1391/06/18 اقدام لازم را به عمل آورند.
6-2- مأموران مالیاتی میبایست فهرست خرید و فروش کلیه کالاها اعم از مواد اولیه، محصولات نیمهساخته یا نهایی و داراییهای ثابت، خدمات دریافتی خریداری یا ارائه شده و همچنین کلیه قراردادهای منعقده بابت خرید و فروش کالا و خدمات در دوره/دورههای مورد رسیدگی مؤدی را اخذ و با در نظر گرفتن مفاد قانون و سایر مقررات مربوط بررسی و ضمن تطبیق آنها با دفاتر و اسناد و مدارک و حسابهای مرتبط و اعمال صحیح مقررات قانونی، موارد اختلاف را مشخص و حسب مورد در بند مربوط در گزارش رسیدگی قید نمایند.
7-2- مأموران مالیاتی میتوانند به جای فهرست موارد مندرج در بند (6-2) این دستورالعمل، لوح فشرده اطلاعات فوق را از مؤدی اخذ نمایند، مشروط بر اینکه فهرست خلاصه هر پرونده الکترونیکی از جمله جمع خرید به تفکیک اقلام خریداری شده با پرداخت مالیات و عوارض و بدون پرداخت آنها، جمع فروش به تفکیک معاف و غیر معاف و میزان مالیات و عوارض مأخوذه و... به مهر و امضای مؤدی رسیده و ضمیمه آن گردد.
8-2- مأموران مالیاتی میبایست قبل از تهیه گزارش رسیدگی به عملکرد مالیات بر ارزش افزوده، نسبت به جمعآوری اطلاعات موثق در مورد فعالیت مؤدیان از جمله خرید و فروش کالا و خدمات مشمول و معاف به تفکیک اعم از ابرازی در اظهارنامه تسلیمی یا اطلاعیههای واصله یا برآوردی به عمل آمده توسط اداره امور مالیاتی رسیدگیکننده به پرونده عملکرد مالیات مستقیم مؤدی که در نهایت منجر به قطعیت مالیات شده است و همچنین تبادل اطلاعات اقدام نمایند.
9-2- مأموران مالیاتی میبایست در مواردی که امکان رسیدگی به دفاتر، اسناد و مدارک وجود دارد صحت اقلام خرید و فروش و محاسبه مالیات و عوارض را بررسی نموده و در صورت وجود هرگونه مغایرت، موارد را به طور مشروح به همراه تصاویر اسناد و مدارک مثبته و همچنین مبلغ مابهالتفاوت ناشی از مغایرت در بند مربوط را در گزارش قید نمایند.
10-2- مأموران مالیاتی میبایست نسبت به اظهارنظر در رابطه با کلیه بندهای مورد نظر در قسمت نتایج رسیدگی گزارش رسیدگی به عملکرد مؤدیان اقدام نمایند و چنانچه در رسیدگیها به مواردی برخورد نمودند که در قسمت مزبور به آن اشاره نشده است، موارد را میبایست در بند سایر توضیحات لازم قید نمایند.
11-2- بررسی حسابهای با اهمیت از جمله: حسابهای خرید و فروش کالا، ارائه و خرید خدمات، واردات، صادرات، موجودیها، داراییهای ثابت، تعدیلات سنواتی، سود و زیان سنواتی، درآمدهای عملیاتی و غیر عملیاتی، سایر درآمدها و هزینهها و حسابهای مرتبط با آنها مورد تأکید است. ضرورت بررسی سایر حسابها، درجه اهمیت رویدادهای مالی و همچنین روش رسیدگی به آنها، بر اساس تشخیص و قضاوت حرفهای مأموران مالیاتی مسئول رسیدگی پرونده مالیاتی میباشد.
12-2- در بررسی تعدیلات، بایستی کلیه اقلام بدهکار و بستانکار حسابهای مربوط از نظر شمول یا عدم شمول مالیات و عوارض و همچنین تأثیر اقلام مذکور بر مأخذ مشمول مالیات و عوارض، مالیات و عوارض متعلق و اعتبار مؤدی در گزارش رسیدگی ذکر شود.
13-2- به استناد ماده 33 قانون و در اجرای ماده 230 قانون مالیاتهای مستقیم، در مواردی که مدارک و اسناد حاکی از تحصیل درآمد نزد اشخاص ثالث به استثنای اشخاص مذکور در ماده 231 قانون مالیاتهای مستقیم موجود باشد مأموران مالیاتی میبایست به اشخاص مذکور مراجعه و مطابق مقررات یاد شده اقدام لازم را به عمل آورند.
14-2- مأموران مالیاتی میبایست حتیالمقدور نسبت به تکمیل و اظهارنظر در خصوص کلیه بندهای گزارش رسیدگی اقدام نمایند و در صورت هرگونه مغایرت باید آخرین اطلاعات احراز شده مستند به اسناد و مدارک مثبته، در گزارش قید شود.
15-2- مأموران مالیاتی میبایست در جریان رسیدگی به عملکرد مالیات بر ارزش افزوده مؤدیان، صورت معاملات عمده (بالاتر از دویست میلیون ریال در هر صورتحساب یا صورتوضعیت) مؤدیان را به شرح زیر بررسی و اقدام نمایند:
الف - در مواردی که مؤدیان نسبت به ارائه فهرست معاملات انجام شده موضوع ماده 169 مکرر اقدام نمودهاند، میبایست نسبت به تطبیق اسناد و مدارک و احراز خرید و فروش آن اقدام شود.
ب - مؤدیانی که فهرست موضوع ماده 169 مکرر را به اداره امور مالیاتی ارائه ننمودهاند یا به صورت ناقص ارائه نمایند با اتخاذ ملاک از بخشنامه شماره 3857 مورخ 1383/03/17، واحدهای رسیدگیکننده میبایست صورت معاملات عمده خرید و فروش کالا و خدمات بیش از پنجاه میلیون ریال را طبق فرمهای شماره (4) و (5) این دستورالعمل تهیه و توسط واحد فناوری اطلاعات اداره کل در بخش مربوط به سامانه نظام مالیات بر ارزش افزوده ثبت نمایند.
3- اولویتهای رسیدگی:
1-3- به منظور جلوگیری از مشکلات در تعیین مأخذ مشمول، مالیات و عوارض متعلق، اعتبار مالیاتی و همچنین آثار مالیاتی مربوط به آنها در رسیدگی به برخی از دورههای مالیاتی مؤدیان که بعضاً ممکن است دوره یا دورههای مالیاتی قبل از آن مورد رسیدگی قرار نگرفته باشد لازم است ادارات امور مالیاتی ذیربط قبل از صدور حکم رسیدگی، بررسیهای لازم را در خصوص تاریخ شروع مشمولیت مؤدی، طبق فراخوانهای سازمان به عمل آورده و پس از تعیین دقیق تاریخ مشمولیت، نسبت به صدور حکم رسیدگی از اولین دوره مشمولیت تا دوره مورد نظر اقدام نمایند.
تذکر: چنانچه پس از صدور حکم رسیدگی و به موجب اسناد و مدارک مثبته، مأموران مالیاتی متوجه وجود مغایرت در تاریخ شروع مشمولیت مؤدی شوند میبایست مراتب را جهت صدور حکم رسیدگی بابت دورههای رسیدگی نشده به اداره امور مالیاتی ذیربط اعلام نمایند.
2-3- ادارات کل امور مالیاتی میبایست در راستای برنامه عملیاتی سازمان، با توجه به اطلاعات مکتسبه در خصوص نوع و حجم فعالیت و همچنین در نظر گرفتن سوابق مؤدیان و سایر اطلاعات واصله نسبت به طبقهبندی، برنامهریزی و اولویتبندی مؤدیان به منظور رسیدگی اقدام نمایند، مؤدیان دارای بالاترین درجه اولویت جهت رسیدگی توسط ادارات امور مالیاتی به شرح ذیل میباشند:
الف - مؤدیانی که مکلف به ثبت نام بوده ولی ثبت نام ننمودهاند.
ب - مؤدیانی که ثبت نام نموده ولی از تسلیم اظهارنامه خودداری نمودهاند.
ج - مؤدیانی که درخواست استرداد مالیات و عوارض را دارند.
د - مؤدیانی که مانده منفی اظهار (دارای اعتبار مالیاتی بوده) و درخواست انتقال اعتبار مزبور به دورههای بعد را دارند.
هـ - مؤدیانی که از فاکتورهای صوری و غیر واقعی برای خرید و فروش کالا و خدمات استفاده نمودهاند.
و - مؤدیان بزرگ مالیاتی.
ز - مؤدیانی که حجم معاملات و یا نسبت میزان فروش به خرید کالا و خدمات توسط ایشان، با سابقه و میزان عملکرد آنها فاصله قابل ملاحظهای داشته باشد.
4- ترتیبات رسیدگی:
1-4- محل مراجعه جهت رسیدگی یا ابلاغ اوراق مالیاتی، آخرین نشانی قید شده در اظهارنامه و یا فرم ثبت نام میباشد، مگر آنکه مؤدی کتباً نشانی دیگری را به عنوان مرکز عملیات خود برای ارائه دفاتر و اسناد و مدارک یا ابلاغ اوراق مالیاتی، به اداره امور مالیاتی مربوطه اعلام و پس از ثبت، رسید دریافت نموده باشد.
2-4- مأموران مالیاتی مکلفند دفاتر و اسناد و مدارک درخواستی و همچنین تاریخ مراجعه به محل، جهت رسیدگی به مستندات درخواستی را کتباً و طی فرم شماره (1) این دستورالعمل به مؤدی ابلاغ نمایند و فاصله تاریخ ابلاغ تا روز مراجعه در هیچ مورد نباید کمتر از یک هفته و بیشتر از 15 روز باشد، در صورت تقاضای مؤدی طی فرم شماره (2) و مشروط به عذر موجه، مهلت مزبور تا 5 روز بیشتر تمدید میشود.
یادآوری: روزهای مصادف با تعطیلی یا تعطیلات رسمی و عمومی کشور نباید تاریخ مراجعه تعیین گردد.
3-4- در اجرای دعوت ارائه دفاتر و اسناد و مدارک، مأموران مالیاتی ذیربط مکلفند در زمان مراجعه به محل فعالیت مؤدی، موارد ذیل را به تفکیک در صورتمجلس تنظیمی، طبق فرم شماره (3) این دستورالعمل قید و نسخه اول را مهر و امضا شده به مؤدی تسلیم نمایند. در صورتی که مؤدی در زمان تنظیم صورتمجلس در محل حضور نداشته و یا از دریافت صورتمجلس استنکاف نماید، موضوع در صورتمجلس قید و نسخه اول آن به محل قانونی یا فعالیت مؤدی الصاق میگردد.
الف - دفاتر و اسناد و مدارکی که ارائه شده است (با ذکر مشخصات).
ب - دفاتر و اسناد و مدارک درخواستی که ارائه نگردیده است.
4-4- چنانچه مؤدیان دفاتر و یا اسناد و مدارک درخواستی را در موعد مقرر (تاریخ مندرج در دعوت ارائه دفاتر و اسناد و مدارک) به مأموران مالیاتی صلاحیتدار ارائه نمایند، مأخذ مشمول مالیات و عوارض، مالیات و عوارض از طریق رسیدگی به دفاتر و اسناد و مدارک تعیین میگردد.
5-4- عدم ارائه دفاتر و اسناد و مدارک درخواستی در موعد مقرر (تاریخ مندرج در دعوت ارائه دفاتر و اسناد و مدارک) به مأموران مالیاتی صلاحیتدار و همچنین در مواردی که طبق دفاتر و اسناد و مدارک ارائه شده از سوی مؤدی (از جمله دفاتر سفید و نانویس، اسناد و مدارک غیر قابل استناد و غیره) امکان تعیین مأخذ مشمول مالیات و عوارض وجود نداشته باشد مراتب میبایست توسط مأمور مالیاتی یا مسئول گروه رسیدگیکننده کتباً و با ذکر دلایل کافی به رئیس گروه مالیاتی ذیربط اعلام و در صورت تأیید نامبرده و رئیس امور مالیاتی مربوط، مأخذ مشمول مالیات و عوارض و مالیات و عوارض متعلق بر اساس مفاد دستورالعمل تشخیص مالیات و عوارض از طریق علیالرأس موضوع قسمت اخیر ماده 26 قانون تعیین خواهد شد.
5- نحوه رسیدگی:
بر اساس قانون صورتحساب (صورتوضعیت) اساسیترین مدرک مثبته دریافت و پرداخت مالیات و عوارض در نظام مالیات بر ارزش افزوده است؛ بنابراین در شروع رسیدگی، میبایست پس از اخذ دفاتر و اسناد و مدارک، ارقام مندرج در اظهارنامه اعم از خرید و فروش کالا و خدمات و مالیات و عوارض مربوط با تراز چهار ستونی و دفاتر و اسناد و مدارک مطابقت داده شود. سپس حسابهای خرید و فروش کالا و خدمات اعم از داخلی، وارداتی و صادراتی (معاف، مشمول نرخ خاص و مشمول نرخ عمومی)، برگشت از خرید و فروش، موجودی کالا، صورت گردش موجودی کالاها (مواد و محصول)، داراییهای ثابت و سایر هزینهها و اسناد و مدارک مربوط از جمله صورتحسابهای (صورتوضعیت) خرید و فروش و برگ سبز گمرکی، مالیات و عوارض پرداختی و دریافتی، کنترل و بررسی شود.
1-5- بررسی و تعیین اعتبار:
1-1-5- حصول اطمینان از اعمال صحیح و کامل کلیه مقررات قانونی، به ویژه شرایط مندرج در صدر ماده (17) قانون، در رابطه با اعتبار مالیات و عوارض ابرازی خرید کالا و خدمات محاسبه و درج شده در اظهارنامه مؤدیان، به ویژه تعلق کالا یا خدمات خریداری شده و استفاده از آن برای فعالیت اقتصادی خود و خرید کالا یا خدمت از مؤدی مشمول ثبت نام (موضوع ماده 18 قانون) و بررسی اعتبار ثبت نام مؤدیان و تطبیق آن با فهرست مؤدیان ثبت نام شده فاقد اعتبار در سامانه مالیات بر ارزش افزوده (ir.evat.www).
2-1-5- مأموران مالیاتی میبایست با توجه به اسناد و مدارک مثبته نسبت به اعتبار مالیاتی مربوط به خرید کالا و خدمات مشمول اعم از داخلی و واردات ثبت شده در دفاتر و همچنین ثبت نام اشخاص طرف معامله اطمینان لازم را به دست آورند. بدیهی است در مواردی که پرداخت مالیات عوارض خرید کالا و خدمات مشمول طبق اسناد و مدارک مثبته احراز، لیکن در دفاتر به حساب بهای تمام شده کالای خریداری شده منظور شده باشد در صورت اصلاح حسابهای مرتبط در هر دوره مالیاتی، حسب مورد در حسابهای خرید/بهای تمام شده کالای خریداری شده/سود و زیان سنواتی/تعدیلات سنواتی و منظور نمودن در حساب مالیات و عوارض خرید، به عنوان اعتبار دوره ثبت اصلاحات قابل پذیرش خواهد بود.
3-1-5- بررسی و اظهارنظر در خصوص مالیات و عوارض غیر قابل تهاتر یا استرداد موضوع تبصره 2 ماده 17 قانون.
4-1-5- بررسی و اظهارنظر در خصوص مالیات و عوارض غیر قابل تهاتر یا استرداد موضوع تبصره 3 ماده 17 قانون بر مبنای تخصیص و تسهیم عوامل عرضه کالا یا ارائه خدمات.
5-1-5- بررسی و اظهارنظر در خصوص مالیات و عوارض غیر قابل تهاتر یا استرداد موضوع تبصره 4 ماده 17 قانون.
6-1-5- کلیه اسناد و مدارک میبایست به نام و متعلق به مؤدی باشد. (به استثنای موارد ارائه شده مستند به قراردادهای حقالعملکاری)
2-5- رسیدگی به حساب خرید (کالا و خدمات) و حسابهای هزینهای که منجر به ایجاد اعتبار مالیاتی شدهاند:
در صورت عدم رعایت هر یک از موارد ذیل، چنانچه تأثیری در اعتبار و مأخذ مشمول مالیات و عوارض مؤدی داشته باشد، ضمن درج موارد در بندهای گزارش رسیدگی و جداول مربوط، لازمست تصویر سند حسابداری و صورتحساب (صورتوضعیت) مربوط نیز اخذ و در پرونده نگهداری شود.
1-2-5- بررسی و اظهارنظر در خصوص تطبیق اطلاعات موجود در بانکهای اطلاعاتی، فهرست مؤدیان ثبت نام شده فاقد اعتبار در سامانه مالیات بر ارزش افزوده (ir.evat.www) و فهرست ارائه شده در خصوص خرید کالا و خدمات با دفاتر و اسناد و مدارک و صورتحسابهای مربوط.
2-2-5- ردیابی نمونهای معاملات خرید مؤدی با مدارک و سند حسابداری آنها شامل:
- تعداد صورتحسابها یا مدارک خرید که مورد رسیدگی قرار گرفته است و تعیین تعداد نمونه مورد بررسی و نحوه انتخاب آنها طبق برنامه رسیدگی؛ (معاملات عمده مؤدی در اولویت رسیدگی قرار دارد)
بررسی و احراز صحت مدارک از لحاظ واقعی بودن (صورتحساب صوری، جعلی و مربوط به اشخاص کدفروش و فاقد اعتبار نباشد)، مربوط بودن به مؤدی و دوره مالیاتی (با توجه به روش کار مؤدی چنانچه ثبت خرید، تابع تشریفات و طی مراحلی باشد تا موضوع آماده ثبت در دفتر مربوط شود و یا حسب مقررات موضوعه ثبت خرید در دوره/دورههای بعدی در دفاتر صورت پذیرد اعتبار مالیاتی صرفاً در دورهای که ثبت انجام شده است قابل پذیرش میباشد)؛
- کنترل رعایت دستورالعمل صدور صورتحساب در خصوص خریدهایی که منجر به ایجاد اعتبار مالیاتی شدهاند؛
- بررسی صحت محاسبات کلیه اقلام اطلاعاتی به ویژه مالیات و عوارض؛
- تطابق صورتحسابها با نمونه اعلامی سازمان (در مواردی که صورتحسابهای صادره توسط برخی از مؤدیان منطبق با صورتحساب نمونه نبوده لیکن مراتب توسط سازمان مورد پذیرش قرار گرفته، بلااشکال خواهد بود)
- کنترل مالیات و عوارض پرداختی و ذکر موارد قابل قبول و غیر قابل قبول با توجه به صورتحسابها؛
- احراز ثبت نام و تسلیم اظهارنامه توسط مؤدی طرف معامله (فروشنده) به ویژه در رابطه با معاملات عمده مؤدی و گزارش کتبی موارد تخلف احتمالی فروشندگان به معاونت مالیات بر ارزش افزوده جهت پیگیری.
3-2-5- بررسی و اظهارنظر در خصوص کالا و خدمات مورد معاوضه.
3-5- رسیدگی به حساب واردات:
1-3-5- اخذ مدارک و مستندات مربوط به واردات کالا و خدمات از جمله:
- تصویر برگ سبز وارداتی
- تصویر صورتحساب فروش کالا و خدمات طرف خارجی (invoice)
- فهرست واردات (شامل شماره و تاریخ گشایش اعتبار اسنادی، شماره و تاریخ برگ سبز، نوع کالا، مقدار کالا، ارزش ارزی و ریالی واردات، مالیات و عوارض پرداختی و ...)
- قرارداد فیمابین خریدار و فروشنده خدمات
2-3-5- بررسی اسناد و مدارک واردات (فهرست واردات، صورتحساب فروش طرف خارجی invoice برگ سبز وارداتی) ابرازی و تطبیق آن با اطلاعات گمرکی از نظر تعداد، نوع کالا، ارزش گمرکی، حقوق ورودی و مالیات و عوارض متعلقه.
تذکر: در مواردی که تعداد پروانههای برگ سبز وارداتی ارائه شده از سوی مؤدی بیشتر از برگ سبزهای وارداتی مأخوذه از گمرک باشد مأموران مالیاتی مکلفند موارد اختلاف را به اداره کل امور مالیاتی ذیربط اعلام و اداره کل نیز از گمرک مربوطه استعلام و در صورت تأیید مراتب و احراز پرداخت مالیات و عوارض، اعتبار مربوط قابل پذیرش خواهد بود.
3-3-5- بررسی و کنترل نحوه ثبت واردات کالا و خدمات در دفاتر خریدار.
4-3-5- بررسی محاسبات مالیات و عوارض مندرج در برگ سبز گمرکی و تطبیق تاریخ تعلق مالیات و عوارض مربوط با دوره مالیاتی مورد رسیدگی؛ (با توجه به روش کار مؤدی چنانچه ثبت واردات تابع تشریفات و طی مراحلی باشد تا موضوع آماده ثبت در دفتر مربوط شود و یا حسب مقررات موضوعه ثبت واردات در دوره/دورههای بعدی در دفاتر صورت پذیرد اعتبار صرفاً در دورهای که ثبت انجام شده است قابل پذیرش میباشد).
5-3-5- بررسی تاریخ ارائه خدمت، صحت محاسبات، مأخذ (ارزش ریالی خدمت به تاریخ تعلق مالیات)، نرخ تبدیل ارز مورد نظر و مالیات و عوارض متعلقه.
6-3-5- بررسی سایر هزینههای مربوط به بهای تمام شده کالای وارداتی از لحاظ شمول مالیات و عوارض.
7-3-5- در رابطه با قراردادهای حقالعملکاری مستفاد از ماده 357 قانون تجارت مصوب اردیبهشت سال 1311 با اصلاحیه بعدی آن، چنانچه پروانههای وارداتی به نام حقالعملکار صادر شده باشد و طبق دفاتر طرفین (حقالعملکار و آمر) واردات و مالیات و عوارض مربوط صرفاً در دفاتر آمر ثبت شده باشد، اعتبار مالیاتی برای آمر قابل پذیرش خواهد بود. از طرف دیگر در دفاتر حقالعملکار، صرفاً کارمزد و مالیات و عوارض مربوط ثبت میگردد.
4-5- رسیدگی به حساب تخفیفات و برگشت از خرید:
در صورت عدم رعایت هر یک از موارد ذیل، چنانچه تأثیری در اعتبار و مأخذ مشمول مالیات و عوارض مؤدی داشته باشد، ضمن درج موارد در بندهای گزارش رسیدگی و جداول مربوط، لازمست تصویر سند حسابداری و صورتحساب (صورتوضعیت) مربوط نیز اخذ و در پرونده نگهداری شود.
1-4-5- بررسی اسناد و مدارک مربوط به تخفیفات خرید مبنی بر اینکه تخفیفات در ستون مخصوص مندرج در صورتحساب منظور شده باشد.
2-4-5- چنانچه حسب بررسی حساب تخفیفات خرید، احراز شود که تخفیفات خارج از صورتحساب منظور شده است ضمن عدم پذیرش اعتبار مالیاتی مربوط مراتب میبایست در گزارش رسیدگی نیز قید شود.
3-4-5- بررسی صحت و کامل بودن اسناد و مدارک مربوط به اقلام مرجوعی خرید از طریق:
- اخذ تأییدیه برگشت از خرید از فروشندگان (به لحاظ تعداد/مقدار/قیمت خرید، در صورت امکان)
- کنترل رسید خروج از انبار و سایر مکاتبات مربوط (در صورت داشتن سیستم کنترل داخلی)
- کنترل اقلام برگشتی از خرید با صورتحساب خرید مربوط (به لحاظ اینکه کالای مشمول یا معاف اشتباهاً به جای یکدیگر مرجوع نشده باشد)
- کنترل بستانکاری حساب خرید کالا یا حساب برگشت از خرید کالا با اسناد و مدارک حساب مربوط اعم از خرید و برگشت از خرید در خصوص اشخاص حقوقی و اشخاص حقیقی بند (الف) ماده 95 ق. م. م
- کنترل ستون حساب خرید کالا (در خصوص اشخاص بند ب ماده 95 ق. م. م)
4-4-5- در مواردی که برگشت از خرید، قابل پذیرش نباشد لیکن خرید کالای مذکور احراز شده باشد در اینگونه موارد، مالیات و عوارض مربوط به کالای برگشتی به عنوان اعتبار قابل پذیرش میباشد. ضمن اینکه برگشت از خرید به منزله فروش بوده و میبایست بر اساس دستورالعمل علیالرأس به مأخذ مشمول مالیات اضافه شود.
5-4-5- کنترل صحت محاسبات و تأثیر آن روی مالیات و عوارض خرید (اعتبار مالیاتی).
6-4-5- ردیابی حساب مرجوعی خرید با مدارک خرید مرتبط از نظر نوع کالا، میزان مبلغ و محاسبه مالیات و عوارض پرداختی.
5-5- رسیدگی به حساب موجودی کالا و مواد اولیه:
1-5-5- اخذ صورت گردش مواد و کالاهای تولیدی یا خریداری شده.
2-5-5- صرف نظر از روش نگهداری موجودی کالا و مواد اولیه اعم از روش ادواری و یا روش دائمی، میبایست موجودی کالا و مواد اولیه اول دوره و اقلام آن با صورت گردش موجودی کالا و مواد اولیه پایان دور هـ قبل، تطبیق داده شود. در صورت وجود مغایرت، حسب مورد باید در رابطه با اثرات مالیات و عوارض آن اظهارنظر شود.
3-5-5- بررسی اینکه موجودیها متعلق به شرکت میباشد (وجود و مالکیت).
4-5-5- حصول اطمینان از اینکه موجودیها در دفاتر مؤدی به ثبت رسیده است (کامل بودن).
5-5-5- بررسی محاسبات و انطباق اسناد و مدارک با حسابهای دفتر کل (صحت محاسبات).
6-5-5- کنترل و بررسی مقدار کالای فروش رفته یا مواد اولیه مصرفی در تولید (با توجه به صورت گردش کالا و مواد اولیه) به صورت نمونهای با صورتحسابهای فروش صادره.
7-5-5- تعیین سهم مالیات و عوارض پرداختی بابت کالاهای مشمول و معاف با توجه به اطلاعات دریافتی از مؤدی و سایر ذینفعان.
6-5- رسیدگی به حساب قیمت تمام شده کالای ساخته شده:
1-6-5- اخذ و بررسی قیمت تمام شده کالاهای خریداری شده و ساخته شده به منظور تعیین میزان کالاهای مشمول و معاف جهت تسهیم مالیات و عوارض پرداختی.
2-6-5- در واحدهای تولیدی قیمت تمام شده کالای ساخته شده متشکل از مواد، دستمزد و سربار تولید (هزینههای عملیاتی) میباشد و در واحدهای بازرگانی قیمت تمام شده کالا از خرید کالا، هزینههای حمل، ترخیص و سایر هزینههای مستقیم تشکیل میگردد. در واحدهای تولیدی باید دو بخش مواد اولیه و سربار تولید (هزینههای عملیاتی) مورد بررسی قرار گیرد.
ابتدا خرید مواد اولیه و هزینههای سربار همانگونه که در قسمتهای قبل اشاره شده باید مورد بررسی قرار گیرد.
در مرحله دوم فرمول محصول تولیدی واحد مورد نظر را باید اخذ نمود و طبق محاسبات و جداول مربوط به قیمت تمام شده میزان مصرف هر ماده را در هر کالا با احتساب ضایعات متعارف صنعت مربوط محاسبه نمود، چنانچه میزان مصرف مواد اولیه بیش از حد معمول (استاندارد به علاوه ضایعات متعارف) باشد واحد مالیاتی میبایست در خصوص ضایعات غیر متعارف اظهارنظر نماید. چنانچه حسب مستندات ارائه شده توسط مؤدی، علت ضایعات غیر عادی برای واحد مالیاتی محرز شود ضمن اعلام موارد مذکور در گزارش رسیدگی پذیرش آن بلامانع خواهد بود و چنانچه مؤدی از ارائه هرگونه اسناد و مدارک مثبته خودداری نماید در اینصورت میبایست معادل ضایعات غیر عادی مواد اولیه طبق مقررات ماده 14 قانون اقدام لازم به عمل آورده شود.
7-5- رسیدگی به حساب داراییهای ثابت:
1-7-5- کنترل مالیات و عوارض پرداختی و ذکر موارد قابل قبول و غیر قابل قبول با توجه به صورتحسابها؛
2-7-5- بررسی اسناد و مدارک و صورتحسابهای مربوط به خرید یا تحصیل داراییهای ثابت؛
3-7-5- بررسی و احراز صحت و اصالت اسناد و مدارک و صورتحسابها از لحاظ واقعی بودن (صورتحساب صوری، جعلی و مربوط به اشخاص کدفروش و فاقد اعتبار نباشد) و محاسبات اقلام اطلاعاتی به ویژه مالیات و عوارض؛
4-7-5- در مواردی که دارایی ثابت از طریق واردات تحصیل شده باشد میبایست بر اساس بند 3-5 این دستورالعمل رسیدگی لازم به عمل آورده شود؛
5-7-5- تطبیق صورتحسابهای خرید با نمونه اعلام شده توسط سازمان (در مواردی که صورتحسابهای صادره توسط برخی از مؤدیان منطبق با صورتحساب نمونه نبوده لیکن مراتب توسط سازمان مورد پذیرش قرار گرفته، بلااشکال خواهد بود)؛
6-7-5- کنترل صحت محاسبه و اعمال اعتبار مالیات و عوارض پرداختی (به ویژه کنترل شرایط صدر ماده 17 قانون و تبصرههای آن)
7-7-5- بازدید از داراییهای ثابت و تجهیزات خطوط تولید و تهیه گزارش (با لحاظ داشتن اصل اهمیت در بررسی اقلام داراییهای ثابت)؛
8-7-5- بررسی و اظهارنظر در خصوص چکهای امانی صادره و تحویل شده به اداره کل بابت ترخیص ماشینآلات و تجهیزات خطوط تولید معاف از حقوق ورودی با توجه به بخشنامه شماره 4797/260/د مورخ 1391/06/15؛
9-7-5- بررسی و اظهارنظر نسبت به اقلام داراییهای ثابت خارج شده از حساب (منظور شده به بستانکار حساب داراییهای ثابت شامل داراییهای ثابت فروش رفته، اسقاط و برکناری، معاوضه و سایر موارد)؛
10-7-5- کنترل مستندات فروش یا هرگونه معامله در داراییهای ثابت و بررسی مالیات و عوارض دریافتی.
8-5- رسیدگی به حسابهای هزینه (اداری، توزیع و فروش، مالی، سربار و ...) که منجر به ایجاد اعتبار مالیاتی شدهاند:
1-8-5- مأموران مالیاتی میبایست در رسیدگی به اسناد و مدارک مربوط به حسابهای هزینهای اعم از توزیع و فروش، اداری، مالی و عملیاتی (سربار) از جمله هزینههای آب، برق، گاز، تلفن، خرید لوازم اداری، بیمه و ... مواردی را که مالیات و عوارض در آنها درج و به عنوان اعتبار مالیاتی در حساب مربوط منظور نمودهاند را انتخاب و ضمن تطبیق آن با فهرست مؤدیان ثبت نام شده فاقد اعتبار در سامانه مالیات بر ارزش افزوده (ir.evat.www) و سایر بانکهای اطلاعاتی حسب مورد اظهارنظر نمایند؛
2-8-5- احراز صحت مدارک از لحاظ واقعی بودن (صورتحساب صوری، جعلی و مربوط به اشخاص کدفروش و فاقد اعتبار نباشد)، مربوط بودن به مؤدی و دوره مالیاتی (با توجه به روش کار مؤدی چنانچه ثبت هزینه، تابع تشریفات و طی مراحلی باشد تا موضوع آماده ثبت در دفتر مربوط شود و یا حسب مقررات موضوعه ثبت هزینه در دوره/دورههای بعدی در دفاتر صورت پذیرد اعتبار صرفاً در دورهای که ثبت انجام شده است قابل پذیرش میباشد).
3-8-5- کنترل اعتبار از نظر میزان مالیات و عوارض پرداختی؛
4-8-5- کنترل صحت محاسبات و تعلق مالیات و عوارض؛
5-8-5- تطبیق صورتحسابها با نمونه اعلام شده توسط سازمان (در مواردی که صورتحسابهای صادره توسط برخی از مؤدیان منطبق با صورتحساب نمونه نبوده لیکن مراتب توسط سازمان، مورد پذیرش قرار گرفته، بلااشکال خواهد بود)؛
6-8-5- احراز ثبت نام و تسلیم اظهارنامه توسط مؤدی طرف معامله (به صورت نمونهای به ویژه در رابطه با معاملات عمده مؤدی مورد رسیدگی به علاوه گزارش کتبی موارد تخلف احتمالی فروشندگان به معاونت مالیات بر ارزش افزوده جهت پیگیری).
9-5- برخی از موارد عدم پذیرش اعتبار:
1-9-5- مالیات و عوارض موضوع بندهای الف، ب، ج ماده 43 قانون با توجه به حکم قسمت اخیر بند «ج» ماده مذکور؛
2-9-5- اعتبار منظور شده در صورتحساب کالا و خدمات خریداری شده توسط واحد مورد رسیدگی از اشخاص غیر مشمول در نظام مالیات بر ارزش افزوده؛
3-9-5- اعتبار منظور شده در صورتحسابهایی که با فهرست مؤدیان ثبت نام شده فاقد اعتبار در سامانه (ir.evat.www) مطابقت دارد، صورتحسابهای جعلی و صورتحسابهای صوری؛
4-9-5- اعتبار منظور شده مربوط به کالا و خدمات خریداری شده که از مصادیق بندهای موضوع ماده 12 قانون باشد؛
5-9-5- اضافه اعتبار منظور شده در صورتحساب کالا و خدمات خریداری شده ناشی از اشتباه در محاسبه؛
6-9-5- اضافه اعتبار منظور شده در صورتحساب کالا و خدمات خریداری شده بیش از نرخ مقرر در قانون و سایر قوانین موضوعه؛
7-9-5- اضافه اعتبار منظور شده در صورتحساب کالا و خدمات خریداری شده به لحاظ غیر واقعی بودن مأخذ محاسبه مالیات و عوارض، به موجب اسناد و مدارک مثبته (ماده 14 قانون)؛
8-9-5- اعتبار منظور شده بابت صورتحسابهای تکراری؛
9-9-5- اضافه اعتبار ناشی از عدم ثبت اقلام برگشت از خرید و تخفیفات و تخفیفات نقدی؛
10-9-5- اعتبار منظور شده بابت پیشپرداخت خرید؛
11-9-5- در صورتی که مستندات مربوط به پرداخت مالیات و عوارض اعم از صورتحساب خرید یا قبوض پرداخت مالیات و عوارض ضمیمه اسناد و مدارک حسابداری نباشد؛
12-9-5- اعتبار موضوع تبصره 4 ماده 17 قانون در صورتی که در مراحل واردات، تولید و توزیع مجدد آن نباشد؛
13-9-5- اعتبار منظور شده بابت خرید کالا یا خدماتی که جهت استفاده شخصی باشد؛
14-9-5- اعتبار منظور شده بابت آن دسته از کالاهای خریداری شده که هنگام فروش از جمله کالاهای معاف موضوع بندهای ماده 12 قانون میباشند (به استثنای مواردی که مربوط به انجام وظایف و خدمات قانونی شهرداریها و دهیاریها میباشد)؛
15-9-5- عدم احراز تعلق اعتبار منظور شده در صورتحساب خرید کالا و خدمات دریافتی فارغ از اینکه صورتحساب مذکور مطابق نمونه اعلام شده توسط سازمان بوده یا نبوده است؛
16-9-5- مواردی که صورتحساب خرید کالا و خدمات مربوط به دوره مورد رسیدگی نباشد اعتبار قابل پذیرش نیست مگر آن که اطمینان حاصل شود صورتحساب مذکور در دوره مربوط مورد رسیدگی قرار نگرفته و از اعتبار آن نیز استفاده نشده است؛
17-9-5- اضافه اعتبار منظور شده بابت معاوضه کالا و خدمات توسط مؤدیان مشمول مالیات که به شکل نامتعارف ارزیابی گردیده است؛
18-9-5- اعتبار منظور شده در حسابهای حقالعملکار بابت کالا و خدمات (وارداتی یا خرید داخلی) خریداری شده طبق قرارداد برای آمر؛
19-9-5- مالیاتها و عوارض مندرج در صورتحسابهای نمونه (2) و همچنین صورتحسابهای صادر شده توسط ماشینهای فروش که در آن نام خریدار قید نشده باشد؛
20-9-5- احتساب مالیات و عوارض پرداختی بر اساس اظهارنامه تسلیمی یا به موجب برگ مطالبه و یا برگ قطعی (اعم از اصل و جرایم) همچنین تعدیلات و اصلاح اشتباهات حساب به عنوان اعتبار در حساب مالیات و عوارض خرید؛
21-9-5- در خصوص خروج کالا یا دارایی از حسابهای مربوطه به علت آتشسوزی، سرقت و ...، گواهی مراجع ذیصلاح لازم است. همچنین در خصوص امحا (به هر دلیل) ضمن تأیید مراجع ذیصلاح، گواهی نماینده سازمان مبنی بر حضور در مرحله امحا و گواهی مقدار امحا شده ضروری است؛ لذا عدم ارائه گواهی مربوط موجب عدم پذیرش اعتبارهای کالاها و داراییهای از بین رفته خواهد شد؛
22-9-5- عوارض پرداختی موضوع تبصره 1 ماده 38
فایلهای پیوست: