لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

123
— (۰)
مورخ: 1402/04/21
شماره: 222/25621/د
بخشنامه
معتبر
خلاصه مقرره
این بخشنامه در پاسخ به ابهامات مطرح‌شده درباره تجدید ارزیابی دارایی‌های اشخاص حقوقی، نحوه اعمال مقررات تبصره 1 ماده 149 قانون مالیات‌های مستقیم و مواد 3، 4 و 6 آیین‌نامه اجرایی مربوط را تبیین می‌کند. بر اساس مفاد آن، در برخی موارد ارجاع به نامه‌های قبلی سازمان و سازمان حسابرسی لازم است و همچنین عدم تجدید ارزیابی برخی اقلام یک طبقه دارایی به دلیل ابهام در مالکیت، لزوماً به معنای عدم رعایت استانداردهای حسابداری و محرومیت از مزایای مالیاتی نیست. همچنین از عملکرد سال 1395 و بعد، صرف عدم انتقال مازاد تجدید ارزیابی به حساب سرمایه، به‌تنهایی موجب شمول مالیات بر مازاد شناسایی‌شده نخواهد بود.
بخشنامه درباره ابهامات تجدید ارزیابی دارایی‌ها

جناب آقای سرخانی مقدم

مدیر کل محترم امور مالیاتی استان اردبیل

با سلام و احترام

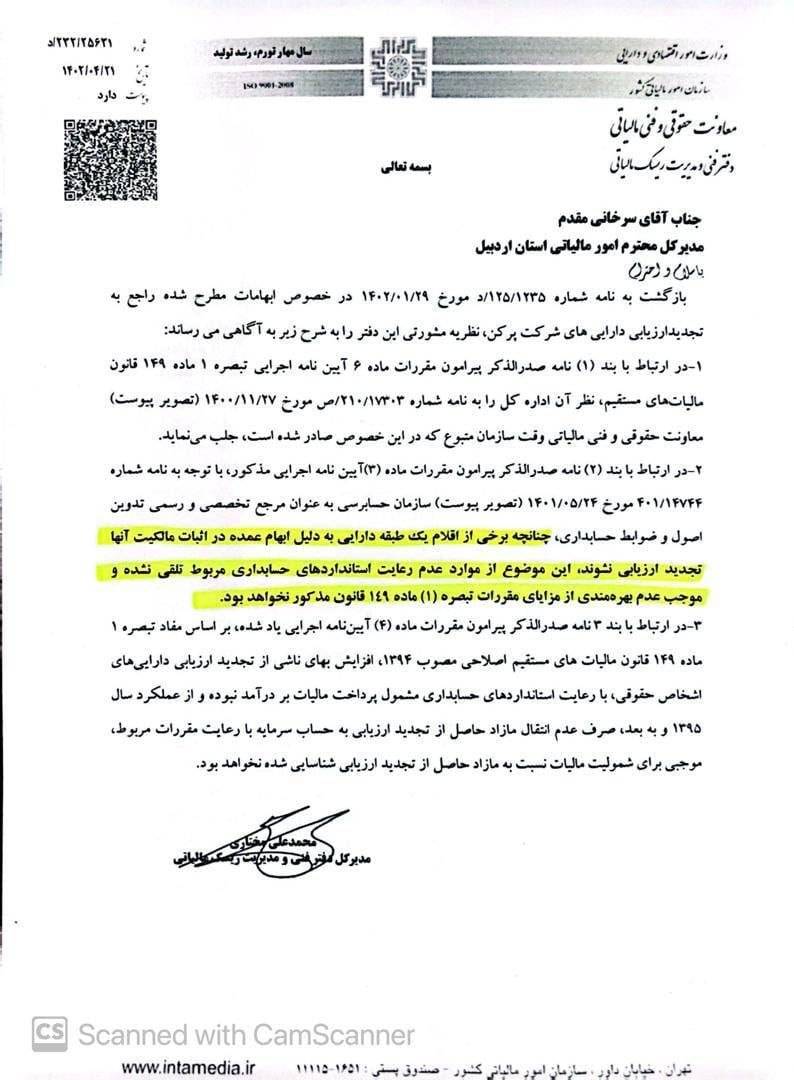
بازگشت به نامه شماره 125/1235/د مورخ 1402/01/29 در خصوص ابهامات مطرح شده راجع به تجدید ارزیابی دارایی های شرکت پر کن، نظریه مشورتی این دفتر را به شرح زیر به آگاهی می رساند:

1-   در ارتباط با بند (1) نامه صدرالذکر پیرامون مقررات ماده 6 آیین نامه اجرایی تبصره 1 ماده 149 قانون مالیات های مستقیم، نظر آن اداره کل را به نامه شماره 210/17303/ص مورخ 1400/11/27 (تصویر پیوست) معاونت حقوقی و فنی مالیاتی وقت سازمان متبوع که در این خصوص صادر شده است، جلب می نماید.

2-   در ارتباط با بند (2) نامه صدرالذکر پیرامون مقررات ماده (3) آیین نامه اجرایی مذکور، با توجه به نامه شماره 401/14744 مورخ 1401/05/24 (تصویر پیوست) سازمان حسابرسی به عنوان مرجع تخصصی و رسمی تدوین اصول و ضوابط حسابداری، چنانچه برخی از اقلام یک طبقه دارایی به دلیل ابهام عمده در اثبات مالکیت آن ها تجدید ارزیابی نشوند، این موضوع از موارد عدم رعایت استانداردهای حسابداری مربوط تلقی نشده و موجب عدم بهره مندی از مزایای مقررات تبصره (1) ماده 149 قانون مذکور نخواهد بود.

3-   در ارتباط با بند 3 نامه صدرالذکر پیرامون مقررات ماده (4) آیین نامه یادشده، بر اساس مفاد تبصره 1 ماده 149 قانون مالیات های مستقیم اصلاحی مصوب 1394، افزایش بهای ناشی از تجدید ارزیابی دارایی های اشخاص حقوقی، با رعایت استانداردهای حسابداری مشمول پرداخت مالیات بر درآمد نبوده و از عمل کرد سال 1395 و به بعد، صرف عدم انتقال مازاد حاصل از تجدید ارزیابی به حساب سرمایه با رعایت مقررات مربوط، موجبی برای شمولیت مالیات نسبت به مازاد حاصل از تجدید ارزیابی شناسایی شده نخواهد بود.


محمد علی مختاری مدیر کل دفتر فنی و مدیریت ریسک مالیاتی

فایل‌های پیوست:

1790597331_6012726391_232-25621-د.jpg
دانلود
مورخ: 1395/01/21
شماره: 3874/ت 52793 هـ
آئین‌نامه
معتبر