بازگشت
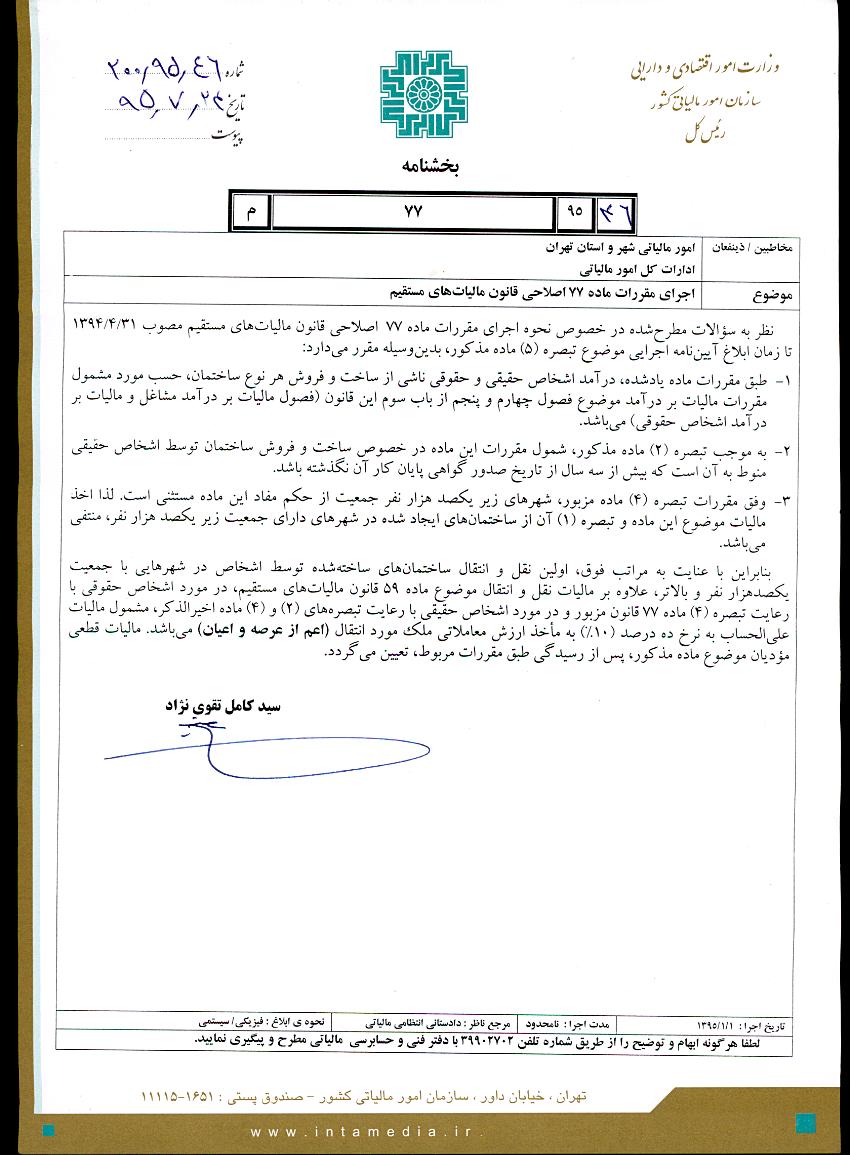
157نظر به سؤالات مطرح شده در خصوص نحوه اجرای مقررات ماده 77 اصلاحی قانون مالیاتهای مستقیم مصوب 1394/04/31 تا زمان ابلاغ آئیننامه اجرایی موضوع تبصره (5) ماده مذکور، بدین وسیله مقرر میدارد:
- طبق مقررات ماده یاد شده، درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش هر نوع ساختمان، حسب مورد مشمول مقررات مالیات بر درآمد موضوع فصول چهارم و پنجم از باب سوم این قانون (فصول مالیات بر درآمد مشاغل و مالیات بر درآمد اشخاص حقوقی) میباشد.
به موجب تبصره (2) ماده مذکور، شمول مقررات این ماده در خصوص ساخت و فروش ساختمان توسط اشخاص حقیقی منوط به آن است که بیش از سه سال از تاریخ صدور گواهی پایان کار آن نگذشته باشد.وفق مقررات تبصره (4) ماده مزبور، شهرهای زیر یکصد هزار نفر جمعیت از حکم مفاد این ماده مستثنا است؛ لذا اخذ مالیات موضوع این ماده و تبصره (1) آن از ساختمانهای ایجاد شده در شهرهای دارای جمعیت زیر یکصد هزار نفر، منتفی میباشد.[1]
منسوخشده به موجب تصویب نامه شماره 31470/ت52966هـ مورخ 1396/03/20
بنابراین با عنایت به مراتب فوق، اولین نقل و انتقال ساختمانهای ساخته شده توسط اشخاص در شهرهای با جمعیت یکصد هزار نفر و بالاتر، علاوه بر مالیات نقل و انتقال موضوع ماده 59 قانون مالیاتهای مستقیم، در مورد اشخاص حقوقی با رعایت تبصره (4) ماده 77 قانون مزبور و در مورد اشخاص حقیقی با رعایت تبصرههای (2) و (4) ماده اخیرالذکر، مشمول مالیات علیالحساب به نرخ ده درصد (10%) به مأخذ ارزش معاملاتی ملک مورد انتقال (اعم از عرصه و اعیان) میباشد. مالیات قطعی مؤدیان موضوع ماده مذکور، پس از رسیدگی طبق مقررات مربوط، تعیین میگردد.
1 . بخشهای خطخورده به موجب تصویب نامه شماره 31470/ت52966هـ مورخ 1396/03/20 منسوخ شدهاند.
فایلهای پیوست: