بازگشت
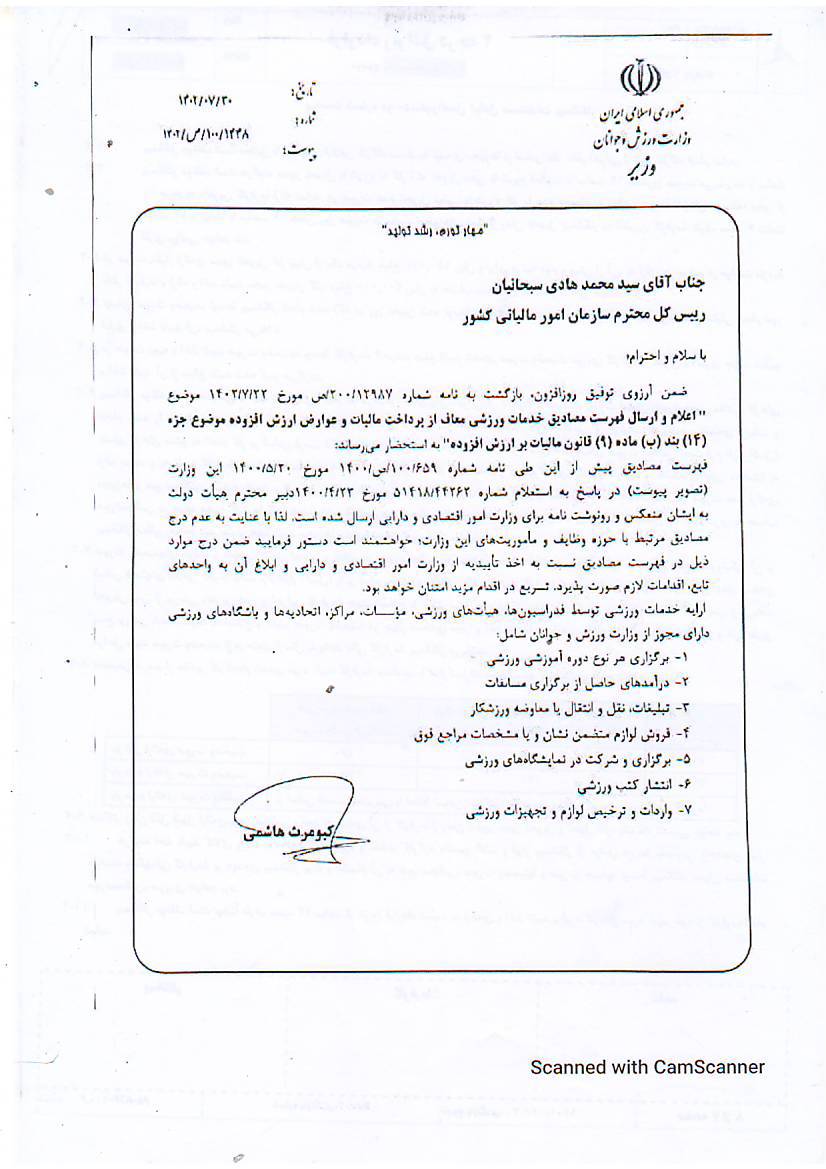
178جناب آقای سید محمدهادی سبحانیان
رئیس کل محترم سازمان امور مالیاتی کشور
با سلام و احترام
ضمن آرزوی توفیق روزافزون، بازگشت به نامه شماره 200/12987/ص مورخ 1402/07/22 موضوع «اعلام و ارسال فهرست مصادیق خدمات ورزشی معاف از پرداخت مالیات و عوارض ارزش افزوده موضوع جزء (14) بند (ب) ماده (9) قانون مالیات بر ارزش افزوده» به استحضار میرساند:
فهرست مصادیق پیش از این طی نامه شماره 100/659/ص/1400 مورخ 1400/05/20 این وزارت (تصویر پیوست) در پاسخ به استعلام شماره 51418/44262 مورخ 1400/04/23 دبیر محترم هیات دولت به ایشان منعکس و رونوشت نامه برای وزارت امور اقتصادی و دارایی ارسال شده است.
لذا با عنایت به عدم درج مصادیق مرتبط با حوزه وظایف و مأموریتهای این وزارت، خواهشمند است دستور فرمایید ضمن درج موارد ذیل در فهرست مصادیق نسبت به اخذ تأییدیه از وزارت امور اقتصادی و دارایی و ابلاغ آن به واحدهای تابع، اقدامات لازم صورت پذیرد، تسریع در اقدام مزید امتنان خواهد بود.
ارائه خدمات ورزشی توسط فدراسیونها، هیأتهای ورزشی، مؤسسات، مراکز، اتحادیهها و باشگاههای ورزشی دارای مجوز از وزارت ورزش و جوانان شامل:
1- برگزاری هر نوع دوره آموزشی ورزشی
2- درآمدهای حاصل از برگزاری مسابقات
3- تبلیغات، نقل و انتقال یا معاوضه ورزشکار
4- فروش لوازم متضمن نشان و یا مشخصات مراجع فوق
5- برگزاری و شرکت در نمایشگاههای ورزشی
6- انتشار کتب ورزشی
7- واردات و ترخیص لوازم و تجهیزات ورزشی
کیومرث هاشمی
وزیر ورزش و جوانان
فایلهای پیوست: