لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

26
— (0)
مورخ: 1404/02/27
شماره: 233/14383/د
بخشنامه
معتبر
خلاصه مقرره
این بخشنامه درباره نحوه انتقال مازاد اعتبار یا بستانکاری مؤدی از دوره قبل به دوره یا دوره‌های بعدی در مالیات بر ارزش افزوده است. بر اساس مفاد آن، در اجرای ماده 8 قانون مالیات بر ارزش افزوده، در صورت درخواست مؤدی امکان انتقال بستانکاری در سامانه عملیاتی وجود دارد، حتی اگر حسابرسی انجام نشده باشد. تا زمان خودکار شدن این فرایند، بخش حسابداری مؤدیان باید انتقال را به‌صورت مقتضی انجام دهد و در صورت ایجاد تعدیلات ناشی از حسابرسی یا دادرسی، آثار آن به‌طور خودکار در حساب مؤدی اعمال خواهد شد.
بخشنامه انتقال بستانکاری دوره قبل به دوره‌های بعدی در مالیات بر ارزش افزوده

جناب آقای مدبر نیا

مدیر کل محترم امور مالیاتی استان اصفهان

با سلام و احترام؛

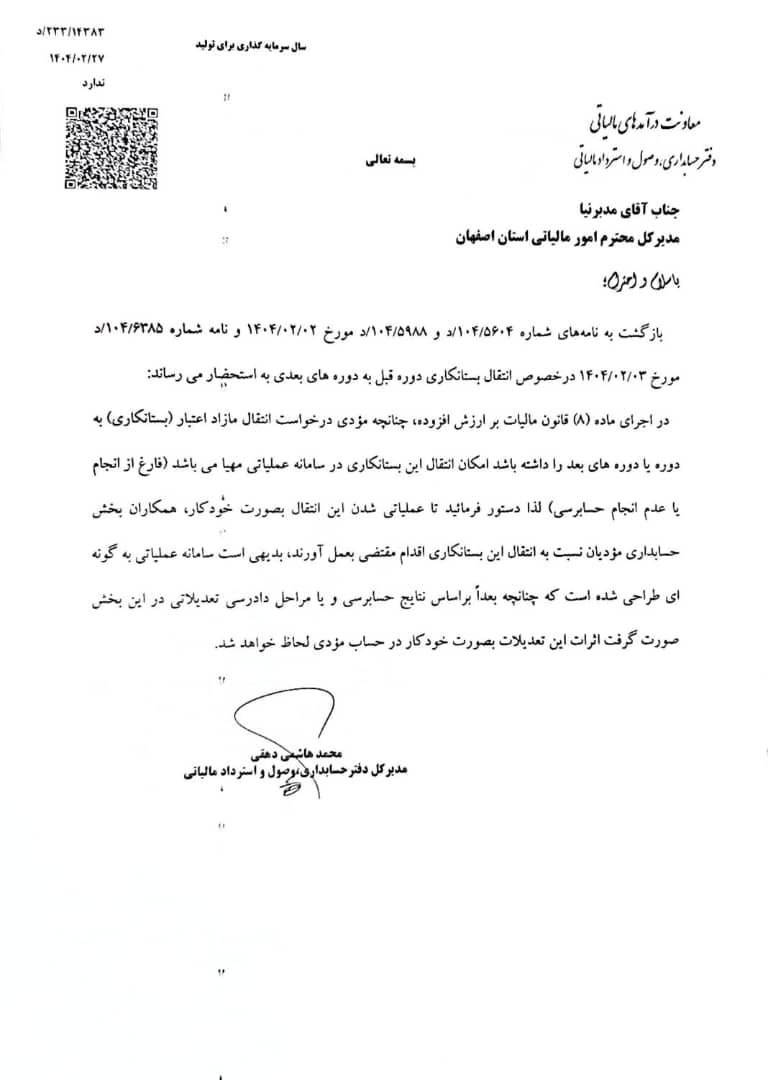
بازگشت به نامه های شماره 104/5604/د و 104/5988/د مورخ 1404/02/02 و نامه شماره 104/6385/د مورخ 1404/02/03 در خصوص انتقال بستانکاری دوره قبل به دوره های بعدی به استحضار می رساند:

در اجرای ماده (8) قانون مالیات بر ارزش افزوده، چنانچه مؤدی درخواست انتقال مازاد اعتبار (بستانکاری) به دوره یا دوره های بعد را داشته باشد امکان انتقال این بستانکاری در سامانه عملیاتی مهیا می باشد (فارغ از انجام یا عدم انجام حسابرسی) لذا دستور فرمائید تا عملیاتی شدن این انتقال به صورت خودکار، همکاران بخش حسابداری مؤدیان نسبت به انتقال این بستانکاری اقدام مقتضی به عمل آوردند، بدیهی است سامانه عملیاتی به گونه ای طراحی شده است که چنانچه بعداً بر اساس نتایج حسابرسی و یا مراحل دادرسی تعدیلاتی در این بخش صورت گرفت اثرات این تعدیلات به صورت خودکار در حساب مؤدی لحاظ خواهد شد.

محمد هاشمی دحقی مدیر کل دفتر حسابداری، وصول و استرداد مالیاتی

فایل‌های پیوست:

1790598045_8553742535_233-14383-د.jpg
دانلود