بازگشت
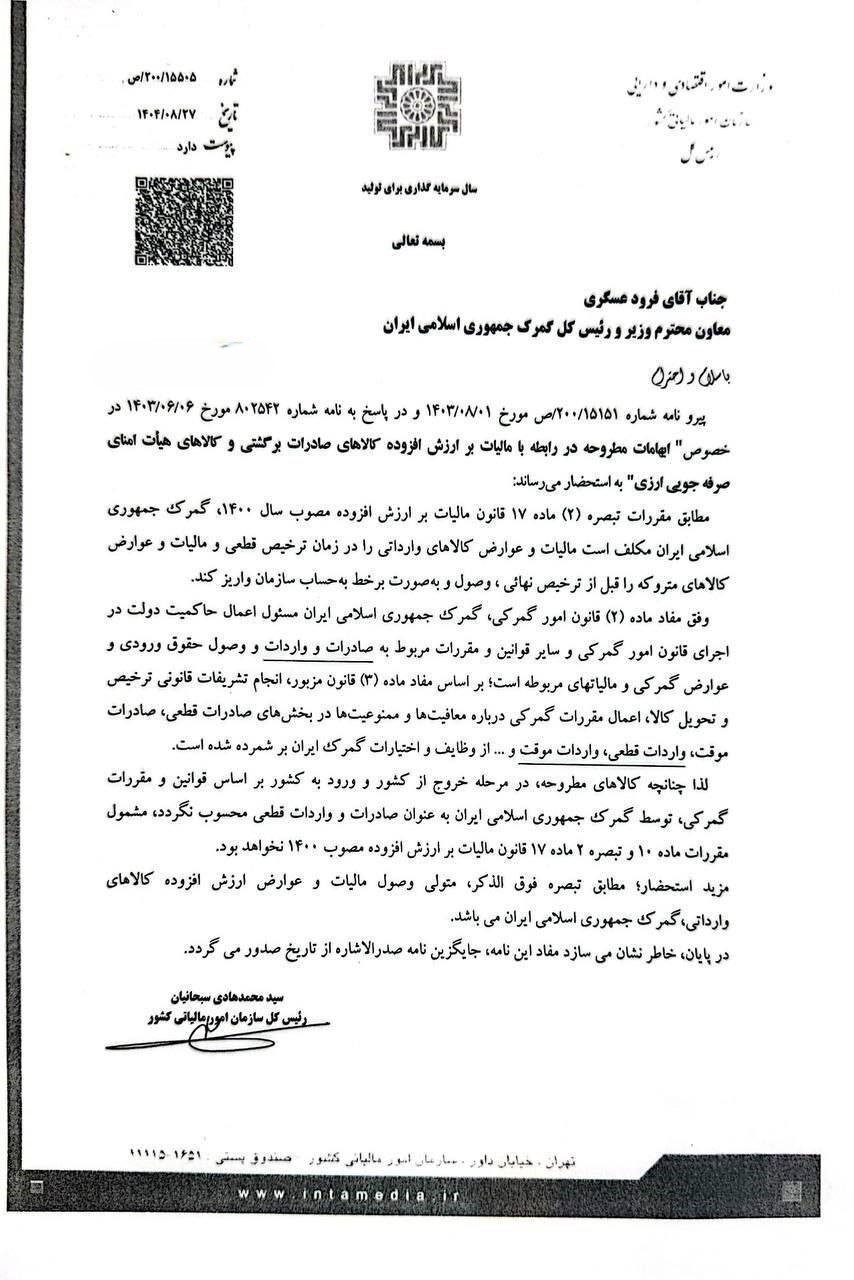
146پیرو نامه شماره 200/15151/ص مورخ 1403/08/01 و در پاسخ به نامه شماره 802542 مورخ 1403/06/06 در خصوص ابهامات مطروحه در رابطه با مالیات بر ارزش افزوده کالاهای صادرات برگشتی و کالاهای هیات امنای صرفهجویی ارزی، به استحضار میرساند:
مطابق مقررات تبصره (2) ماده (17) قانون مالیات بر ارزش افزوده مصوب سال 1400، گمرک جمهوری اسلامی ایران مکلف است مالیات و عوارض کالاهای وارداتی را در زمان ترخیص قطعی و مالیات و عوارض کالاهای متروکه را قبل از ترخیص نهایی وصول و بهصورت برخط به حساب سازمان واریز کند.
وفق مفاد ماده (2) قانون امور گمرکی، گمرک جمهوری اسلامی ایران مسیول اعمال حاکمیت دولت در اجرای قانون امور گمرکی و سایر قوانین و مقررات مربوط به صادرات و واردات و وصول حقوق ورودی و عوارض گمرکی و مالیاتهای مربوطه است. بر اساس مفاد ماده (3) قانون مزبور، انجام تشریفات قانونی ترخیص و تحویل کالا، اعمال مقررات گمرکی درباره معافیتها و ممنوعیتها در بخشهای صادرات قطعی، صادرات موقت، واردات قطعی، واردات موقت و ... از وظایف و اختیارات گمرک ایران برشمرده شده است.
لذا چنانچه کالاهای مطروحه در مرحله خروج از کشور و ورود به کشور، بر اساس قوانین و مقررات گمرکی توسط گمرک جمهوری اسلامی ایران بهعنوان صادرات و واردات قطعی محسوب نگردد، مشمول مقررات ماده (10) و تبصره (2) ماده (17) قانون مالیات بر ارزش افزوده مصوب 1400 نخواهد بود.
مزید استحضار، مطابق تبصره فوقالذکر، متولی وصول مالیات و عوارض ارزش افزوده کالاهای وارداتی، گمرک جمهوری اسلامی ایران میباشد.
در پایان خاطرنشان میسازد مفاد این نامه جایگزین نامه صدرالاشاره از تاریخ صدور میگردد.
فایلهای پیوست: