بازگشت
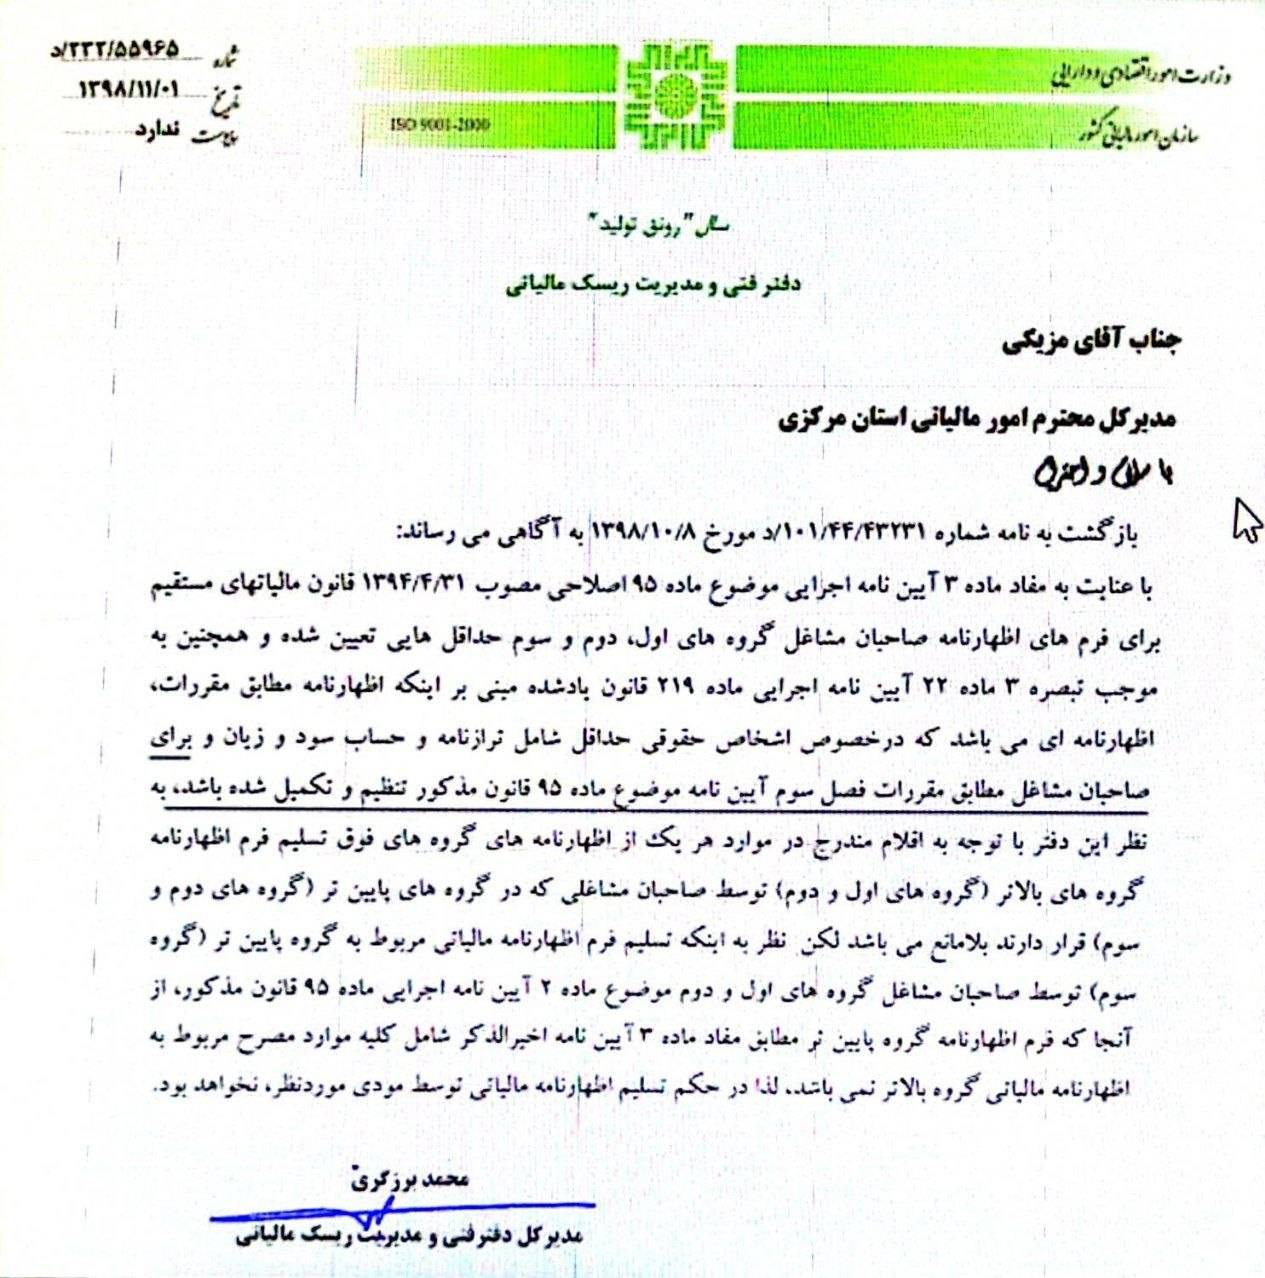
171جناب آقای مزیکی
مدیرکل محترم امور مالیاتی استان مرکزی
با سلام و احترام
بازگشت به نامه شماره 101/44/43231/د مورخ 1398/10/08 به آگاهی میرساند:
با عنایت به مفاد ماده 3 آئیننامه اجرایی موضوع ماده 95 اصلاحی مصوب 1394/04/31 قانون مالیاتهای مستقیم برای فرمهای اظهارنامه صاحبان مشاغل گروههای اول، دوم و سوم حداقلهایی تعیین شده و هم چنین به موجب تبصره 3 ماده 22 آئیننامه اجرایی ماده 219 قانون یاد شده مبنی بر این که اظهارنامه مطابق مقررات، اظهارنامهای میباشد که در خصوص اشخاص حقوقی حداقل شامل ترازنامه و حساب سود و زیان و برای صاحبان مشاغل مطابق مقررات فصل سوم آئیننامه موضوع ماده 95 قانون مذکور تنظیم و تکمیل شده باشد، به نظر این دفتر با توجه به اقلام مندرج در موارد هر یک از اظهارنامههای گروههای فوق تسلیم فرم اظهارنامه گروههای بالاتر (گروههای اول و دوم) توسط صاحبان مشاغلی که در گروههای پایینتر (گروههای دوم و سوم) قرار دارند بلامانع میباشد لکن نظر به این که تسلیم فرم اظهارنامه مالیاتی مربوط به گروه پایینتر (گروه سوم) توسط صاحبان مشاغل گروههای اول و دوم موضوع ماده 2 آئیننامه اجرایی ماده 95 قانون مذکور، از آن جا که فرم اظهارنامه گروه پایینتر مطابق مفاد 3 آئیننامه اخیرالذکر شامل کلیه موارد مصرح مربوط به اظهارنامه مالیاتی گروه بالاتر نمیباشد لذا در حکم تسلیم اظهارنامه مالیاتی توسط مؤدی مورد نظر، نخواهد بود.
فایلهای پیوست: