لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

97
— (۰)
مورخ: 1398/08/14
شماره: 230/14251/ص
بخشنامه
معتبر
خلاصه مقرره
نامه 230/14251/ص درباره تفاوت جرایم مواد 169 و 197 قانون مالیات‌های مستقیم و تمایز فهرست معاملات مؤدی با اطلاعات دریافتی از اشخاص ثالث.
تفاوت جرایم مواد 169 و 197 قانون مالیات‌های مستقیم

جناب آقای عمرانی

معاون محترم حقوقی، مجلس و تفریغ بودجه دیوان محاسبات کشور

با سلام و احترام

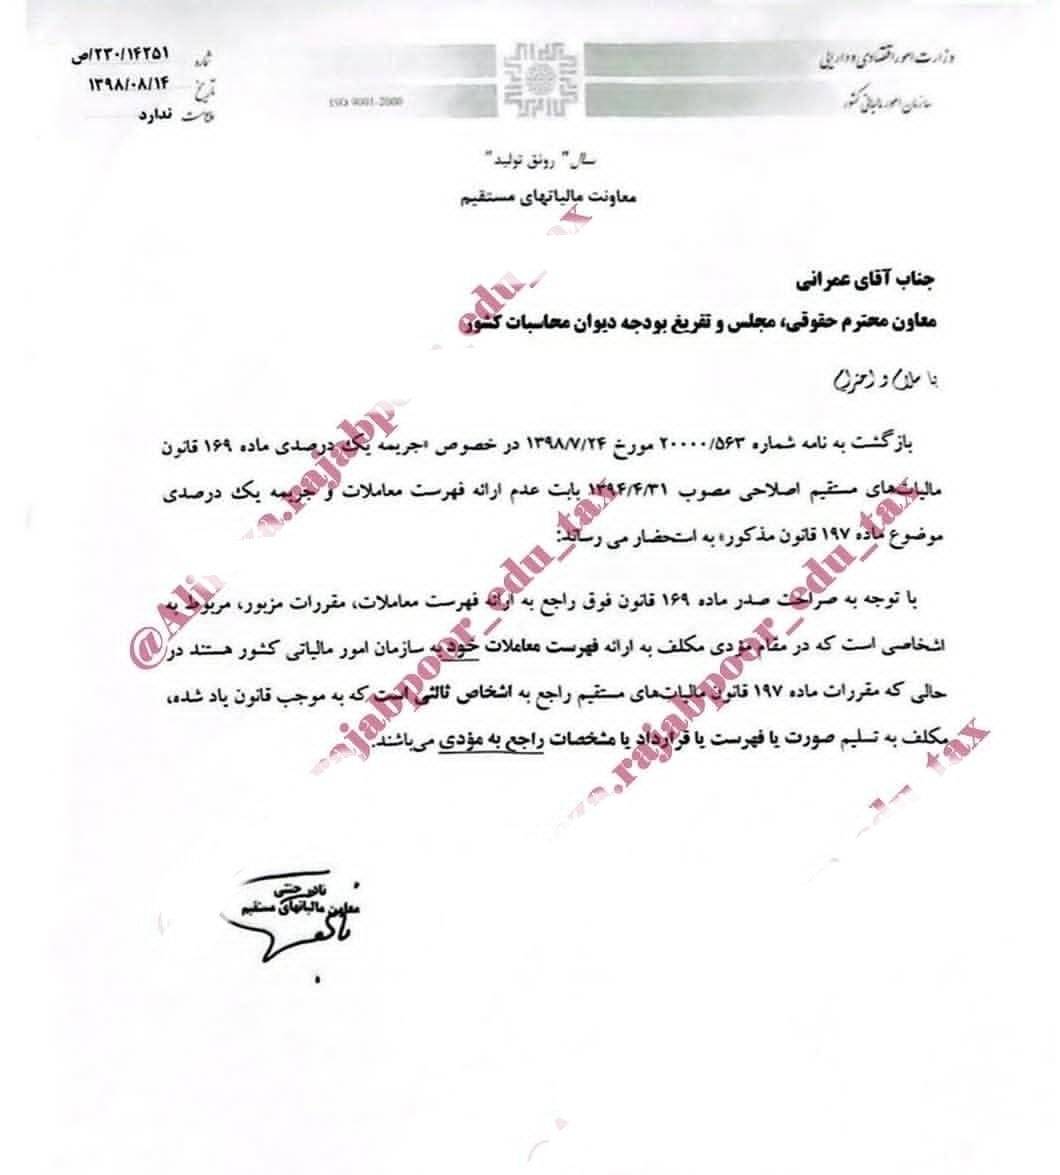
بازگشت به نامه شماره 20000/563 مورخ 1398/07/24 در خصوص «جریمه یک درصدی ماده 169 قانون مالیات های مستقیم اصلاحی مصوب 1394/04/31 بابت عدم ارائه فهرست معاملات و جریمه یک در صدی موضوع ماده 197 قانون مذکور» به استحضار می رساند:

با توجه به صراحت صدر ماده 169 قانون فوق راجع به ارائه فهرست معاملات، مقررات مزبور، مربوط به اشخاصی است که در مقام مؤدی مکلف به ارئه فهرست معاملات خود به سازمان امور مالیاتی کشور هستند در حالی که مقررات ماده 197 قانون مالیات های مستقیم راجع به اشخاص ثالثی که به موجب قانون یاد شده، مکلف به تسلیم صورت یا فهرست یا قرارداد یا مشخصات راجع به مؤدی می باشند.

نادر جنتی معاون مالیات های مستقیم

فایل‌های پیوست:

1790065537_9250047730_230-14251-ص.jpg
دانلود