بازگشت
144جناب آقای غزنوی
دبیرکل محترم مجمع کارآفرینان ایران
با سلام و احترام
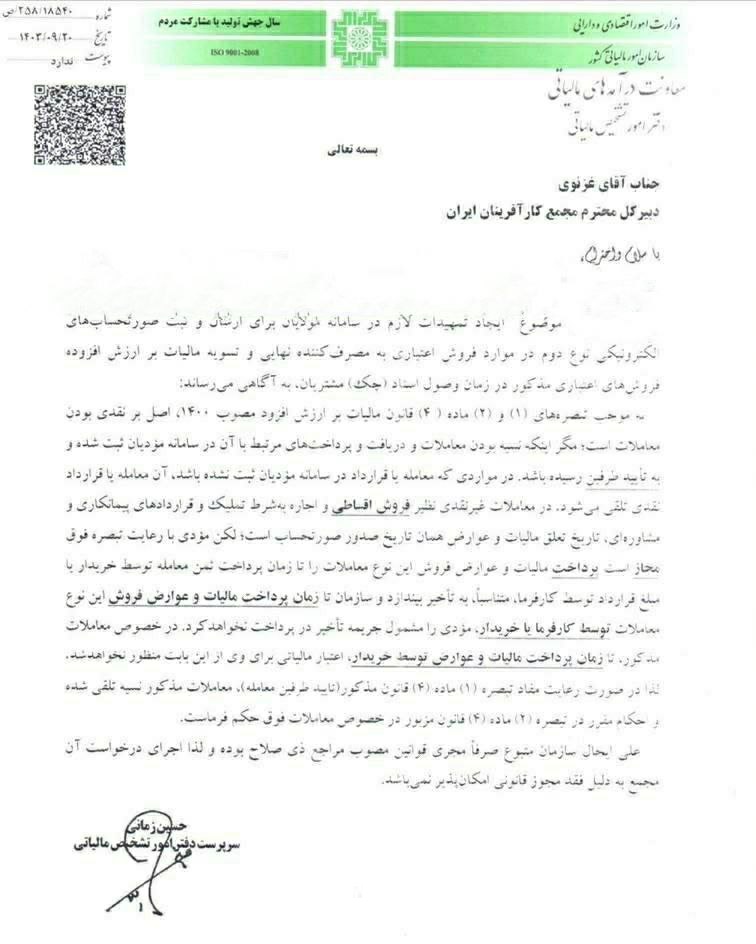
بازگشت به نامه با موضوع ایجاد تمهیدات لازم در سامانه مؤدیان برای ارسال و ثبت صورتحسابهای الکترونیکی نوع دوم در موارد فروش اعتباری به مصرفکننده نهایی و تسویه مالیات بر ارزش افزوده فروشهای اعتباری مذکور در زمان وصول اسناد (چک) مشتریان، به آگاهی میرساند:
به موجب تبصرههای (1) و (2) ماده (4) قانون مالیات بر ارزش افزوده مصوب 1400، اصل بر نقدی بودن معاملات است؛ مگر این که نسیه بودن معاملات و دریافت و پرداختهای مرتبط با آن در سامانه مؤدیان ثبت شده و به تأیید طرفین رسیده باشد. در مواردی که معامله یا قرارداد در سامانه مؤدیان ثبت نشده باشد، آن معامله یا قرارداد نقدی تلقی میشود. در معاملات غیر نقدی نظیر فروش اقساطی و اجاره به شرط تملیک و قراردادهای پیمان کاری و مشاورهای، تاریخ تعلق مالیات و عوارض همان تاریخ صدور صورتحساب است؛ لکن مؤدی با رعایت تبصره فوق مجاز است پرداخت مالیات و عوارض فروش این نوع معاملات را تا زمان پرداخت ضمن معامله توسط خریدار یا مبلغ قرارداد توسط کارفرما، متناسباً، به تأخیر بیندازد و سازمان تا زمان پرداخت مالیات و عوارض فروش این نوع معاملات توسط کارفرما یا خریدار، مؤدی را مشمول جریمه تأخیر در پرداخت نخواهد کرد. در خصوص معاملات مذکور، تا زمان پرداخت مالیات و عوارض توسط خریدار، اعتبار مالیاتی برای وی از این بابت منظور نخواهد شد؛ لذا در صورت رعایت مفاد تبصره (1) ماده (4) قانون مذکور (تأیید طرفین معامله)، معاملات مذکور نسیه تلقی شده و احکام مقرر در تبصره (2) ماده (4) قانون مزبور در خصوص معاملات فوق حکمفرماست.
علیایحال سازمان متبوع صرفاً مجری قوانین مصوب مراجع ذیصلاح بوده و لذا اجرای درخواست آن مجمع به دلیل فقد مجوز قانونی امکانپذیر نمیباشد.
فایلهای پیوست: