لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

82
(0)
مورخ: 1405/06/09
شماره: 212/9424/ص
رأی هیأت تخصصی دیوان عدالت اداری
معتبر
خلاصه مقرره
این رأی درباره رد شکایت نسبت به الزام مؤدی به ارائه سند پرداخت به حساب طرف معامله است. بر اساس خلاصه مندرج در متن، هیات تخصصی دیوان عدالت اداری عبارت مورد اعتراض در بخشنامه سازمان امور مالیاتی را مغایر قانون و مقررات ندانسته و اعلام کرده است که سند پرداخت به طرف معامله می‌تواند از مصادیق اسناد مثبته برای صحت‌سنجی تأییدیه طرف دوم معامله باشد. در نتیجه، شکایت مطروحه رد شده و مفاد مورد اعتراض به قوت خود باقی مانده است.
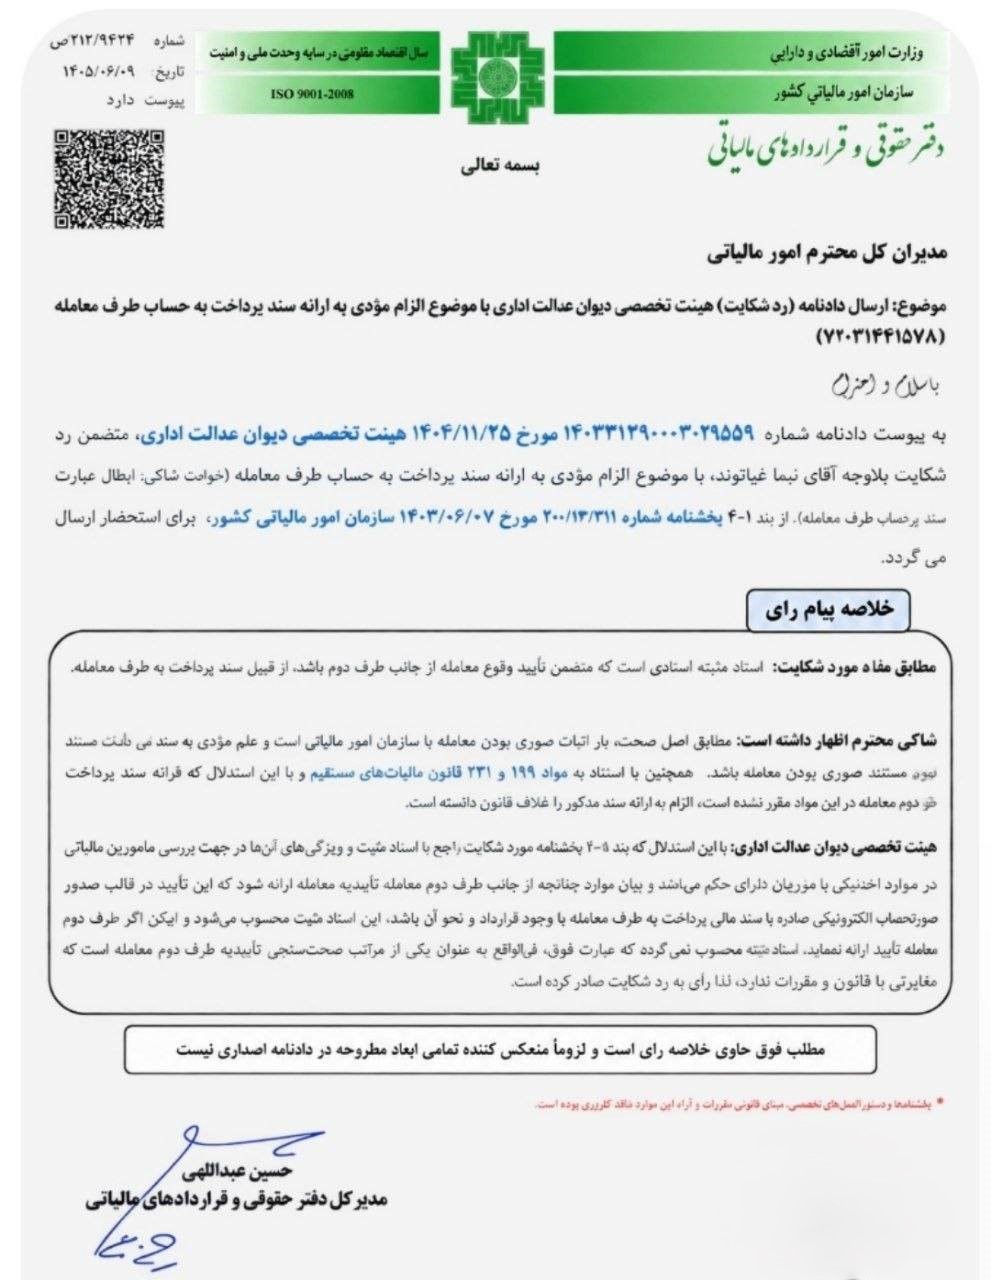
ابلاغ دادنامه شماره 140431390003025959 مورخ 1404/11/25 هیات تخصصی دیوان عدالت اداری متضمن رد درخواست ابطال عبارتی از بند 1-4 بخشنامه شماره 200/13/311 مورخ 1403/06/07

مدیران کل محترم امور مالیاتی

موضوع: ارسال دادنامه (رد شکایت) هیات تخصصی دیوان عدالت اداری با موضوع الزام مؤدی به ارائه سند پرداخت به حساب طرف معامله (72031441578)

با سلام و احترام
به پیوست دادنامه شماره 140331390003029559 [140431390003025959] مورخ 1404/11/25 هیات تخصصی دیوان عدالت اداری، متضمن رد شکایت بلاوجه آقای نیما غیاثوند، با موضوع الزام مؤدی به ارائه سند پرداخت به حساب طرف معامله (خواست شاکی: ابطال عبارت سند بر حساب طرف معامله)، از بند 1-4 بخشنامه شماره 200/13/311 [200/1403/11] مورخ 1403/06/07 سازمان امور مالیاتی کشور، برای استحضار ارسال می‌گردد.

خلاصه پیام رأی

مطابق مفاد مورد شکایت: اسناد مثبته اسنادی است که متضمن تأیید وقوع معامله از جانب طرف دوم باشد، از قبیل سند پرداخت به طرف معامله.

شاکی محترم اظهار داشته: مطابق اصل صحت، بار اثبات صوری بودن معامله با سازمان امور مالیاتی است و علم مؤدی به سند … مستند … مستند صوری بودن معامله باشد. هم چنین با استناد به مواد 199 و 231 قانون مالیات‌های مستقیم و با این استدلال که ارائه سند پرداخت … دوم معامله در این مواد مقرر نشده است، الزام به ارائه سند مذکور را خلاف قانون دانسته است.

هیات تخصصی دیوان عدالت اداری: با این استدلال که بند 5-4 بخشنامه مورد شکایت راجع با اسناد مثبت و ویژگی‌های آن‌ها در جهت بررسی مأمورین مالیاتی در موارد اختلافی با مؤدیان دارای حکم می‌باشد و بیان موارد چنانچه از جانب طرف دوم معامله تأییدیه معامله ارائه شود که این تأیید در قالب صدور صورتحساب الکترونیکی صادره با سند مالی پرداخت به طرف معامله با وجود قرارداد و نحو آن باشد. این اسناد مثبت محسوب می‌شود و ولیکن اگر طرف دوم معامله تأیید ارائه نماید. اسناد مثبته محسوب نمی‌گردد که عبارت فوق، فی‌الواقع به عنوان یکی از مراتب صحت‌سنجی تأییدیه طرف دوم معامله است که مغایرتی با قانون و مقررات ندارد لذا رأی به رد شکایت صادر کرده است.

مطلب فوق حاوی خلاصه رأی است و لزوماً منعکس‌کننده تمامی ابعاد مطروحه در دادنامه اصداری نیست

حسین عبدالهی مدیر کل دفتر حقوقی و قراردادهای مالیاتی

فایل‌های پیوست:

1788692552_1221592771_212-9424-ص.jpg
دانلود
مورخ: 1404/11/25
شماره: 140431390003025959
رأی هیأت تخصصی دیوان عدالت اداری
معتبر