بازگشت
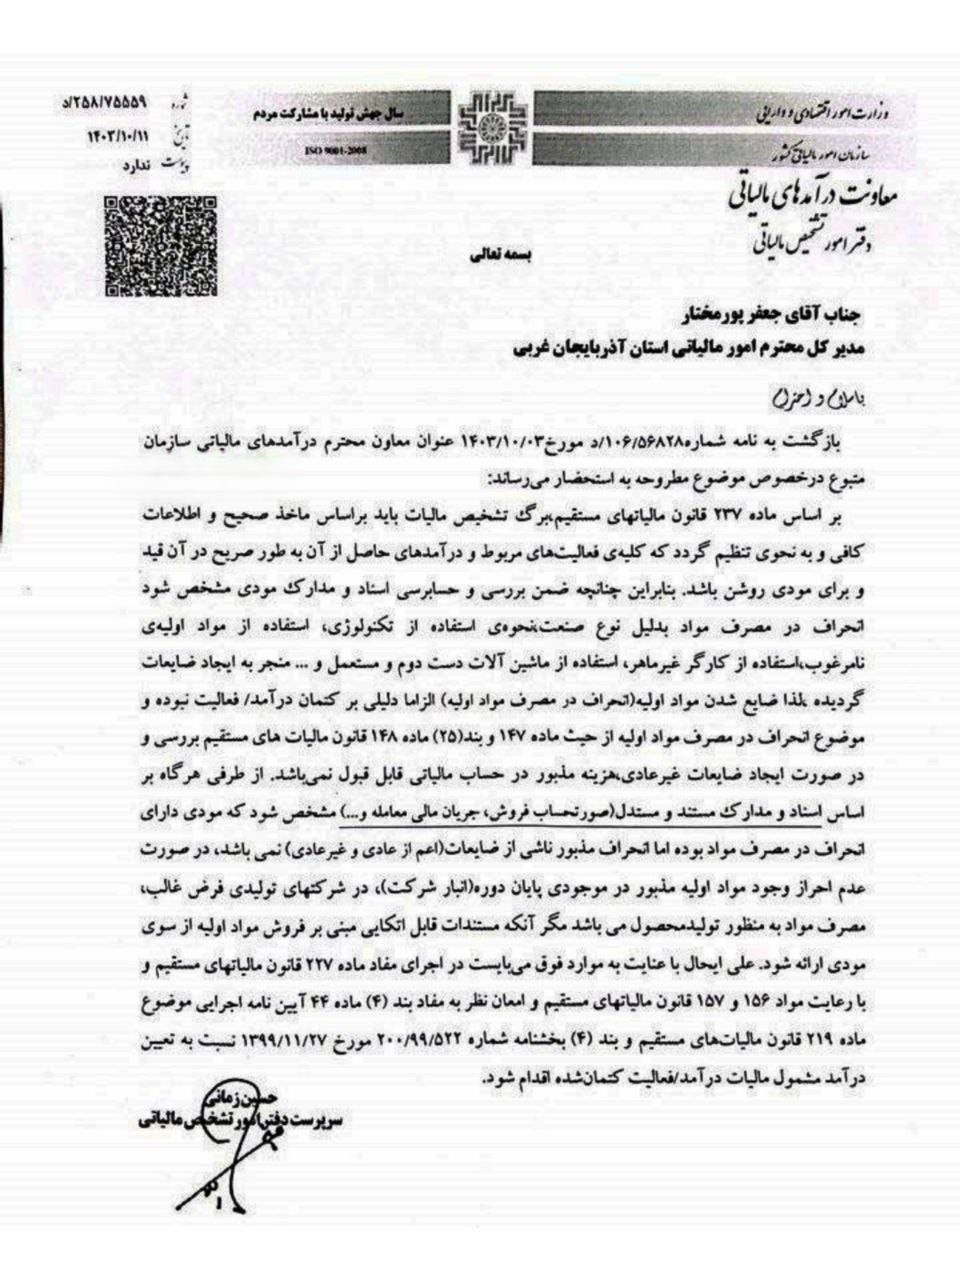
188جناب آقای جعفر پورمختار
مدیرکل محترم امور مالیاتی استان آذربایجان غربی
با سلام و احترام
بازگشت به نامه شماره 106/56828/د مورخ 1403/10/03 عنوان معاون محترم درآمدهای مالیاتی سازمان متبوع در خصوص موضوع مطروحه به استحضار میرساند:
بر اساس ماده 237 قانون مالیاتهای مستقیم، برگ تشخیص مالیات باید بر اساس مأخذ صحیح و اطلاعات کافی و به نحوی تنظیم گردد که کلیه فعالیتهای مربوط و درآمدهای حاصل از آن به طور صریح در آن قید و برای مؤدی روشن باشد؛ بنابراین چنانچه ضمن بررسی و حسابرسی اسناد و مدارک مؤدی مشخص شود انحراف در مصرف مواد به دلیل نوع صنعت، نحوه استفاده از تکنولوژی، استفاده از مواد اولیه نامرغوب، از کارگر غیر ماهر، استفاده از ماشینآلات دست دوم و مستعمل و … منجر به ایجاد ضایعات گردیده لذا ضایع شدن مواد (انحراف در مصرف مواد اولیه) الزاماً دلیلی بر کتمان درآمد/فعالیت نبوده و موضوع انحراف در مصرف مواد اولیه از حیث ماده 147 و بند (25) ماده 148 قانون مالیاتهای مستقیم بررسی و در صورت ایجاد ضایعات غیر عادی، هزینه مزبور در حساب مالیاتی قابل قبول نمیباشد. از طرفی هرگاه بر اساس اسناد و مدارک مستند و مستدل (صورتحساب فروش، جریان مالی معامله و …) مشخص شود که مؤدی دارای انحراف در مصرف مواد بوده اما انحراف مزبور ناشی از ضایعات (اعم از عادی و غیر عادی) نمیباشد، در صورت عدم احراز وجود مواد اولیه مزبور در موجودی پایان دوره (انبار شرکت)، در شرکتهای تولیدی فرض غالب، مصرف مواد به منظور تولید محصول میباشد مگر آن که مستندات قابل اتکایی مبنی بر فروش مواد اولیه از سوی مؤدی ارائه شود. علیایحال با عنایت به موارد فوق میبایست در اجرای مفاد ماده 227 قانون مالیاتهای مستقیم و با رعایت مواد 156 و 157 قانون مالیاتهای مستقیم و امعان نظر به مفاد بند (4) ماده 44 آئیننامه اجرایی موضوع ماده 219 قانون مالیاتهای مستقیم و بند (4) بخشنامه شماره 200/99/522 مورخ 1399/11/27 نسبت به تعیین درآمد مشمول مالیات درآمد/فعالیت کتمان شده اقدام شود.
فایلهای پیوست: