

بازگشت
164
مورخ:
1395/05/05
شماره:
200/95/29
بخشنامه
معتبر
خلاصه مقرره
این مقرره درباره «ابلاغ رأی شماره 201-1 مورخ 1395/02/22 هیات عمومی شورای عالی مالیاتی در خصوص امکان اعتراض مؤدیانی که مدعی اشتباه در تنظیم اظهارنامه الکترونیکی میباشند در هیات حل اختلاف مالیاتی موضوع ماده 216 ق. م. م» است و به پیوست رأی اکثریت صورتجلسه شماره 201-1 مورخ 1395/02/22 هیات عمومی شورای عالی مالیاتی در اجرای ماده 258 قانون مالیاتهای مستقیم مبنی بر طرح پروندههای مالیاتی در هیات حل اختلاف مالیاتی موضوع ماده 216 قانون مالیاتهای مستقیم مصوب 1366 و اصلاحیههای بعدی آن در خصوص مؤدیانی که مالیات آنها در اجرای تبصره الحاقی به ماده 29 آئیننامه اجرایی ماده 219 اصلاحی مصوب 1380/11/27 قانون فوق به قطعیت رسیده و مدعی اشتباه در تنظیم اظهارن…
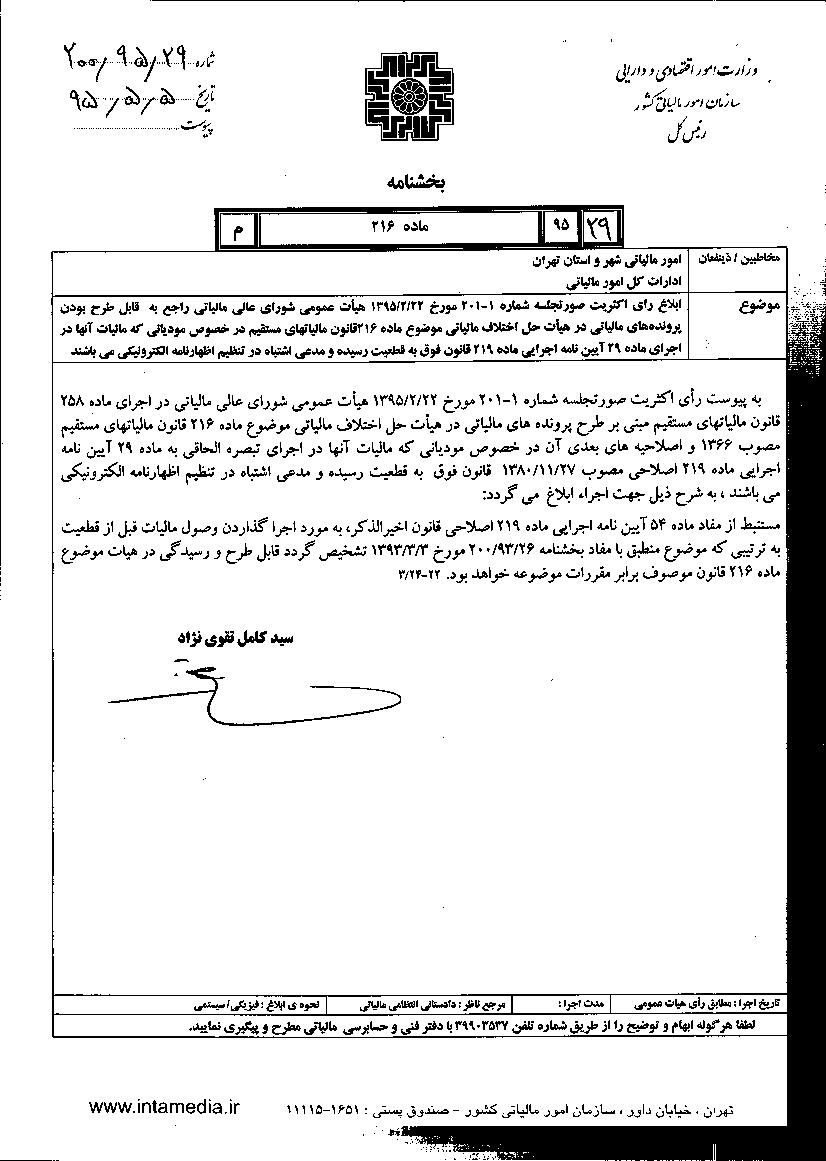
ابلاغ رأی شماره 201-1 مورخ 1395/02/22 هیات عمومی شورای عالی مالیاتی در خصوص امکان اعتراض مؤدیانی که مدعی اشتباه در تنظیم اظهارنامه الکترونیکی میباشند در هیات حل اختلاف مالیاتی موضوع ماده 216 ق. م. م
به پیوست رأی اکثریت صورتجلسه شماره 201-1 مورخ 1395/02/22 هیات عمومی شورای عالی مالیاتی در اجرای ماده 258 قانون مالیاتهای مستقیم مبنی بر طرح پروندههای مالیاتی در هیات حل اختلاف مالیاتی موضوع ماده 216 قانون مالیاتهای مستقیم مصوب 1366 و اصلاحیههای بعدی آن در خصوص مؤدیانی که مالیات آنها در اجرای تبصره الحاقی به ماده 29 آئیننامه اجرایی ماده 219 اصلاحی مصوب 1380/11/27 قانون فوق به قطعیت رسیده و مدعی اشتباه در تنظیم اظهارنامه الکترونیکی میباشند، به شرح ذیل جهت اجرا ابلاغ میگردد:
مستنبط از مفاد ماده 54 آئیننامه اجرایی ماده 219 اصلاحی قانون اخیرالذکر، به مورد اجرا گذاردن وصول مالیات قبل از قطعیت به ترتیبی که موضوع منطبق با مفاد بخشنامه 26/93/200 مورخ 1393/03/03 تشخیص گردد قابل طرح و رسیدگی در هیات موضوع ماده 216 قانون موصوف برابر مقررات موضوعه خواهد بود.
سید کامل تقوینژاد
رئیس کل سازمان امور مالیاتی کشور
مورخ:
1395/02/22
شماره:
201-1
رأی هیأت عمومی شورای مالیاتی
معتبر