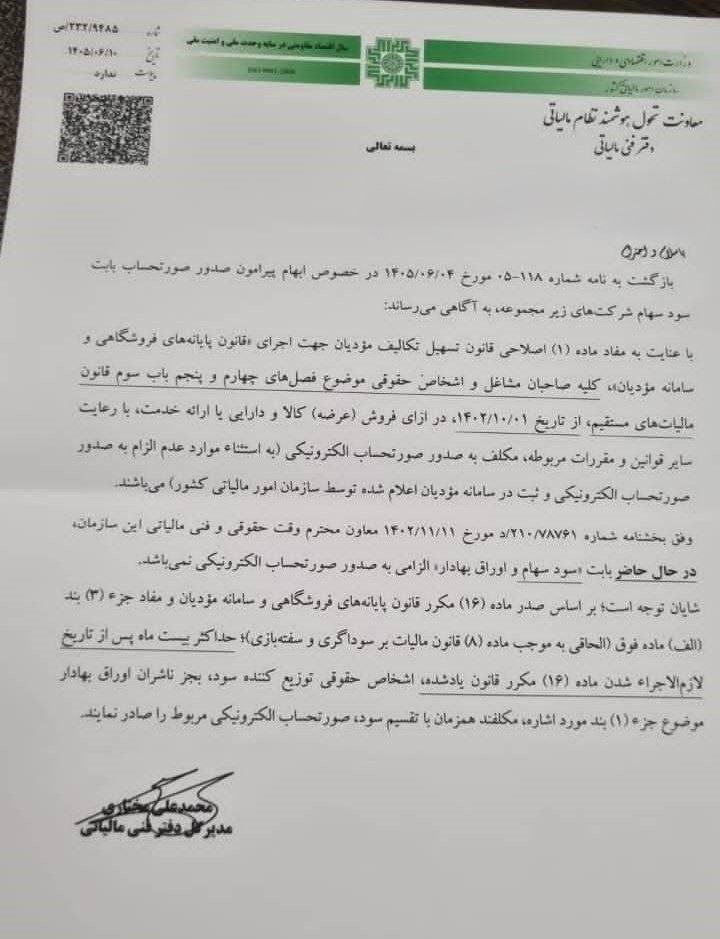
با سلام و احترام
بازگشت به نامه شماره 118-05 مورخ 1405/06/04 در خصوص ابهام پیرامون صدور صورتحساب بابت سود سهام شرکتهای زیرمجموعه، به آگاهی میرساند:
با عنایت به مفاد ماده (1) اصلاحی قانون تسهیل تکالیف مؤدیان جهت اجرای (قانون پایانههای فروشگاهی و سامانه مؤدیان)، کلیه صاحبان مشاغل و اشخاص حقوقی موضوع فصلهای چهارم و پنجم باب سوم قانون مالیاتهای مستقیم، از تاریخ 1402/10/01، در ازای فروش (عرضه) کالا و دارایی یا ارائه خدمت، با رعایت سایر قوانین و مقررات مربوطه، مکلف به صدور صورتحساب الکترونیکی (به استثنای موارد عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مؤدیان اعلام شده توسط سازمان امور مالیاتی کشور) میباشند.
وفق بخشنامه شماره 210/78761/د مورخ 1402/11/11 معاون محترم وقت حقوقی و فنی مالیاتی این سازمان، در حال حاضر بابت «سود سهام و اوراق بهادار» الزامی به صدور صورتحساب الکترونیکی نمیباشند.
شایان توجه است؛ بر اساس صدر ماده (16) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان و مفاد جزء (3) بند (الف) ماده فوق (الحاقی به موجب ماده 8 قانون مالیات بر سوداگری و سفتهبازی)؛ حداکثر بیست ماه پس از تاریخ لازمالاجرا شدن ماده (16) مکرر قانون یاد شده، اشخاص حقوقی توزیعکننده سود، بجز ناشران اوراق بهادار موضوع جزء (1) بند مورد اشاره، مکلفند هم زمان با تقسیم سود، صورتحساب الکترونیکی مربوط را صادر نمایند.
فایلهای پیوست: