بازگشت
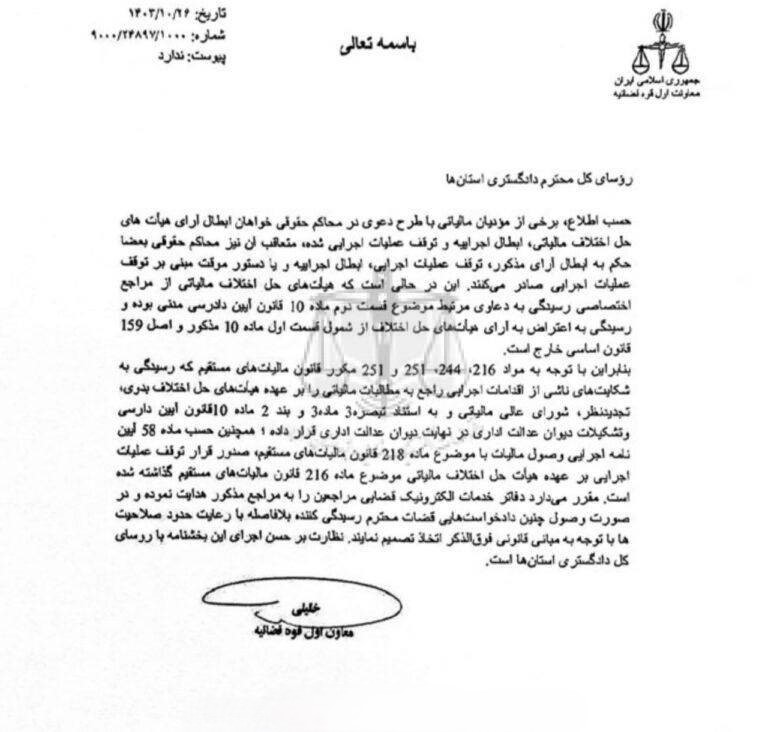
185رؤسای کل محترم دادگستری استانها
حسب اطلاع، برخی از مؤدیان مالیاتی با طرح دعوی در محاکم حقوقی خواهان ابطال آرای هیأتهای حل اختلاف مالیاتی، ابطال اجرائیه و توقف عملیات اجرایی شده، متعاقب آن نیز محاکم حقوقی بعضاً حکم به ابطال آرای مذکور، توقف عملیات اجرایی، ابطال اجرائیه و یا دستور موقت مبنی بر توقف عملیات اجرایی صادر میکنند. این در حالی است که هیأتهای حل اختلاف مالیاتی از مراجع اختصاصی رسیدگی به دعاوی مرتبط موضوع قسمت دوم ماده 10 قانون آئین دادرسی مدنی بوده و رسیدگی به اعتراض به آرای هیأتهای حل اختلاف از شمول قسمت اول ماده 10 مذکور و اصل 159 قانون اساسی خارج است.
بنابراین با توجه به مواد 216، 244، 251 و 251 مکرر قانون مالیاتهای مستقیم که رسیدگی به شکایتهای ناشی از اقدامات اجرایی راجع به مطالبات مالیاتی را بر عهده هیأتهای حل اختلاف بدوی، تجدیدنظر، شورای عالی مالیاتی و به استناد تبصره 3 ماده 3 و بند 2 ماده 10 قانون آئین دادرسی و تشکیلات دیوان اداری در نهایت دیوان عدالت اداری قرار داده؛ همچنین حسب ماده 58 آئیننامه اجرایی وصول مالیات با موضوع ماده 218 قانون مالیاتهای مستقیم، صدور قرار توقف عملیات اجرایی بر عهده هیات حل اختلاف مالیاتی موضوع ماده 216 قانون مالیاتهای مستقیم گذشته شده است. مقرر میدارد دفاتر خدمات الکترونیک قضایی مراجعین را به مراجع مذکور هدایت نموده و در صورت وصول چنین دادخواستهایی قضات محترم رسیدگیکننده بلافاصله با رعایت حدود صلاحیتها با توجه به مبانی قانونی فوقالذکر اتخاذ تصمیم نمایند. نظارت بر حسن اجرای این بخشنامه با رؤسای کل دادگستری استانها است.
فایلهای پیوست: