بازگشت
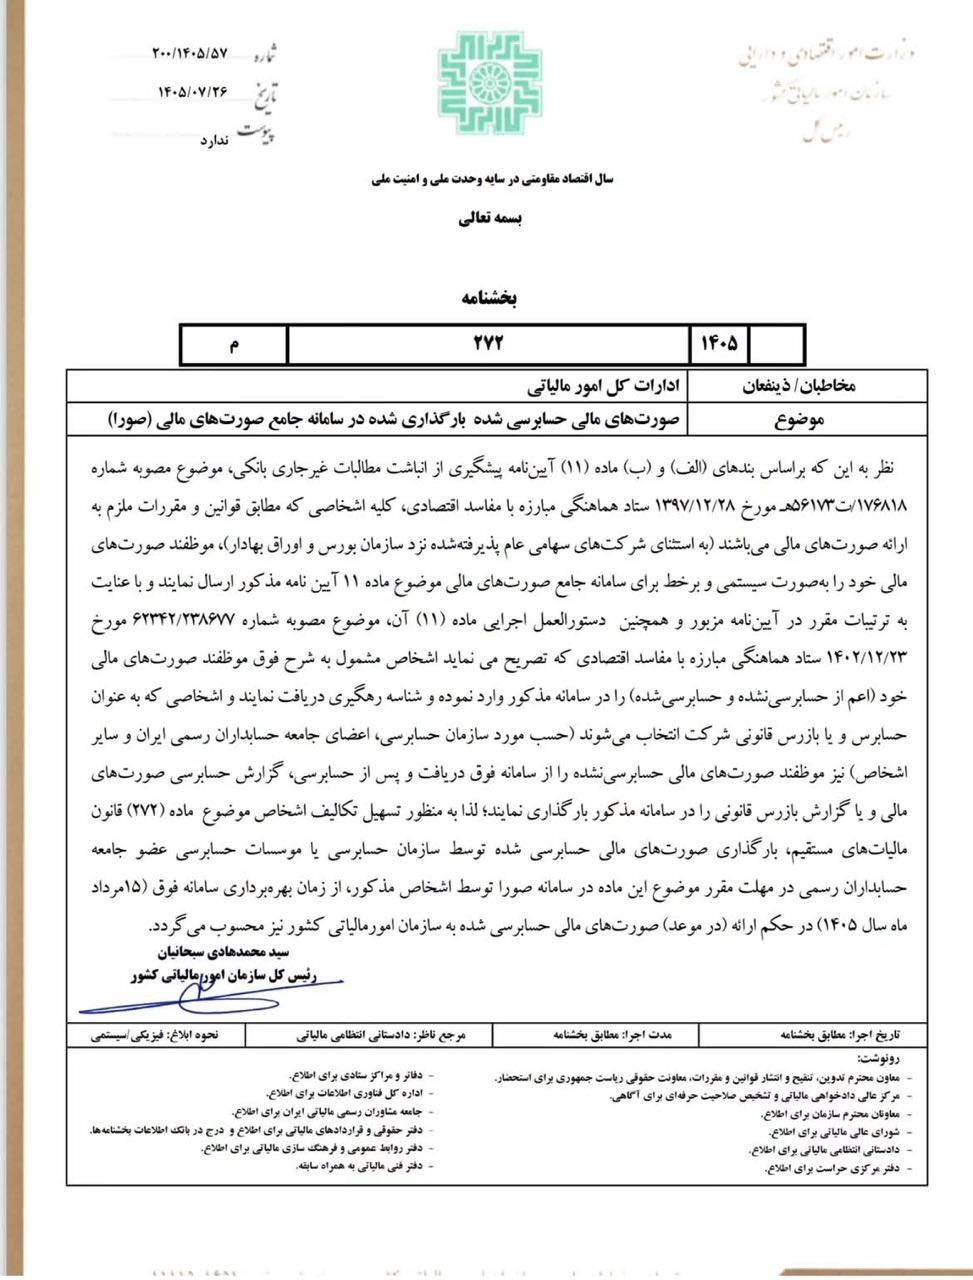
188مخاطبان/ذینفعان: ادارات کل امور مالیاتی
نظر به این که بر اساس بندهای (الف) و (ب) ماده (11) آئیننامه پیشگیری از انباشت مطالبات غیر جاری بانکی، موضوع مصوبه شماره 176818/ت 56173 هـ مورخ 1397/12/28 ستاد هماهنگی مبارزه با مفاسد اقتصادی، کلیه اشخاصی که مطابق قوانین و مقررات ملزم به ارائه صورتهای مالی میباشند (به استثنای شرکتهای سهامی عام پذیرفته شده نزد سازمان بورس و اوراق بهادار)، موظفند صورتهای مالی خود را به صورت سیستمی و برخط برای سامانه جامع صورتهای مالی موضوع ماده 11 آئیننامه مذکور ارسال نمایند و با عنایت به ترتیبات مقرر در آئیننامه مزبور و همچنین دستورالعمل اجرایی ماده (11) آن، موضوع مصوبه شماره 62342/238677 مورخ 1402/12/23 ستاد هماهنگی مبارزه با مفاسد اقتصادی که تصریح مینماید اشخاص مشمول به شرح فوق موظفند صورتهای مالی خود (اعم از حسابرسی نشده و حسابرسی شده) را در سامانه مذکور وارد نموده و شناسه رهگیری دریافت نمایند و اشخاصی که به عنوان حسابرس و یا بازرس قانونی شرکت انتخاب میشوند (حسب مورد سازمان حسابرسی، اعضای جامعه حسابداران رسمی ایران و سایر اشخاص) نیز موظفند صورتهای مالی حسابرسی نشده را از سامانه فوق دریافت و پس از حسابرسی، گزارش حسابرسی صورتهای مالی و یا گزارش بازرس قانونی را در سامانه مذکور بارگذاری نمایند؛ لذا به منظور تسهیل تکالیف اشخاص موضوع ماده (272) قانون مالیاتهای مستقیم، بارگذاری صورتهای مالی حسابرسی شده توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی در مهلت مقرر موضوع این ماده در سامانه صورا توسط اشخاص مذکور، از زمان بهرهبرداری سامانه فوق (15 مرداد ماه سال 1405) در حکم ارائه (در موعد) صورتهای مالی حسابرسی شده به سازمان امور مالیاتی کشور نیز محسوب میگردد.
فایلهای پیوست: