بازگشت
169جناب آقای اصولی
مدیرعامل محترم شرکت آیندهسازان رفاه پردیس
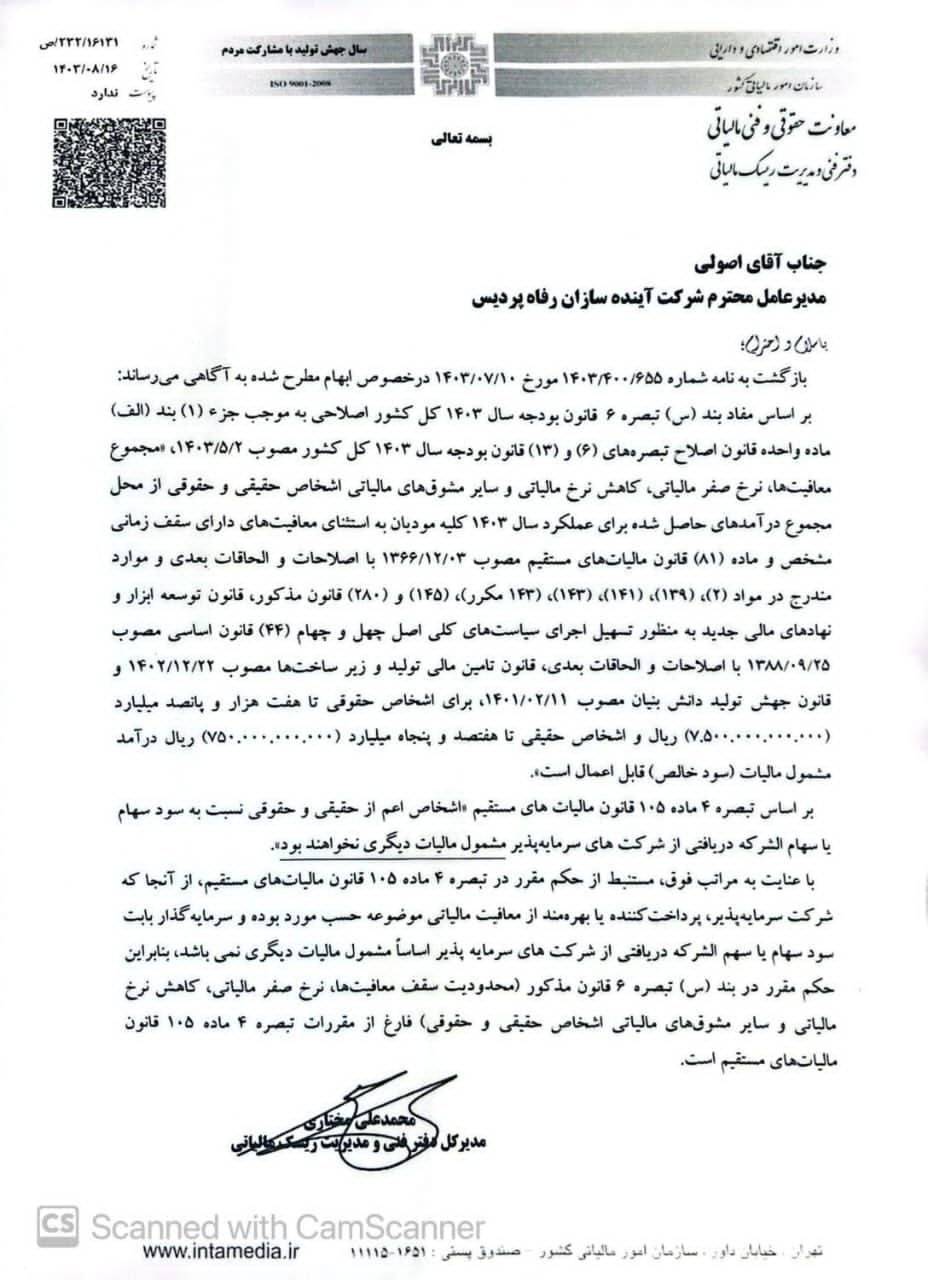
بازگشت به نامه شماره 1403/400/655 مورخ 1403/07/10 در خصوص ابهام مطرح شده به آگاهی میرساند:
بر اساس مفاد بند (س) تبصره 6 قانون بودجه سال 1403 کل کشور اصلاحی به موجب جزء (1) بند (الف) ماده واحده قانون اصلاح تبصرههای (6) و (13) قانون بودجه سال 1403 کل کشور مصوب 1403/05/02، «مجموع معافیتها، نرخ صفر مالیاتی، کاهش نرخ مالیاتی و سایر مشوقهای مالیاتی اشخاص حقیقی و حقوقی از محل مجموع درآمدهای حاصل شده برای عملکرد سال 1403 کلیه مؤدیان به استثنای معافیتهای دارای سقف زمانی مشخص و ماده (81) قانون مالیاتهای مستقیم مصوب 1366/12/03 با اصلاحات و الحاقات بعدی و موارد مندرج در مواد (2)، (139) (141)، (143)، (143 مکرر)، (145) و (280) قانون مذکور، قانون توسعه ابزار و نهادهای مالی جدید به منظور تسهیل اجرای سیاستهای کلی اصل چهل و چهارم (44) قانون اساسی مصوب 1388/09/25 با اصلاحات و الحاقات بعدی قانون تأمین مالی تولید و زیرساختها مصوب 1402/12/22 و قانون جهش تولید دانش بنیان مصوب 1401/02/11، برای اشخاص حقوقی تا هفت هزار و پانصد میلیارد (7.500.000.000.000) ریال و اشخاص حقیقی تا هفتصد و پنجاه میلیارد (750.000.000.000) ریال درآمد مشمول مالیات (سود خالص) قابل اعمال است».
بر اساس تبصره 4 ماده 105 قانون مالیاتهای مستقیم اشخاص اعم از حقیقی و حقوقی نسبت به سود سهام یا سهامالشرکه دریافتی از شرکتهای سرمایهپذیر مشمول مالیات دیگری نخواهند بود.
با عنایت به مراتب فوق، مستنبط از حکم مقرر در تبصره 4 ماده 105 قانون مالیاتهای مستقیم، از آنجا که شرکت سرمایهپذیر، پرداختکننده یا بهرهمند از معافیت مالیاتی موضوعه حسب مورد بوده و سرمایهگذار بابت سود سهام یا سهمالشرکه دریافتی از شرکتهای سرمایهپذیر اساساً مشمول مالیات دیگری نمیباشد بنابراین حکم مقرر در بند (س) تبصره 6 قانون مذکور (محدودیت سقف معافیتها، نرخ صفر مالیاتی، کاهش نرخ مالیاتی و سایر مشوقهای مالیاتی اشخاص حقیقی و حقوقی) فارغ از مقررات تبصره 4 ماده 105 قانون مالیاتهای مستقیم است.
فایلهای پیوست: