

بازگشت
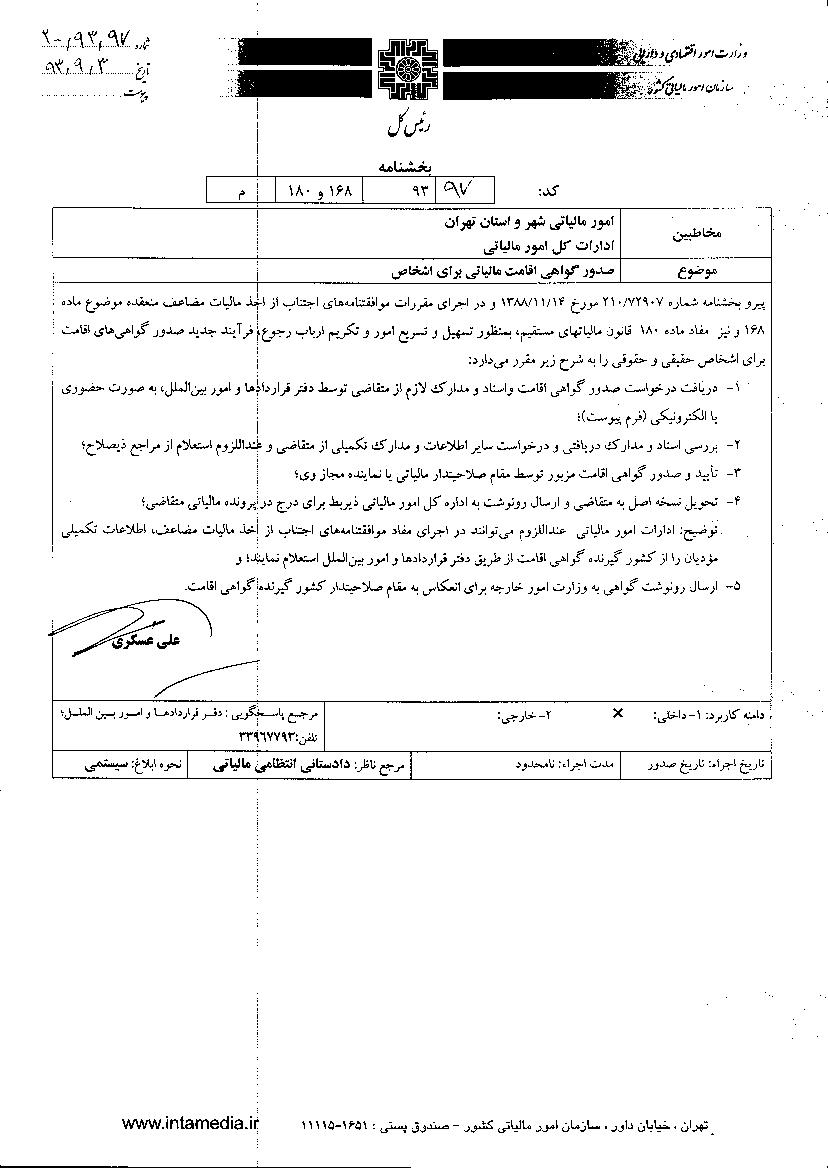
220پیرو بخشنامه شماره 72907/210 مورخ 1388/11/14 و در اجرای مقررات موافقتنامههای اجتناب از اخذ مالیات مضاعف منعقده موضوع ماده 168 و نیز مفاد ماده 180 قانون مالیاتهای مستقیم، به منظور تسهیل و تسریع امور و تکریم ارباب رجوع، فرایند جدید صدور گواهیهای اقامت برای اشخاص حقیقی و حقوقی را به شرح زیر مقرر میدارد:
- دریافت درخواست صدور گواهی اقامت و اسناد و مدارک لازم از متقاضی توسط دفتر قراردادها و امور بینالملل، به صورت حضوری یا الکترونیکی (فرم پیوست)؛
- بررسی اسناد و مدارک دریافتی و درخواست سایر اطلاعات و مدارک تکمیلی از متقاضی و عنداللزوم استعلام از مراجع ذیصلاح؛
- تأیید و صدور گواهی اقامت مزبور توسط مقام صلاحیتدار مالیاتی یا نماینده مجاز وی؛
- تحویل نسخه اصل به متقاضی و ارسال رونوشت به اداره کل امور مالیاتی ذیربط برای درج در پرونده مالیاتی متقاضی؛
- توضیح: ادارات امور مالیاتی عنداللزوم میتوانند در اجرای مفاد موافقتنامههای اجتناب از اخذ مالیات مضاعف، اطلاعات تکمیلی مؤدیان را از کشور گیرنده گواهی اقامت از طریق دفتر قراردادها و امور بینالملل استعلام نمایند؛ و
- توضیح: ادارات امور مالیاتی عنداللزوم میتوانند در اجرای مفاد موافقتنامههای اجتناب از اخذ مالیات مضاعف، اطلاعات تکمیلی مؤدیان را از کشور گیرنده گواهی اقامت از طریق دفتر قراردادها و امور بینالملل استعلام نمایند؛ و
- ارسال رونوشت گواهی به وزارت امور خارجه برای انعکاس به مقام صلاحیتدار کشور گیرنده گواهی اقامت.
-
حسین علینژاد
( 16 مرداد 1405)صدور گواهی تاییدی اقامت
با توجه به عنوان صفحه، منظور گواهی اقامت مالیاتی برای استفاده از موافقتنامه اجتناب از اخذ مالیات مضاعف است، نه مدرک نشانی یا مجوز اقامت مهاجرتی. طبق بخشنامه ۲۰۰/۹۳/۹۷، درخواست و مدارک به دفتر قراردادها و امور بینالملل سازمان امور مالیاتی ارائه و پس از بررسی، گواهی توسط مقام صلاحیتدار یا نماینده مجاز صادر میشود. کشور مقصد، سال مورد درخواست، حقیقی یا حقوقیبودن و اطلاعات پرونده را مشخص کنید؛ کانال جاری پذیرش درخواست را از همان دفتر بگیرید. این گواهی توسط پاسخگوی سایت صادر نمیشود.
مستند: بخشنامه ۲۰۰/۹۳/۹۷ مورخ ۱۳۹۳/۰۹/۰۳
منابع و راهنمای درسان:
https://thdorsan.com/law-doc/فرایند-جدید-صدور-گواهی-های-اقامت-اشخاص-200-93-97