بازگشت
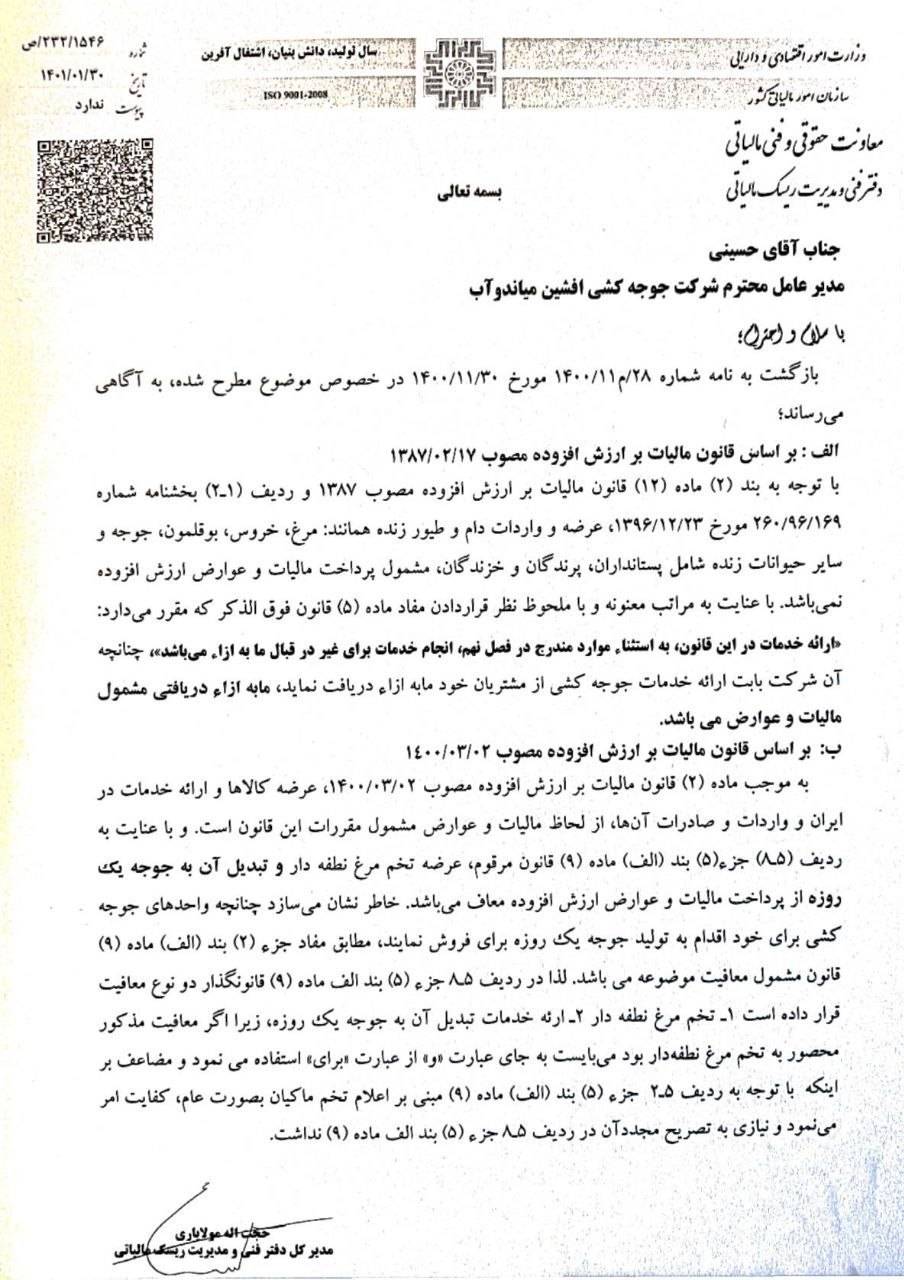
240جناب آقای حسینی
مدیرعامل محترم شرکت جوجهکشی افشین میاندوآب
با سلام و احترام
بازگشت به نامه شماره 11/28 م/1400 مورخ 1400/11/30 در خصوص موضوع مطرح شده، به آگاهی میرساند؛
الف: بر اساس قانون مالیات بر ارزش افزوده مصوب 1387/02/17
با توجه به بند (2) ماده (12) قانون مالیات بر ارزش افزوده مصوب 1387 و ردیف (1-2) بخشنامه شماره 260/96/169 مورخ 1396/12/23، عرضه و واردات دام و طیور زنده همانند: مرغ، خروس، بوقلمون، جوجه و سایر حیوانات زنده شامل پستانداران، پرندگان و خزندگان، مشمول پرداخت مالیات و عوارض ارزش افزوده نمیباشد. با عنایت به مراتب معنونه و با ملحوظ نظر قرار دادن مفاد ماده (5) قانون فوقالذکر که مقرر میدارد:
«ارائه خدمات در این قانون، به استثنا موارد مندرج در فصل نهم، انجام خدمات برای غیر در قبال مابهازا میباشد»، چنانچه آن شرکت بابت ارائه خدمات جوجهکشی از مشتریان خود مابهازا دریافت نماید، مابهازا دریافتی مشمول مالیات و عوارض میباشد.
ب: بر اساس قانون مالیات بر ارزش افزوده مصوب 1400/03/02
به موجب ماده (2) قانون مالیات بر ارزش افزوده مصوب 1400/03/02، عرضه کالاها و ارائه خدمات در ایران و واردات و صادرات آنها، از لحاظ مالیات و عوارض مشمول مقررات این قانون است؛ و با عنایت به ردیف (5-8) جزء (5) بند (الف) ماده (9) قانون مرقوم، عرضه تخم مرغ نطفهدار و تبدیل آن به جوجه یک روزه از پرداخت مالیات و عوارض ارزش افزوده معاف میباشد. خاطر نشان میسازد چنانچه واحدهای جوجهکشی برای خود اقدام به تولید جوجه یک روزه برای فروش نمایند، مطابق مفاد جزء (2) بند (الف) ماده (9) قانون مشمول معافیت موضوعه میباشد؛ لذا در ردیف 5-8 جزء (5) بند الف ماده (9) قانونگذار دو نوع معافیت قرار داده است 1- تخم مرغ نطفهدار 2- ارائه خدمات تبدیل آن به جوجه یک روزه زیرا اگر معافیت مذکور محصور به تخم مرغ نطفهدار بود میبایست به جای عبارت «و» از عبارت «برای» استفاده مینمود و مضاعف بر اینکه با توجه به ردیف 5-2 جزء (5) بند (الف) ماده (9) مبنی بر اعلام تخم ماکیان به صورت عام، کفایت امر مینمود و نیازی به تصریح مجدد آن در ردیف 5-8 جزء (5) بند الف ماده (9) نداشت.
حجتالله مولایاری
مدیرکل دفتر فنی و مدیریت ریسک مالیاتی
فایلهای پیوست: