بازگشت
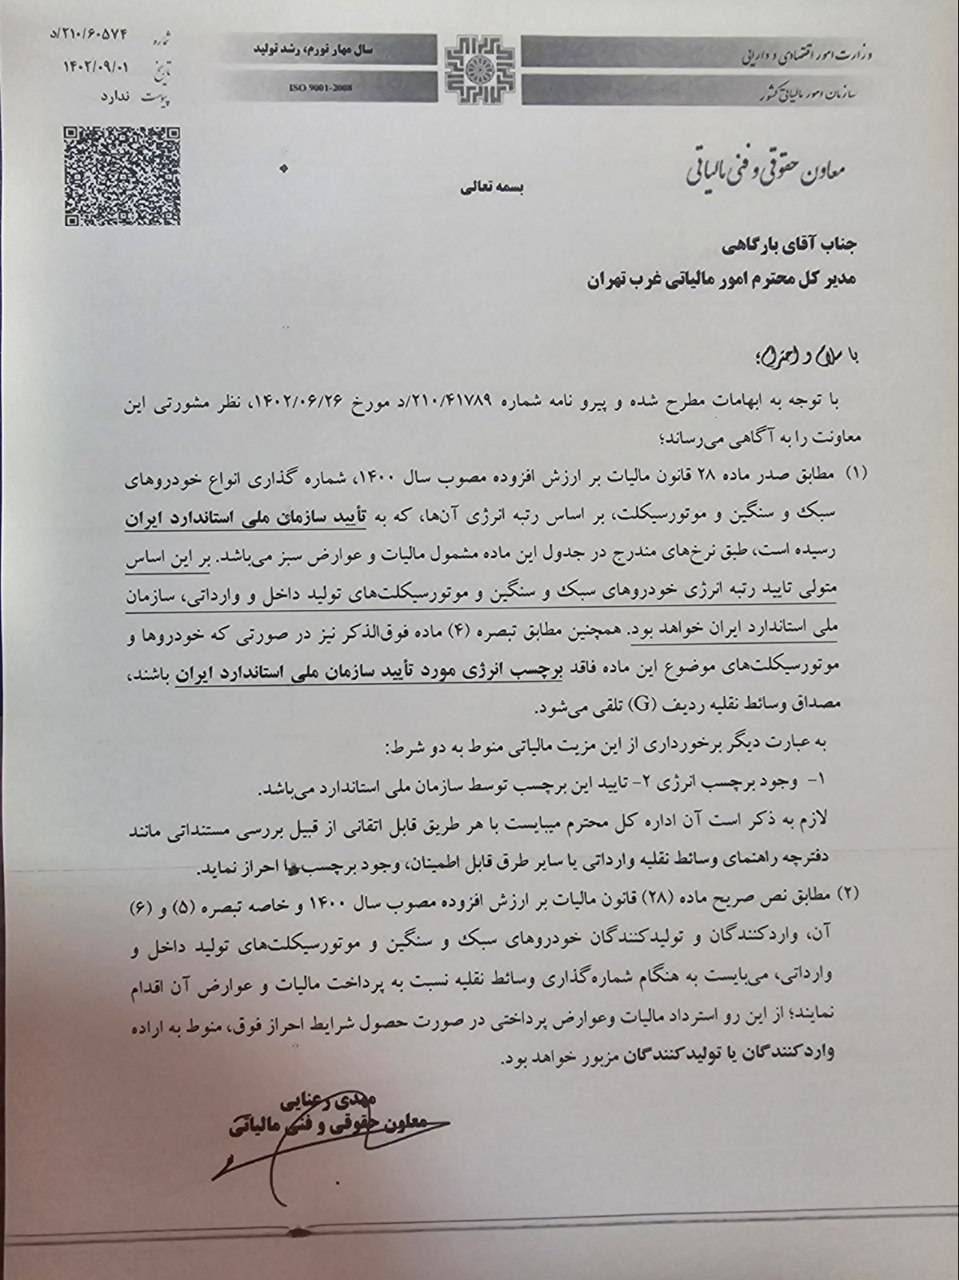
121جناب آقای بارگاهی
مدیرکل محترم امور مالیاتی غرب تهران
با سلام و احترام
با توجه به ابهامات مطرح شده و پیرو نامه شماره 210/41789/د مورخ 1402/06/26، نظر مشورتی این معاونت را به آگاهی میرساند؛
(1) مطابق صدر ماده 28 قانون مالیات بر ارزش افزوده مصوب سال 1400، شمارهگذاری انواع خودروهای سبک و سنگین و موتورسیکلت، بر اساس رتبه انرژی آنها که به تأیید سازمان ملی استاندارد ایران رسیده است، طبق نرخهای مندرج در جدول این ماده مشمول مالیات و عوارض سبز میباشد. بر این اساس متولی تأیید رتبه انرژی خودروهای سبک و سنگین و موتورسیکلتهای تولید داخل و وارداتی، سازمان ملی استاندارد ایران خواهد بود. همچنین مطابق تبصره (4) ماده فوقالذکر نیز در صورتی که خودروها و موتورسیکلتهای موضوع این ماده فاقد برچسب انرژی مورد تأیید سازمان ملی استاندارد ایران باشند، مصداق وسایط نقلیه ردیف (G) تلقی میشود.
به عبارت دیگر برخورداری از این مزیت مالیاتی منوط به دو شرط:
1- وجود برچسب انرژی
2- تأیید این برچسب توسط سازمان ملی استاندارد میباشد.
لازم به ذکر است آن اداره کل محترم میبایست با هر طریق قابل اتقانی از قبیل بررسی مستنداتی مانند دفترچه راهنمای وسایط نقلیه وارداتی یا سایر طرق قابل اطمینان، وجود برچسبها احراز نماید.
(2) مطابق نص صریح ماده (28) قانون مالیات بر ارزش افزوده مصوب سال 1400 و خاصه تبصره (5) و (6) آن واردکنندگان و تولیدکنندگان خودروهای سبک و سنگین و موتورسیکلتهای تولید داخل و وارداتی، میبایست به هنگام شمارهگذاری وسایط نقلیه نسبت به پرداخت مالیات و عوارض آن اقدام نمایند؛ از این رو استرداد مالیات و عوارض پرداختی در حصول شرایط احراز فوق، منوط به اراده واردکنندگان یا تولیدکنندگان مزبور خواهد بود.
فایلهای پیوست: