لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

31
— (0)
مورخ: 1403/04/13
شماره: 258/7369/ص
بخشنامه
معتبر
خلاصه مقرره
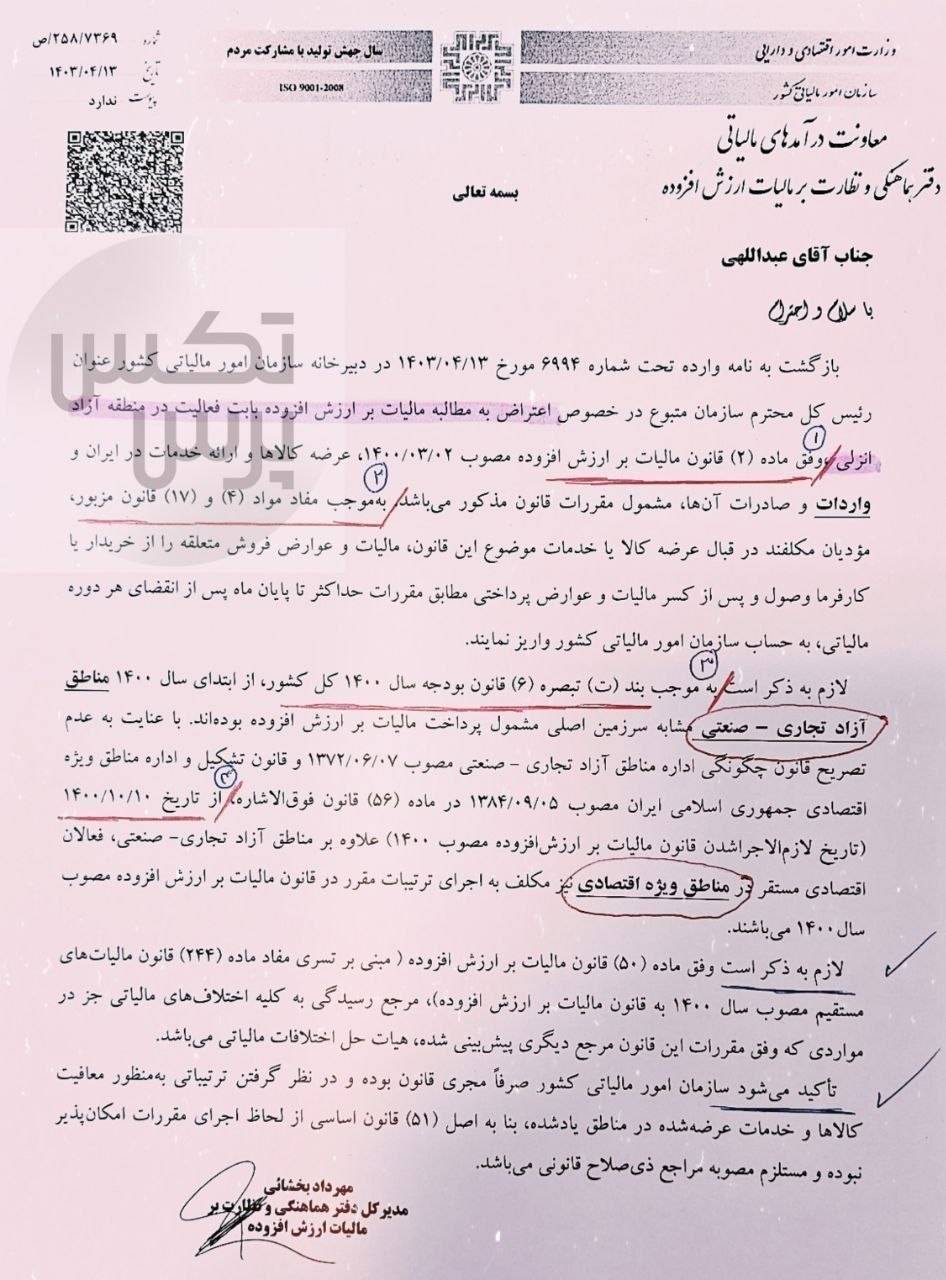
این بخشنامه در پاسخ به اعتراض نسبت به مطالبه مالیات بر ارزش افزوده بابت فعالیت در منطقه آزاد انزلی، شمول قانون مالیات بر ارزش افزوده بر عرضه کالا، ارائه خدمات، واردات و صادرات را یادآوری می‌کند. همچنین تصریح دارد که از ابتدای سال 1400 مناطق آزاد تجاری-صنعتی مشمول مالیات بر ارزش افزوده بوده‌اند و از تاریخ 1400/10/10 فعالان اقتصادی مستقر در مناطق ویژه اقتصادی نیز مکلف به اجرای مقررات قانون مالیات بر ارزش افزوده مصوب 1400 هستند. بخشنامه همچنین مرجع رسیدگی به اختلافات را هیات حل اختلافات مالیاتی اعلام کرده و تأکید می‌کند اعطای معافیت بدون مصوبه قانونی امکان‌پذیر نیست.
بخشنامه درباره مطالبه مالیات بر ارزش افزوده در مناطق آزاد و ویژه اقتصادی

جناب آقای عبدالهی

با سلام و احترام

بازگشت به نامه وارده تحت شماره 6994 مورخ 1403/04/13 در دبیرخانه سازمان امور مالیاتی کشور عنوان رئیس کل محترم سازمان متبوع در خصوص اعتراض به مطالبه مالیات بر ارزش افزوده بابت فعالیت در منطقه آزاد انزلی، وفق ماده  (2) قانون مالیات بر ارزش افزوده مصوب 1400/03/02، عرضه کالاها و ارائه خدمات در ایران و  واردات و صادرات آن ها، مشمول مقررات قانون مذکور می باشد. به موجب مفاد مواد (4) و (17) قانون مزبور، مؤدیان مکلفند در قبال عرضه کالا یا خدمات موضوع این قانون، مالیات و عوارض فروش متعلقه را از خریدار یا کارفرما وصول و پس از کسر مالیات و عوارض پرداختی مطابق مقررات حداکثر تا پایان ماه پس از انقضای هر دوره مالیاتی، به حساب سازمان امور مالیاتی کشور واریز نمایند.

لازم به ذکر است به موجب بند (ت) تبصره (6) قانون بودجه سال 1400 کل کشور، از ابتدای سال 1400 مناطق آزاد تجاری- صنعتی مشابه سرزمین اصلی مشمول پرداخت مالیات بر ارزش افزوده بوده اند. با عنایت به عدم تصریح قانون چگونگی اداره مناطق آزاد تجاری- صنعتی مصوب 1372/06/07 و قانون تشکیل و اداره مناطق ویژه اقتصادی جمهوری اسلامی ایران مصوب 1384/09/05 در ماده (56) قانون فوق الاشاره، از تاریخ 1400/10/10 (تاریخ لازم الاجرا شدن قانون مالیات بر ارزش افزوه مصوب 1400) علاوه بر مناطق آزاد تجاری- صنعتی، فعالان اقتصادی مستقر در مناطق ویژه اقتصادی نیز مکلف به اجرای ترتیبات مقرر در قانون مالیات بر ارزش افزوده مصوب سال 1400 می باشند.

لازم به ذکر است وفق ماده (50) قانون مالیات بر ارزش افزوده (مبنی بر تسری مفاد ماده (244) قانون مالیات های مستقیم مصوب سال 1400 به قانون مالیات بر ارزش افزوده)، مرجع رسیدگی به کلیه اختلاف های مالیاتی جز در مواردی که وفق مقررات این قانون مرجع دیگری پیش بینی شده، هیات حل اختلافات مالیاتی می باشد.

تأکید می شود سازمان امور مالیاتی کشور صرفاً مجری قانون بوده و در نظر گرفتن ترتیباتی به منظور معافیت کالاها و خدمات عرضه شده در مناطق یاد شده، بنا به اصل (51) قانون اساسی از لحاظ اجرای مقررات امکان پذیر نبوده و مستلزم مصوبه مراجع ذی صلاح قانونی می باشد.


مهرداد بخشائی مدیر کل دفتر هماهنگی و نظارت بر مالیات ارزش افزوده

فایل‌های پیوست:

1790238549_8994638886_258-7369-ص.jpg
دانلود
مورخ: 1399/12/27
شماره: 105678/300
سایر قوانین و مقررات
مورخ: 1372/06/07
شماره:
سایر قوانین و مقررات
معتبر