بازگشت
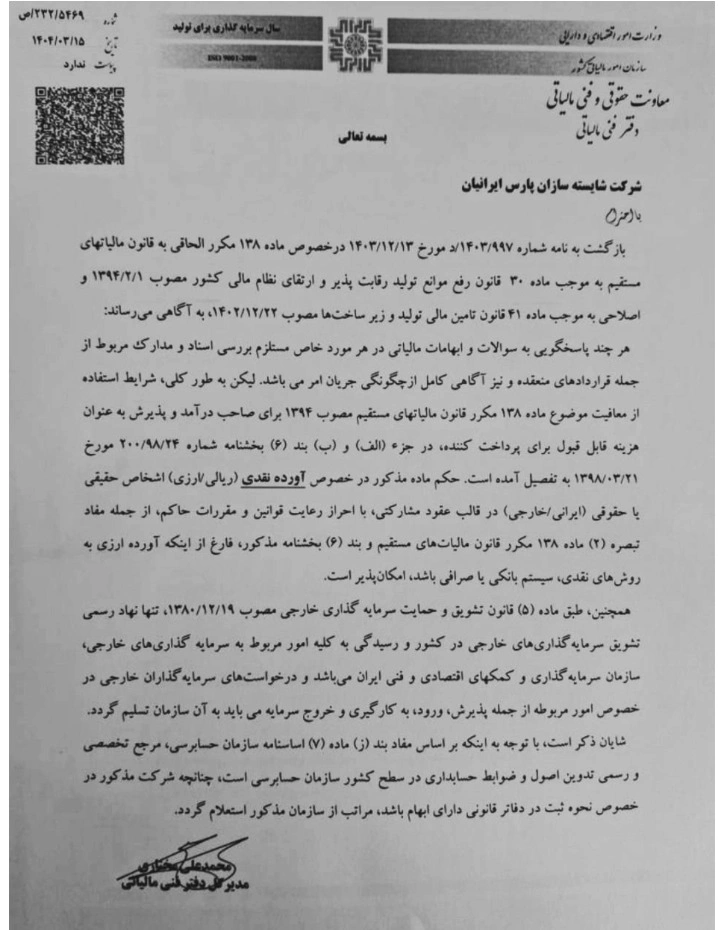
293شرکت شایستهسازان پارس ایرانیان
با احترام
بازگشت به نامه شماره 1403/997/د مورخ 1403/12/13 در خصوص ماده 138 مکرر الحاقی به مالیاتهای مستقیم به موجب ماده 30 قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور مصوب 1394/02/01 و اصلاحی به موجب ماده 41 قانون تأمین مالی تولید و زیرساختها مصوب 1402/12/22، به آگاهی میرساند:
هر چند پاسخگویی به سؤالات و ابهامات مالیاتی در هر مورد خاص مستلزم بررسی اسناد و مدارک مربوط از جمله قراردادهای منعقده و نیز آگاهی کامل از چگونگی جریان امر میباشد؛ لیکن به طور کلی، شرایط استفاده از معافیت موضوع ماده 138 مکرر قانون مالیاتهای مستقیم مصوب 1394 برای صاحب درآمد و پذیرش به عنوان هزینه قابل قبول برای پرداختکننده، در جزء (الف) و (ب) بند (6) بخشنامه شماره 200/98/24 مورخ 1398/03/21 به تفصیل آمده است. حکم ماده مذکور در خصوص آورده نقدی (ریالی/ارزی) اشخاص حقیقی یا حقوقی (ایرانی/خارجی) در قالب عقود مشارکتی، با احراز رعایت قوانین و مقررات حاکم، از جمله مفاد تبصره (2) ماده 138 مکرر قانون مالیاتهای مستقیم و بند (6) بخشنامه مذکور، فارغ از اینکه آورده ارزی به روشهای نقدی، سیستم بانکی یا صرافی باشد، امکانپذیر است.
همچنین، طبق ماده (5) قانون تشویق و حمایت سرمایهگذاری خارجی مصوب 1380/12/19، تنها نهاد رسمی تشویق سرمایهگذاریهای خارجی در کشور و رسیدگی به کلیه امور مربوط به سرمایهگذاریهای خارجی، سازمان سرمایهگذاری و کمکهای اقتصادی و فنی ایران میباشد و درخواستهای سرمایهگذاران خارجی در خصوص امور مربوطه از جمله پذیرش، ورود، بهکارگیری و خروج سرمایه میباید به آن سازمان تسلیم گردد.
شایان ذکر است، با توجه به اینکه بر اساس مفاد بند (ز) ماده (7) اساسنامه سازمان حسابرسی، مرجع تخصصی و رسمی تدوین اصول و ضوابط حسابداری در سطح کشور سازمان حسابرسی است، چنانچه شرکت مذکور در خصوص نحوه ثبت در دفاتر قانونی دارای ابهام باشد، مراتب از سازمان استعلام گردد.
محمدعلی مختاری
فایلهای پیوست: