بازگشت
975جناب آقای فعلهگری
مدیرکل محترم امور مالیاتی استان کردستان
با سلام و احترام
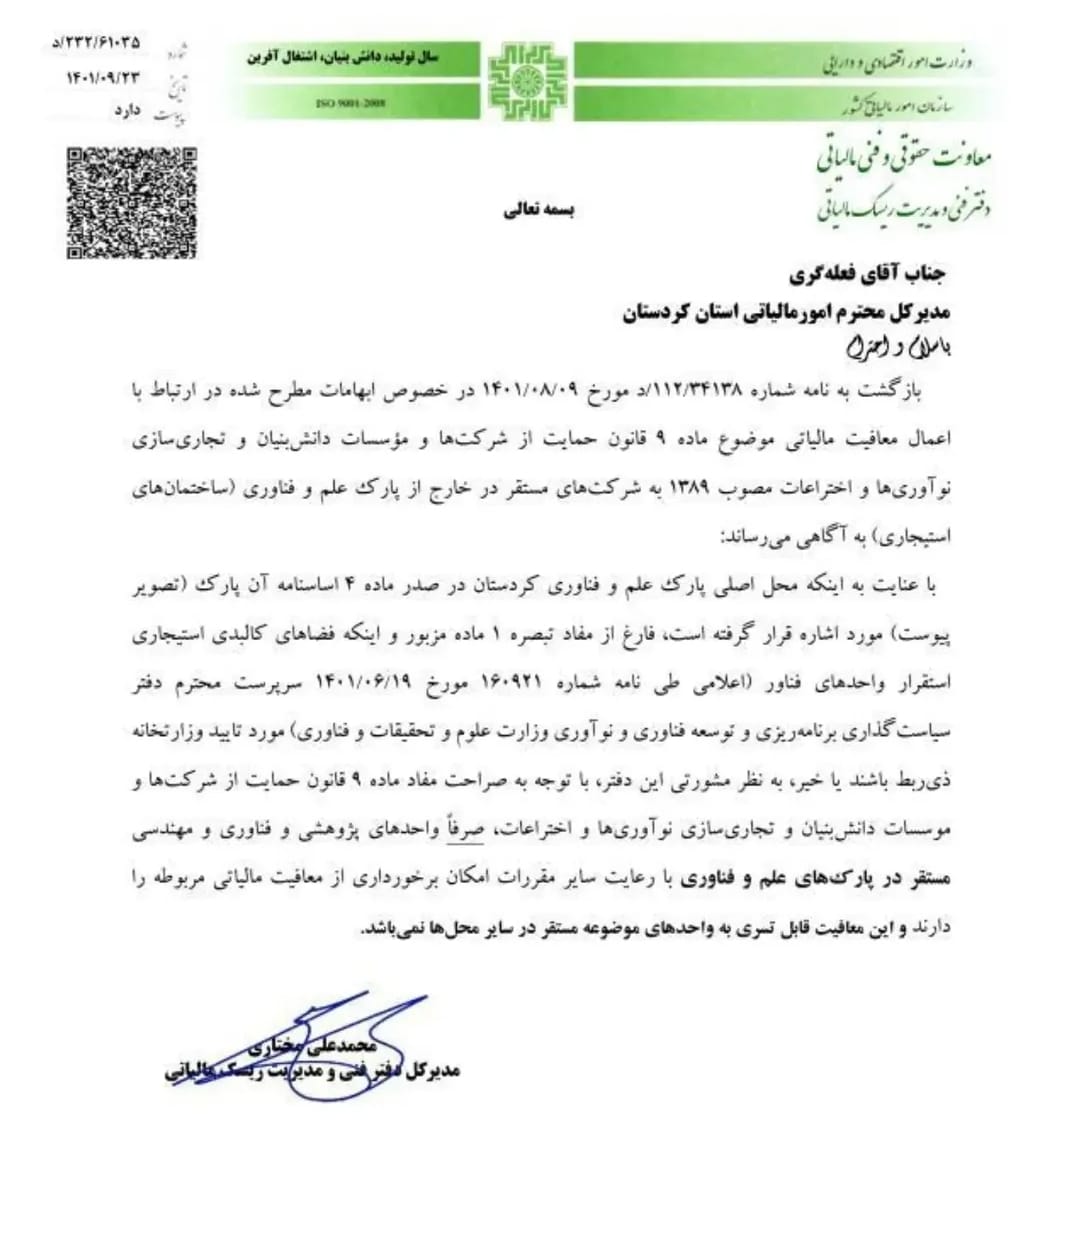
بازگشت به نامه شماره 112/34138/د مورخ 1401/08/09 در خصوص ابهامات مطرح شده در ارتباط با اعمال معافیت مالیاتی موضوع ماده 9 قانون حمایت از شرکتها و مؤسسات دانش بنیان و تجاریسازی نوآوریها و اختراعات مصوب 1389 به شرکتهای مستقر در خارج از پارک علم و فناوری (ساختمانهای استیجاری) به آگاهی میرساند:
با عنایت به اینکه محل اصلی پارک علم و فناوری کردستان در صدر ماده 4 اساسنامه آن پارک (تصویر پیوست) مورد اشاره قرار گرفته است، فارغ از مفاد تبصره 1 ماده مزبور و اینکه فضاهای کالبدی استیجاری استقرار واحدهای فناور (اعلامی طی نامه شماره 160921 مورخ 1401/06/19 سرپرست محترم دفتر سیاستگذاری برنامهریزی و توسعه فناوری و نوآوری وزارت علوم و تحقیقات و فناوری) مورد تأیید وزارتخانه ذیربط باشند یا خیر، به نظر مشورتی این دفتر، با توجه به صراحت مفاد 9 قانون حمایت از شرکتها و مؤسسات دانش بنیان و تجاریسازی نوآوریها و اختراعات، صرفاً واحدهای پژوهشی و فناوری و مهندسی مستقر در پارکهای علم و فناوری با رعایت سایر مقررات امکان برخورداری از معافیت مالیاتی مربوطه را دارند و این معافیت قابل تسری به واحدهای موضوعه مستقر در سایر محلهای نمیباشد.
فایلهای پیوست: