

بازگشت
241
مورخ:
1391/03/08
شماره:
200/4984
بخشنامه
منسوخ
خلاصه مقرره
این مقرره درباره «مفاد تبصره 4 ماده 105 ق. م. م در مورد سود سهام یا سهامالشرکه دریافتی از شرکتهای سرمایهپذیر خارجی جاری نخواهد بود لذا سود سهام یا سهامالشرکه مذکور مشمول مالیات است» است و نظر به اینکه در خصوص حکم موضوع تبصره 4 ماده 105 اصلاحیه قانون مالیاتهای مستقیم مصوب 1380/11/27 ابهاماتی مطرح میباشد، لذا به استناد حکم تبصره ذیل ماده 180 قانون موصوف یادآور میگردد.
مفاد تبصره 4 ماده 105 ق. م. م در مورد سود سهام یا سهامالشرکه دریافتی از شرکتهای سرمایهپذیر خارجی جاری نخواهد بود لذا سود سهام یا سهامالشرکه مذکور مشمول مالیات است
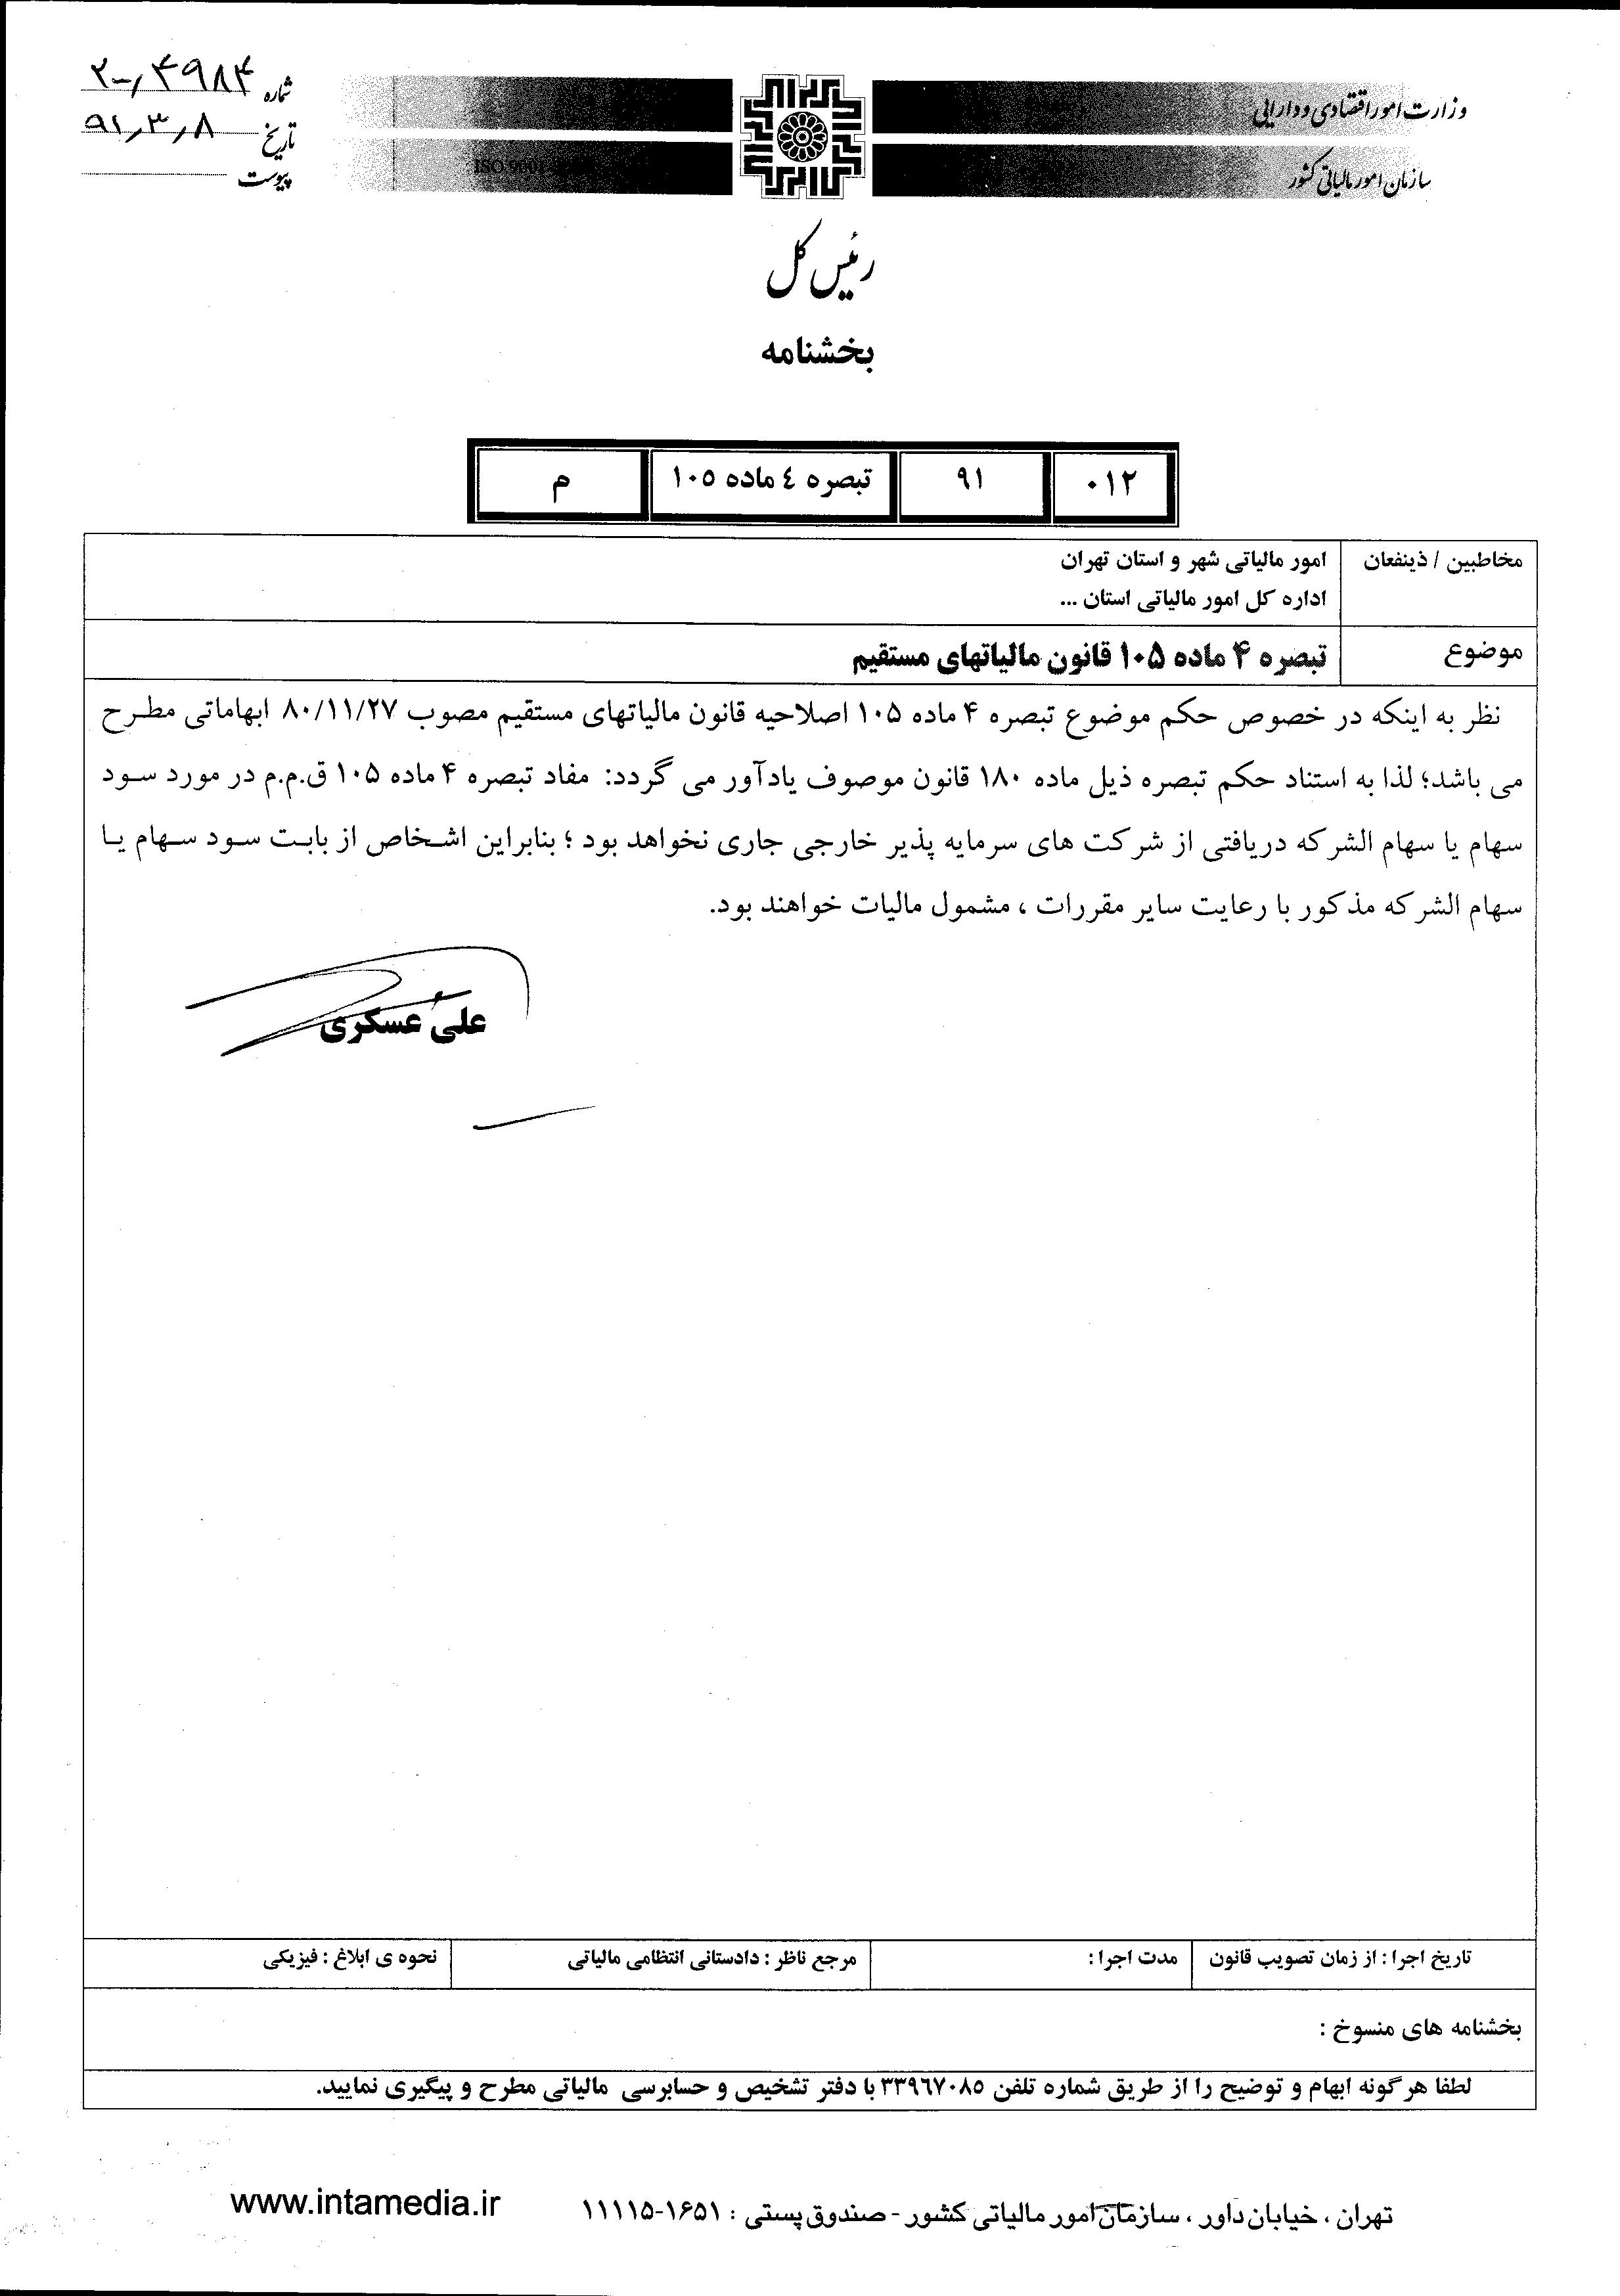
نظر به اینکه در خصوص حکم موضوع تبصره 4 ماده 105 اصلاحیه قانون مالیاتهای مستقیم مصوب 1380/11/27 ابهاماتی مطرح میباشد، لذا به استناد حکم تبصره ذیل ماده 180 قانون موصوف یادآور میگردد:[1]
مفاد تبصره 4 ماده 105 ق. م. م در مورد سود سهام یا سهامالشرکه دریافتی از شرکتهای سرمایهپذیر خارجی جاری نخواهد بود، بنابراین اشخاص از بابت سود سهام یا سهامالشرکه مذکور با رعایت سایر مقررات، مشمول مالیات خواهند بود.
1 . بخشهای خطخورده به موجب بخشنامه شماره 200/93/126 مورخ 1381/01/01 منسوخ شدهاند.
علی عسکری
رئیس کل سازمان امور مالیاتی کشور
فایلهای پیوست:
مورخ:
1393/11/12
شماره:
200/93/126
بخشنامه
معتبر
ناسخ