بازگشت
254مدیرکل محترم امور مالیاتی استان گیلان
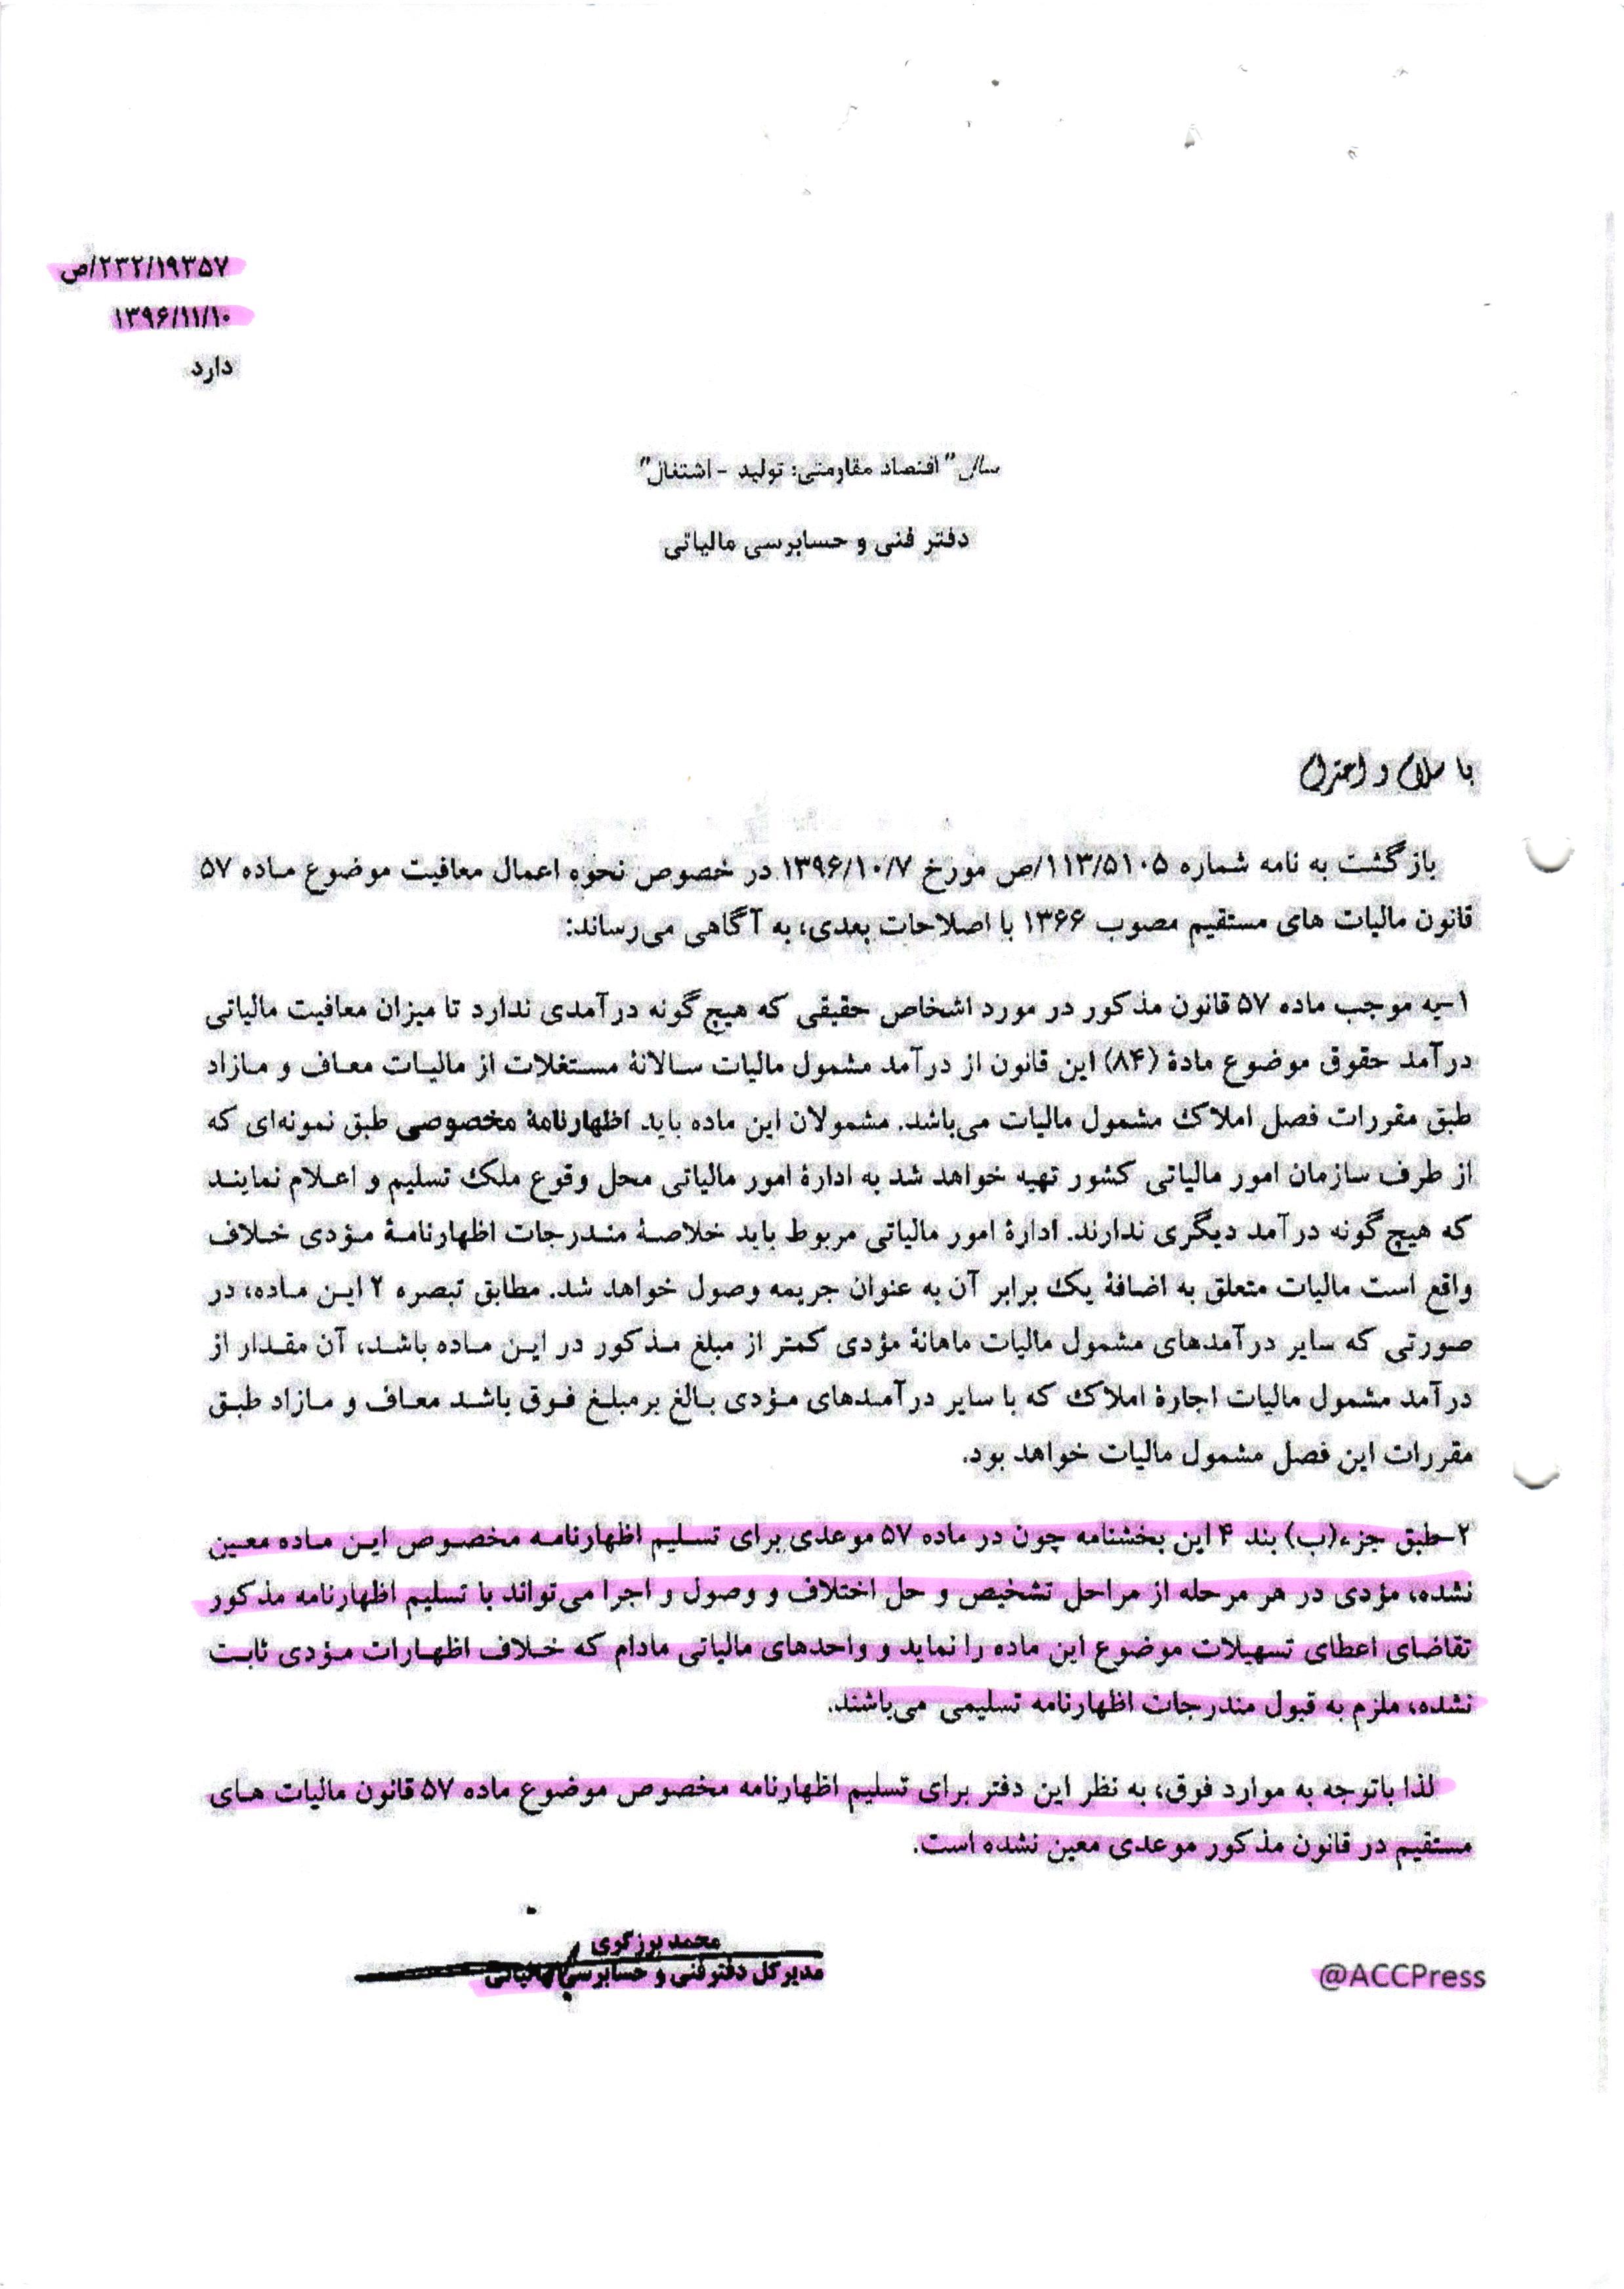
بازگشت به نامه شماره 113/5105/ص مورخ 1396/10/07 در خصوص نحوه اعمال معافیت موضوع ماده 57 قانون مالیاتهای مستقیم مصوب 1366 با اصلاحات بعدی، به آگاهی میرساند:
1- به موجب ماده 57 قانون مذکور در مورد اشخاص حقیقی که هیچگونه درآمدی ندارد تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده (84) این قانون از درآمد مشمول مالیات سالانه مستغلات از مالیات معاف و مازاد طبق مقررات فصل املاک مشمول مالیات میباشد. مشمولان این ماده باید اظهارنامه مخصوصی طبق نمونهای که از طرف سازمان امور مالیاتی کشور تهیه خواهد شد به اداره امور مالیاتی محل وقوع ملک تسلیم و اعلام نمایند که هیچگونه درآمد دیگری ندارند. اداره امور مالیاتی مربوط باید خلاصه مندرجات اظهارنامه مؤدی خلاف واقع است مالیات متعلق به اضافه یک برابر آن به عنوان جریمه وصول خواهد شد. مطابق تبصره 2 این ماده، در صورتی که سایر درآمدهای مشمول مالیات ماهانه مؤدی کمتر از مبلغ مذکور در این ماده باشد، آن مقدار از درآمد مشمول مالیات اجاره املاک که با سایر درآمدهای مؤدی بالغ بر مبلغ فوق باشد معاف و مازاد طبق مقررات این فصل مشمول مالیات خواهد بود.
2- طبق جزء (ب) بند 4 این بخشنامه چون در ماده 57 موعدی برای تسلیم اظهارنامه مخصوص این ماده معین نشده، مؤدی در هر مرحله از مراحل تشخیص و حل اختلاف و وصول و اجرا میتواند با تسلیم اظهارنامه مذکور تقاضای اعطای تسهیلات موضوع این ماده را نماید و واحدهای مالیاتی مادام که خلاف اظهارات مؤدی ثابت نشده، ملزم به قبول مندرجات اظهارنامه تسلیمی میباشند.
لذا با توجه به موارد فوق، به نظر این دفتر برای تسلیم اظهارنامه مخصوص موضوع ماده 57 قانون مالیاتهای مستقیم در قانون مذکور موعدی معین نشده است.
مدیرکل دفتر فنی و حسابرسی مالیاتی
فایلهای پیوست: