بازگشت
186با سلام و احترام
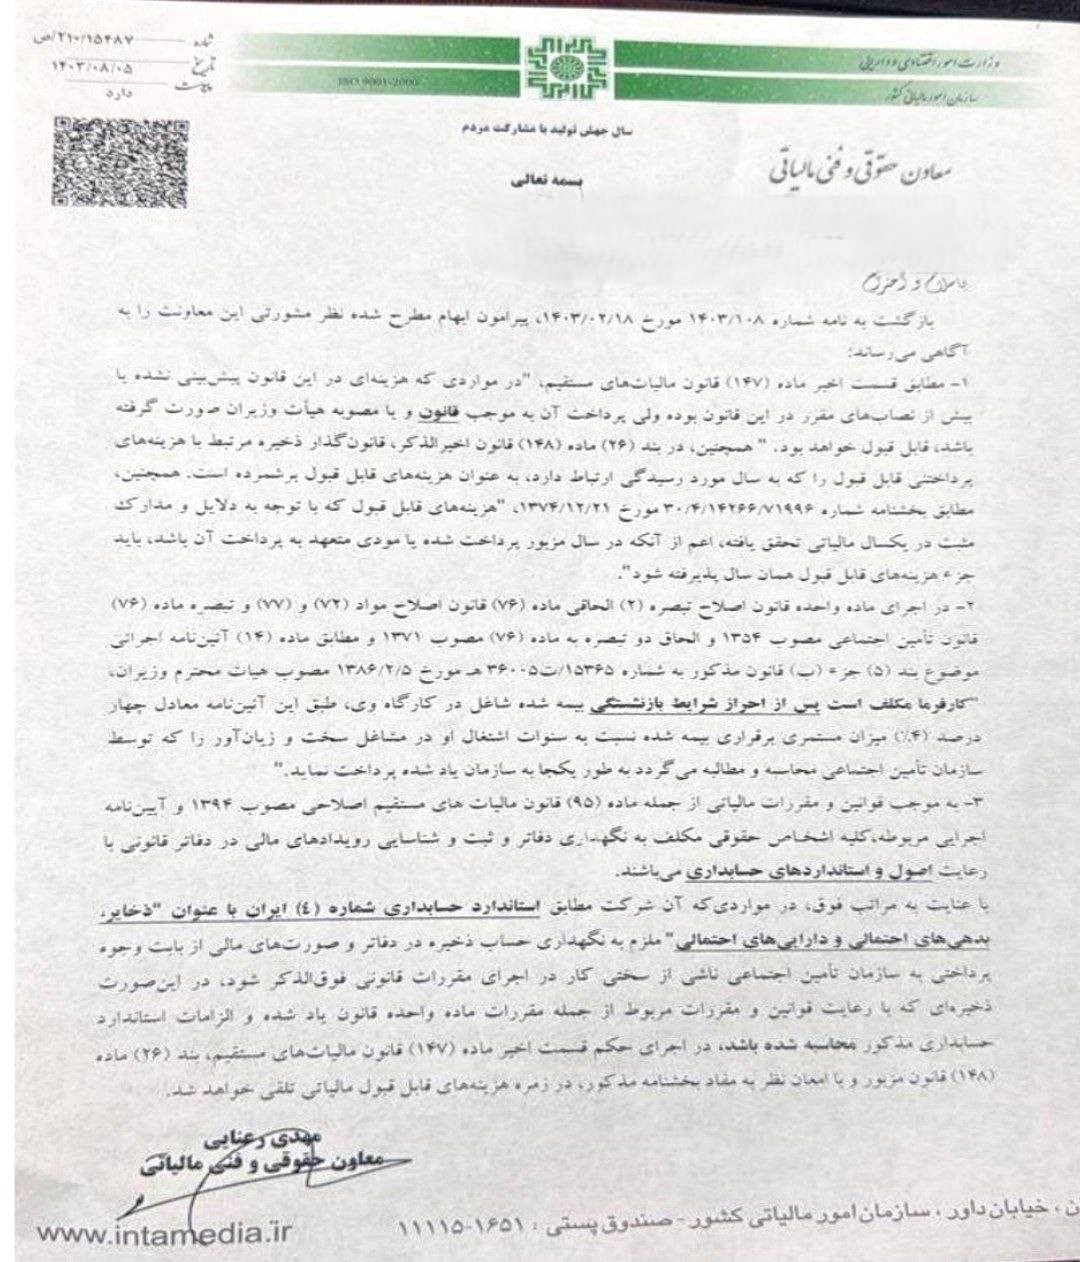
بازگشت به نامه شماره 1403/108 مورخ 1403/02/18، پیرامون ابهام مطرح شده نظر مشورتی این معاونت را به آگاهی میرساند؛
1- مطابق قسمت اخیر ماده (147) قانون مالیاتهای مستقیم، «در مواردی که هزینهای در این قانون پیشبینی نشده یا پیش از نصابهای مقرر در این قانون بوده ولی پرداخت آن به موجب قانون و یا مصوبه هیات وزیران صورت گرفته باشد، قابل قبول خواهد بود.» همچنین، در بند (26) ماده (148) قانون اخیرالذکر، قانونگذار ذخیره مرتبط با هزینههای پرداختی قابل قبول را که به سال مورد رسیدگی ارتباط دارد، به عنوان هزینههای قابل قبول بر شمرده است. همچنین، مطابق بخشنامه شماره 30/4/14266/71996 مورخ 1374/12/21، «هزینههای قبول که با توجه به دلایل و مدارک مثبت در یک سال مالیاتی تحقق یافته، اعم از آن که در سال مزبور پرداخت شده یا مؤدی متعهد به پرداخت آن باشد، باید جزء هزینههای قابل قبول همان سال پذیرفته شود».
2- در اجرای ماده واحده قانون اصلاح تبصره (2) الحاقی ماده (76) قانون اصلاح مواد (72) و (77) و تبصره ماده (76) قانون تأمین اجتماعی مصوب 1354 و الحاق دو تبصره به ماده (76) مصوب 1371 و مطابق ماده (14) آئیننامه اجرایی موضوع بند (5) جزء (ب) قانون مذکور به شماره 15365/ت 36005 هـ مورخ 1386/02/05 مصوب هیات محترم وزیران، «کارفرما مکلف است پس از احراز شرایط بازنشستگی بیمه شده شاغل در کارگاه وی، طبق این آئیننامه معادل چهار درصد (4%) میزان مستمری بر قراری بیمه شده نسبت به سنوات اشتغال او در مشاغل سخت و زیانآور را که توسط سازمان تأمین اجتماعی محاسبه و مطالعه میگردد به طور یک جا به سازمان یاد شده پرداخت نماید.»
3- به موجب قوانین و مقررات مالیاتی از جمله ماده (95) قانون مالیاتهای مستقیم اصلاحی مصوب 1394 و آئیننامه اجرایی مربوطه، کلیه اشخاص حقوقی مکلف به نگهداری دفاتر و ثبت و شناسایی رویدادهای مالی در دفاتر قانونی با رعایت اصول و استانداردهای حسابداری میباشند.
با عنایت به مراتب فوق، در مواردی که آن شرکت مطابق استاندارد حسابداری شماره (4) ایران با عنوان «ذخایر، بدهیهای احتمالی و داراییهای احتمالی» ملزم به نگهداری حساب ذخیره در دفاتر و صورتهای مالی از بابت وجوه پرداختی به سازمان تأمین اجتماعی ناشی از سختی کار در اجرای مقررات قانونی فوقالذکر شود، در این صورت ذخیرهای که با رعایت قوانین و مقررات مربوطه از جمله مقررات ماده واحده قانون یاد شده و الزامات استاندارد حسابداری مذکور محاسبه شده باشد، در اجرای حکم قسمت اخیر ماده (147) قانون مالیاتهای مستقیم، بند (26) ماده (148) قانون مزبور و با امعان نظر به مفاد بخشنامه مذکور، در زمره هزینههای قابل قبول مالیاتی تلقی خواهد شد.
فایلهای پیوست: