
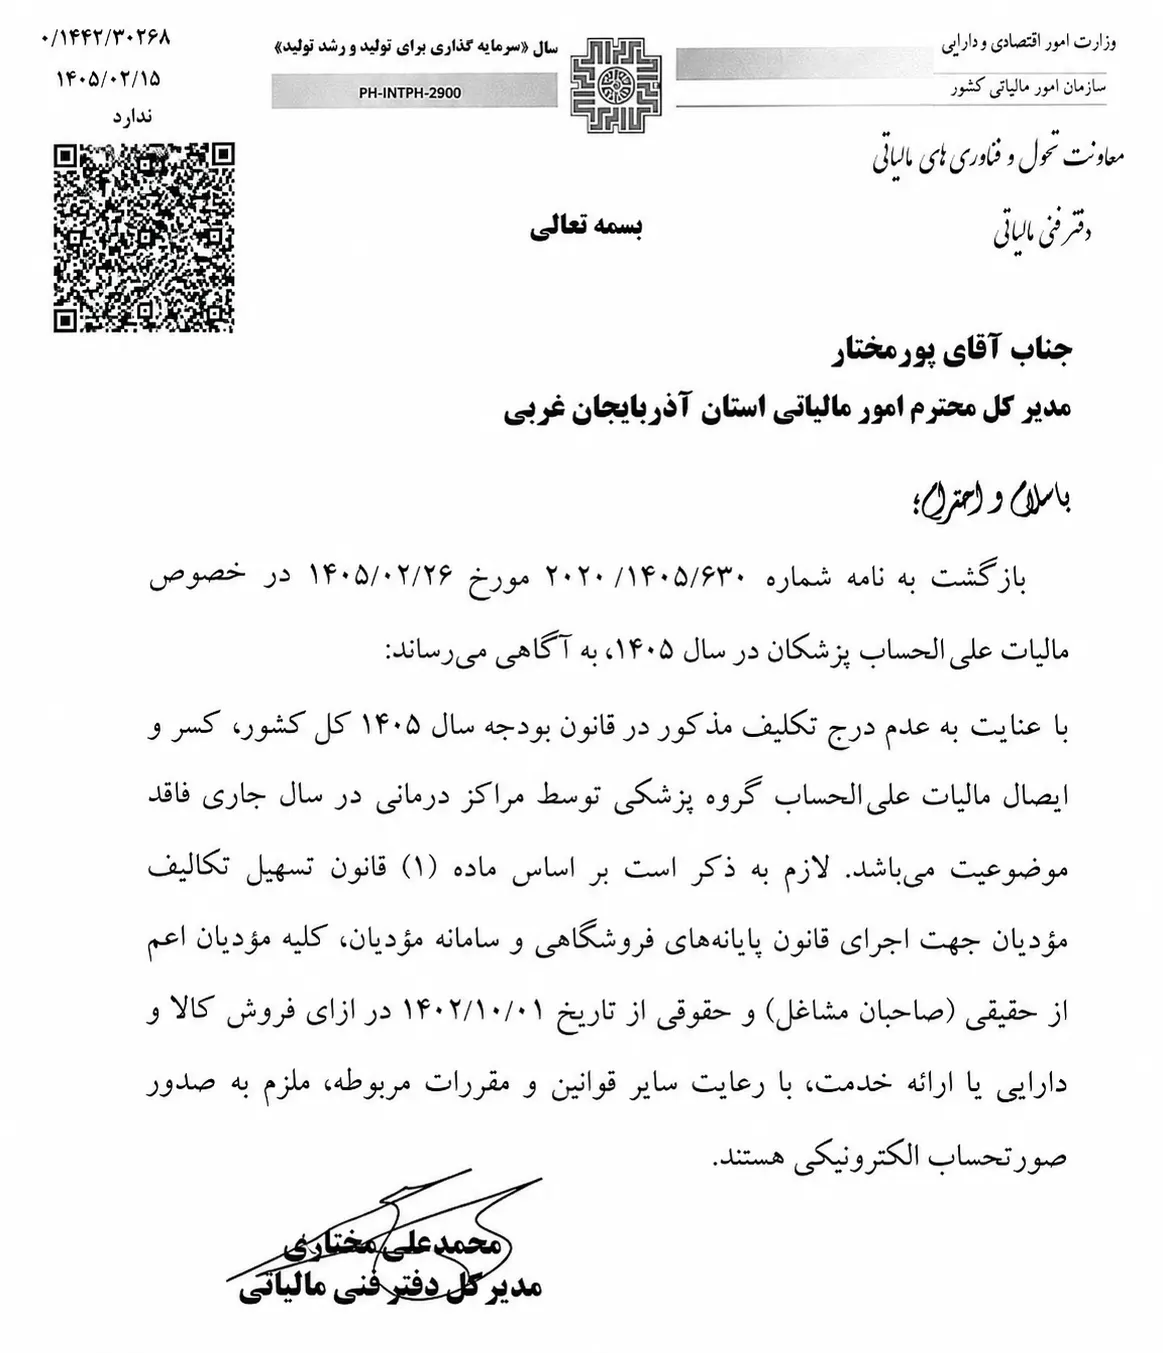
مالیات علیالحساب پزشکان در سال 1405 و تکلیف مراکز درمانی نسبت به کسر و ایصال آن.

بازگشت
3,151
عدم کسر مالیات علیالحساب پزشکان در سال 1405
تاریخ انتشار: 1405/03/18
پرسش و پاسخ
-
بهاری
( 26 خرداد 1405)سلام و عرض خسته نباشید
برای مراکز درمانی کوچک که سامانه مودیان ندارند تکلیف چیست ؟اندازه کوچک مرکز درمانی بهتنهایی معیار حذف تکالیف نیست. ابتدا باید شخصیت حقیقی یا حقوقی مرکز، نوع درآمد، شمول صورتحساب الکترونیکی و تفاوت حقوق کارکنان با حقالزحمه پزشک مستقل روشن شود. معافیت خدمات درمانی از ارزش افزوده، معافیت عمومی از مالیات عملکرد یا صورتحساب ایجاد نمیکند. درباره کسر علیالحساب پزشکان در سال ۱۴۰۵، باید حکم بودجه و بخشنامه همان سال و وضعیت صورتحساب معتبر بررسی شود؛ صرف نداشتن سامانه دلیل کافی برای اعلام «عدم کسر» نیست. قرارداد پزشکان و متن بخشنامهای که به آن استناد کردهاید لازم است.
مستند: ماده ۹ قانون مالیات بر ارزش افزوده؛ مواد ۸۶ و ۹۳ قانون مالیاتهای مستقیم؛ حکم خاص بودجه سال ۱۴۰۵ نیازمند تطبیق
منابع و راهنمای درسان:
https://thdorsan.com/law-doc/قانون-مالیات-ارزش-افزوده-40364
https://thdorsan.com/law-doc/قانون-مالیات-های-مستقیم-ماده-86 -
محمد
( 10 تیر 1405)ادرات امور مالیاتی استانها از ارسال بخشنامه لغو 10 درصد تکلیفی به مراکز درمانی خوداری مینمایند و این موضوع ابهام پیش ا ورده لذا به منظور رفع ابهام سازمان امور مالیاتی طی بخشنامه به تمامی ادارات کل مالیاتی و وزارت بهداشت مراتب را اعلام فرمایند
دلیلی نداره برای اجرا منتظر ابلاغ بمانید
اصلی 51 قانون اساسی
هیچ ابهامی نیست و هیچ وقت برای درک قانون منتظر بخشنامه نمانید
هیچ نوع مالیات وضع نمیشود مگر به موجب قانون. موارد معافیت و بخشودگی و تخفیف مالیاتی به موجب قانون مشخص میشود.
ثبت نظر