بازگشت
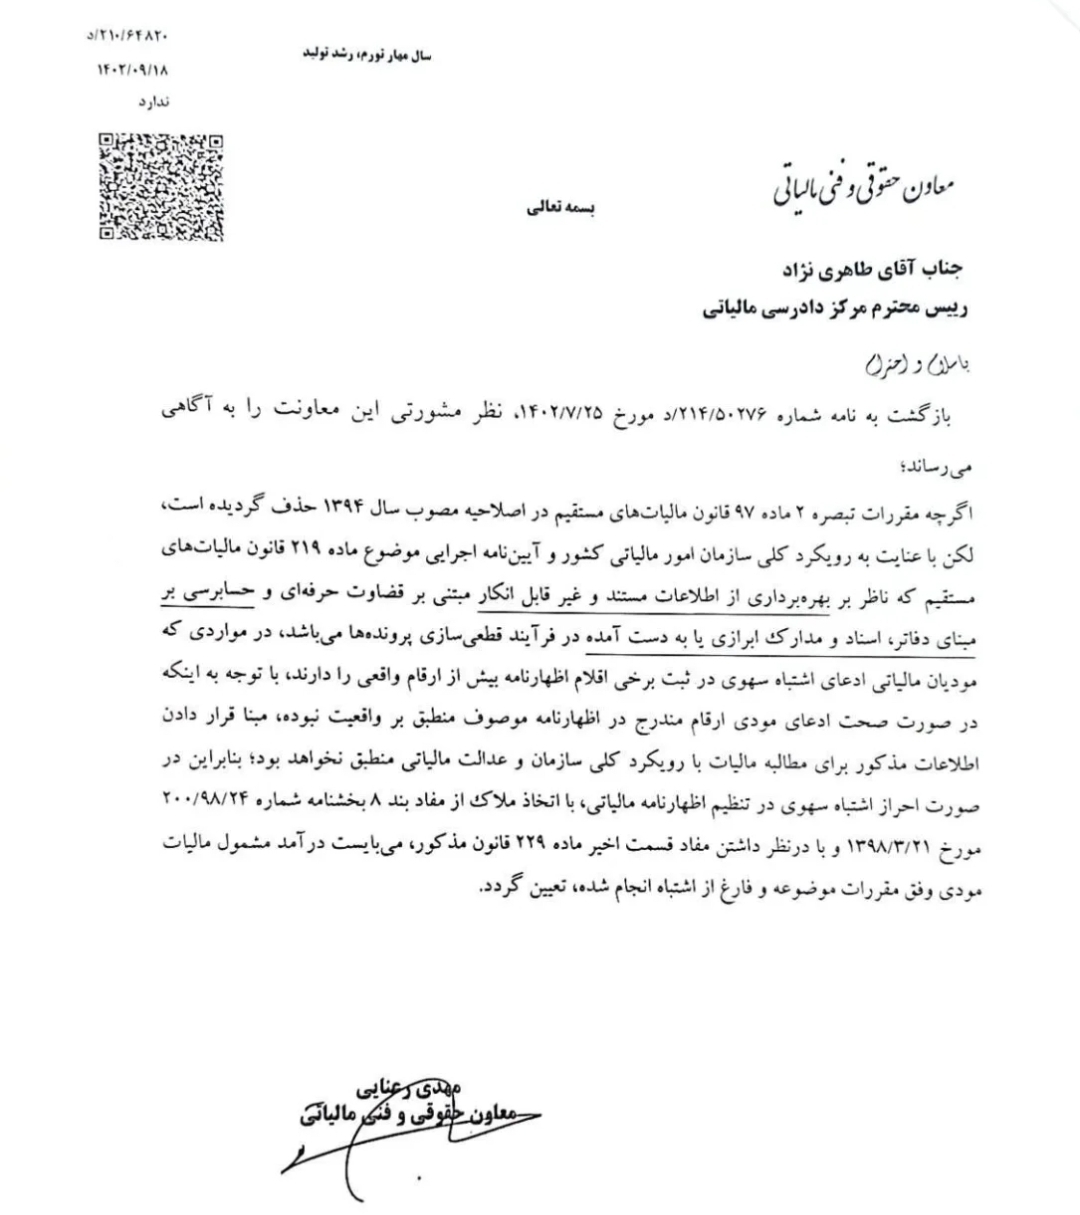
1,177جناب آقای طاهرینژاد
رئیس محترم مرکز دادرسی مالیاتی
با سلام و احترام
بازگشت به نامه شماره 214/50276/د مورخ 1402/07/25، نظر مشورتی این معاونت را به آگاهی میرساند:
اگرچه مقررات تبصره 2 ماده 97 قانون مالیاتهای مستقیم در اصلاحیه مصوب سال 1394 حذف گردیده است، لکن با عنایت به رویکرد کلی سازمان امور مالیاتی کشور و آئیننامه اجرایی موضوع ماده 219 قانون مالیاتهای مستقیم که ناظر بر بهرهبرداری از اطلاعات مستند و غیر قابل انکار مبنی بر قضاوت حرفهای و حسابرسی بر مبنای دفاتر، اسناد و مدارک ابرازی پا به دست آمده در فرایند قطعیسازی پروندهها میباشد، در مواردی که مؤدیان مالیاتی ادعای اشتباه سهوی در ثبت برخی اقلام اظهارنامه بیش از ارقام واقعی را دارند، با توجه به اینکه در صورت صحت ادعای مؤدی ارقام مندرج در اظهارنامه موصوف منطبق بر واقعیت نبوده، مبنا قرار دادن اطلاعات مذکور برای مطالبه مالیات با رویکرد کلی سازمان و عدالت مالیاتی منطبق نخواهد بود؛ بنابراین در صورت احراز اشتباه سهوی در تنظیم اظهارنامه مالیاتی، با اتخاذ ملاک از مفاد بند 8 بخشنامه شماره 200/98/24 مورخ 1398/03/21 و با در نظر داشتن مفاد قسمت اخیر ماده 229 قانون مذکور، میبایست درآمد مشمول مالیات مؤدی وفق مقررات موضوعه و فارغ از اشتباه انجام شده، تعیین گردد.
فایلهای پیوست: