

بازگشت
236
مورخ:
1405/07/27
شماره:
200/1405/59
بخشنامه
معتبر
اصلاح کننده
خلاصه مقرره
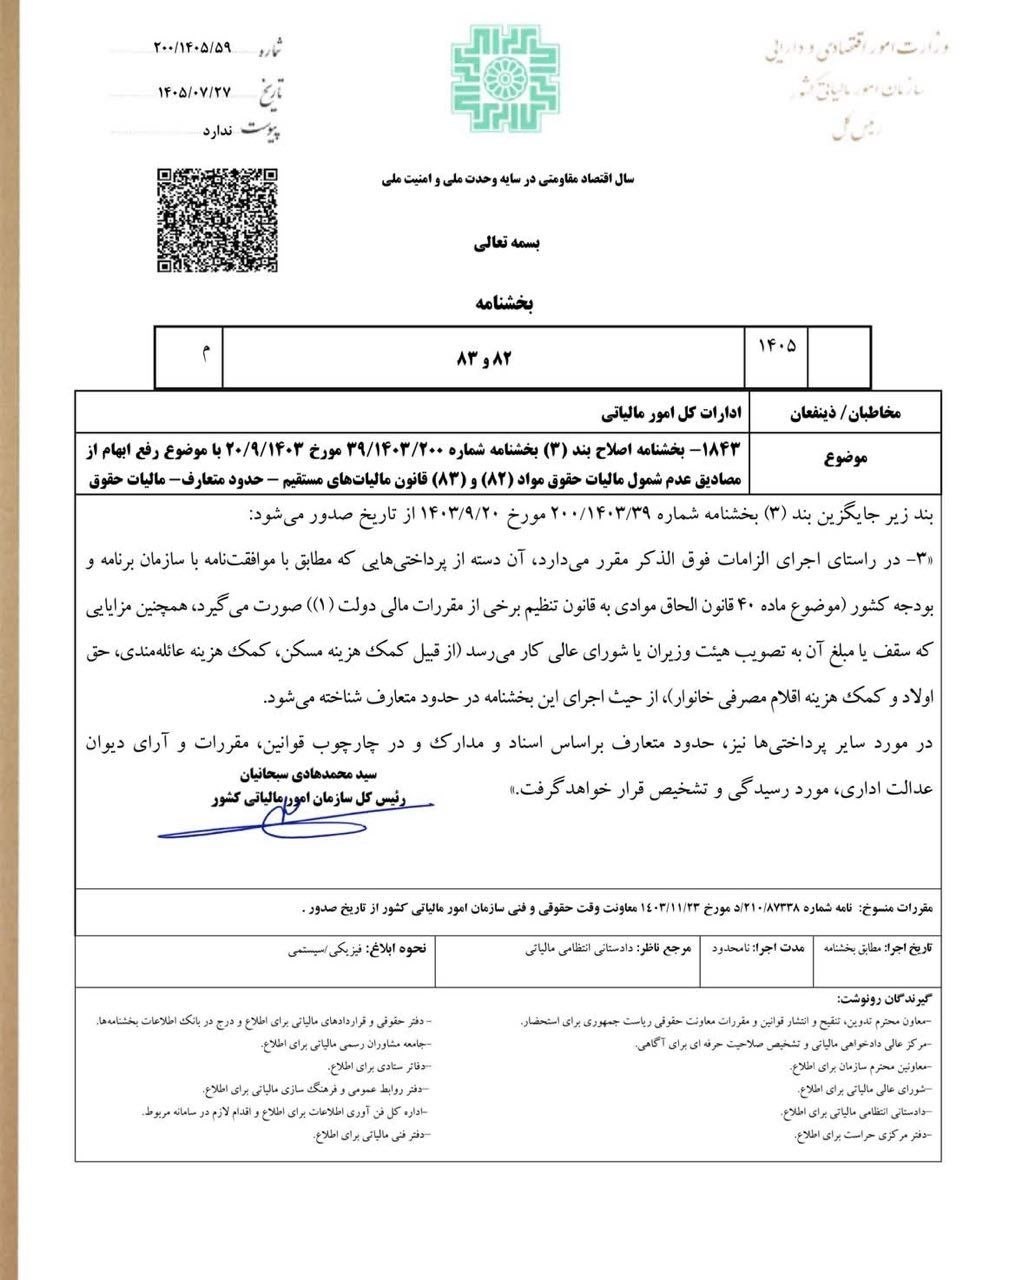
این بخشنامه بند (3) بخشنامه شماره 200/1403/39 مورخ 1403/09/20 را از تاریخ صدور جایگزین میکند و در خصوص حدود متعارف پرداختیها و مزایای مشمول مقررات مالیات حقوق رفع ابهام مینماید. بر اساس آن، پرداختیهای انجامشده طبق موافقتنامه با سازمان برنامه و بودجه کشور موضوع ماده 40 قانون الحاق مواردی به قانون تنظیم برخی از مقررات مالی دولت (1) و نیز مزایایی که سقف یا مبلغ آنها به تصویب هیات وزیران یا شورای عالی کار میرسد، در اجرای این بخشنامه در حدود متعارف شناخته میشود. سایر پرداختیها نیز بر مبنای اسناد و مدارک و در چارچوب قوانین، مقررات و آرای دیوان عدالت اداری رسیدگی و تشخیص خواهد شد.
اصلاح بند 3 بخشنامه شماره 200/1403/39 مورخ 1403/09/20 با موضوع رفع ابهام از مصادیق عدم شمول مالیات حقوق مواد 82 و 83 قانون مالیاتهای مستقیم و حدود متعارف پرداختیها در مالیات حقوق
ادارات کل امور مالیاتی
بند زیر جایگزین بند (3) بخشنامه شماره 200/1403/39 مورخ 1403/09/20 از تاریخ صدور میشود:
«3- در راستای اجرای الزامات فوقالذکر مقرر میدارد، آن دسته از پرداختیهایی که مطابق با موافقتنامه با سازمان برنامه و بودجه کشور (موضوع ماده 40 قانون الحاق مواردی به قانون تنظیم برخی از مقررات مالی دولت 1) صورت میگیرد، همچنین مزایایی که سقف یا مبلغ آن به تصویب هیات وزیران یا شورای عالی کار میرسد (از قبیل کمک هزینه مسکن، کمک هزینه عائلهمندی، حق اولاد و کمک هزینه اقلام مصرفی خانوار)، از حیث اجرای این بخشنامه در حدود متعارف شناخته میشود. در مورد سایر پرداختیها نیز، حدود متعارف بر اساس اسناد و مدارک و در چهارچوب قوانین، مقررات و آرای دیوان عدالت اداری، مورد رسیدگی و تشخیص قرار خواهد گرفت.»
سید محمدهادی سبحانیان رئیس کل سازمان امور مالیاتی کشور
مورخ:
1403/09/20
شماره:
200/1403/39
بخشنامه
معتبر
اصلاح شده
مورخ:
1384/09/12
شماره:
52647
سایر قوانین و مقررات