لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

194
(0)
مورخ: 1405/06/21
شماره: 210/48266/د
بخشنامه
معتبر
خلاصه مقرره
این بخشنامه به ادارات کل امور مالیاتی ابلاغ می‌کند در مواردی که اوراق تشخیص مالیات عملکرد سال 1399 بر مبنای اظهارنامه برآوردی صادر شده و محاسبه درآمد مشمول مالیات توسط اداره امور مالیاتی نوع A صرفاً بر اساس سرجمع تراکنش‌های بانکی مؤدی انجام شده باشد، چنانچه اسناد و مدارک دال بر درآمدی بودن تراکنش‌ها در دسترس نباشد، اقدامات لازم مطابق بخشنامه قبلی انجام و نتیجه به قید فوریت حداکثر تا تاریخ 1405/07/05 به دفتر امور تشخیص مالیاتی ارسال شود.
ارسال فوری نتیجه بررسی مجدد اوراق تشخیص برآوردی عملکرد 1399

ادارات کل امور مالیاتی

با احترام
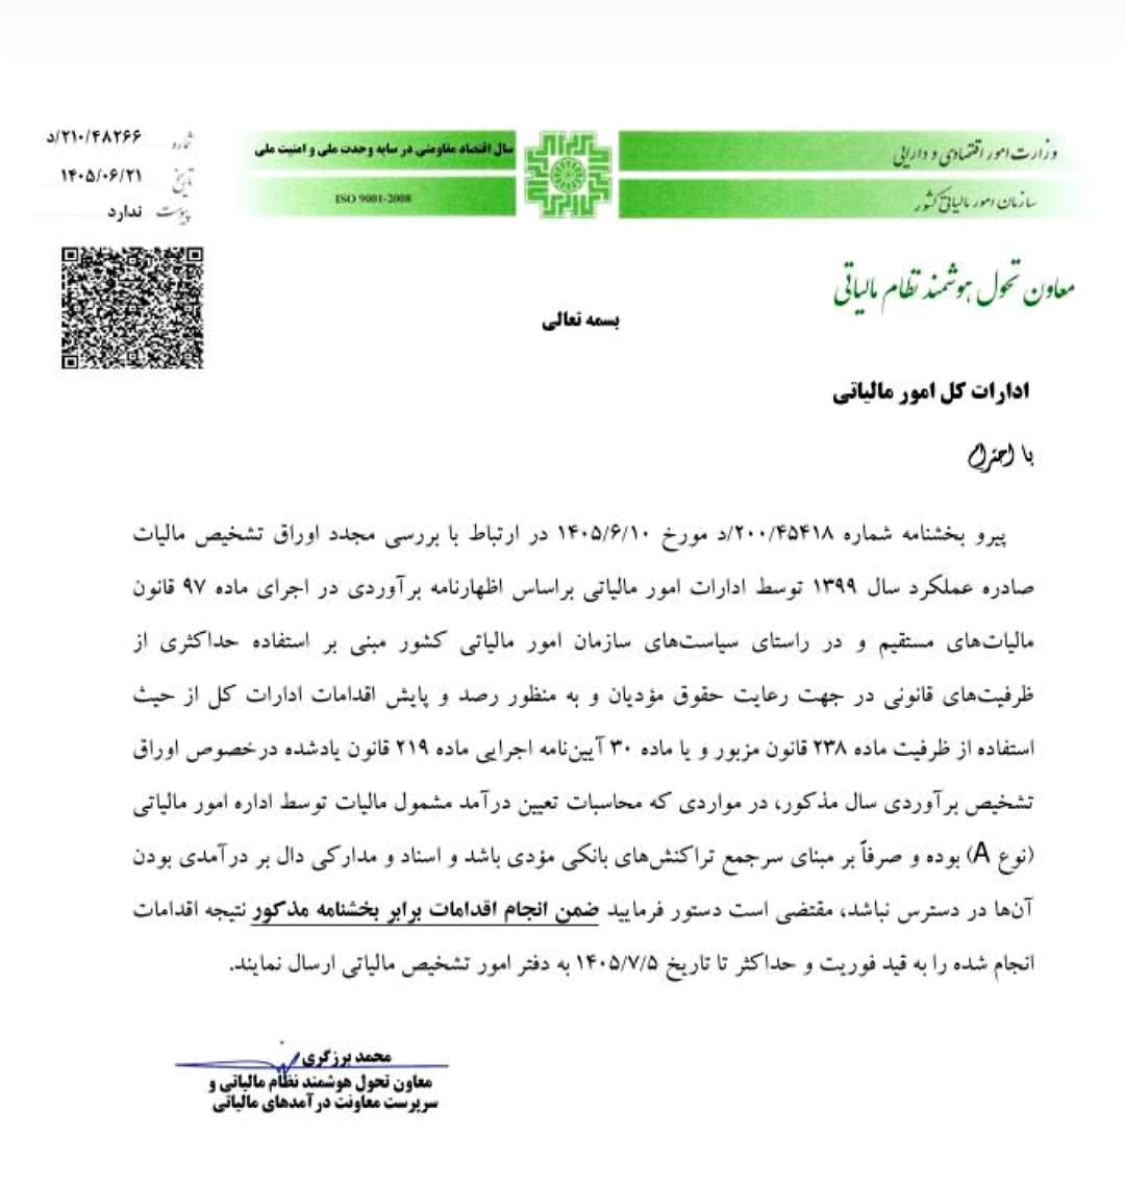
پیرو بخشنامه شماره 200/45418/د مورخ 1405/06/10 در ارتباط با بررسی مجدد اوراق تشخیص مالیات صادره عملکرد سال 1399 توسط ادارات امور مالیاتی بر اساس اظهارنامه برآوردی در اجرای ماده 97 قانون مالیات‌های مستقیم و در راستای سیاست‌های سازمان امور مالیاتی کشور مبنی بر استفاده حداکثری از ظرفیت‌های قانونی در جهت رعایت حقوق مؤدیان و به منظور رصد و پایش اقدامات ادارات کل از حیث استفاده از ظرفیت ماده 238 قانون مزبور و یا ماده 30 آئین‌نامه اجرایی ماده 219 قانون یاد شده در خصوص اوراق تشخیص برآوردی سال مذکور، در مواردی که محاسبات تعیین درآمد مشمول مالیات توسط اداره امور مالیاتی (نوع A) بوده و صرفاً بر مبنای سرجمع تراکنش‌های بانکی مؤدی باشد و اسناد و مدارکی دال بر درآمدی بودن آن‌ها در دسترس نباشد، مقتضی است دستور فرمایید ضمن انجام اقدامات برابر بخشنامه مذکور نتیجه اقدامات انجام شده را به قید فوریت و حداکثر تا تاریخ 1405/07/05 به دفتر امور تشخیص مالیاتی ارسال نمایند.

محمد برزگری معاون تحول هوشمند نظام مالیاتی و سرپرست معاونت درآمد های مالیاتی

فایل‌های پیوست:

1789216272_4231514769_210-48266-د.jpg
دانلود