بازگشت
104جناب آقای دکتر طاهرینژاد
رئیس محترم مرکز دادرسی مالیاتی
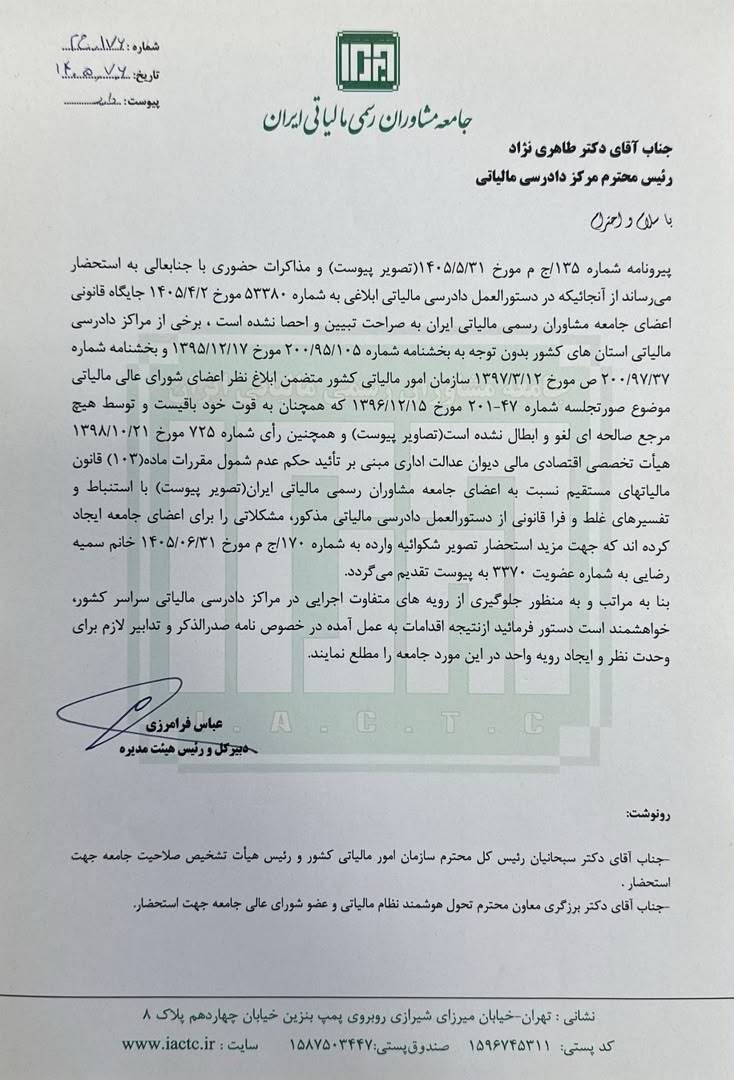
پیرو نامه شماره 135/ج م مورخ 1405/05/31 (تصویر پیوست) و مذاکرات حضوری با جنابعالی به استحضار میرساند از آنجایی که در دستورالعمل دادرسی مالیاتی ابلاغی به شماره 53380 مورخ 1405/04/02 جایگاه قانونی اعضای جامعه مشاوران رسمی مالیاتی ایران به صراحت تبیین و احصا نشده است، برخی از مراکز دادرسی مالیاتی استانهای کشور بدون توجه به بخشنامه شماره 200/95/105 مورخ 1395/12/17 و بخشنامه شماره 200/97/37 ص مورخ 1397/03/12 سازمان امور مالیاتی کشور متضمن ابلاغ نظر اعضای شورای عالی مالیاتی موضوع صورتجلسه شماره 47-201 مورخ 1396/12/15 که همچنان به قوت خود باقی است و توسط هیچ مرجع صالحهای لغو و ابطال نشده است (تصاویر پیوست) و همچنین رأی شماره 725 مورخ 1398/10/21 هیات تخصصی اقتصادی مالی دیوان عدالت اداری مبنی بر تأیید حکم عدم شمول مقررات ماده (103) قانون مالیاتهای مستقیم نسبت به اعضای جامعه مشاوران رسمی مالیاتی ایران تصویر پیوست با استنباط و تفسیرهای غلط و فراقانونی از دستورالعمل دادرسی مالیاتی مذکور مشکلاتی را برای اعضای جامعه ایجاد کردهاند که جهت مزید استحضار تصویر شکوائیه وارده به شماره 170 ج م مورخ 1405/06/31 خانم سمیه رضایی به شماره عضویت 3370 به پیوست تقدیم میگردد.
بنا به مراتب و به منظور جلوگیری از رویههای متفاوت اجرایی در مراکز دادرسی مالیاتی سراسر کشور خواهشمند است دستور فرمایید از نتیجه اقدامات به عمل آمده در خصوص نامه صدرالذکر و تدابیر لازم برای وحدت نظر و ایجاد رویه واحد در این مورد جامعه را مطلع نمایند.
فایلهای پیوست: