بازگشت
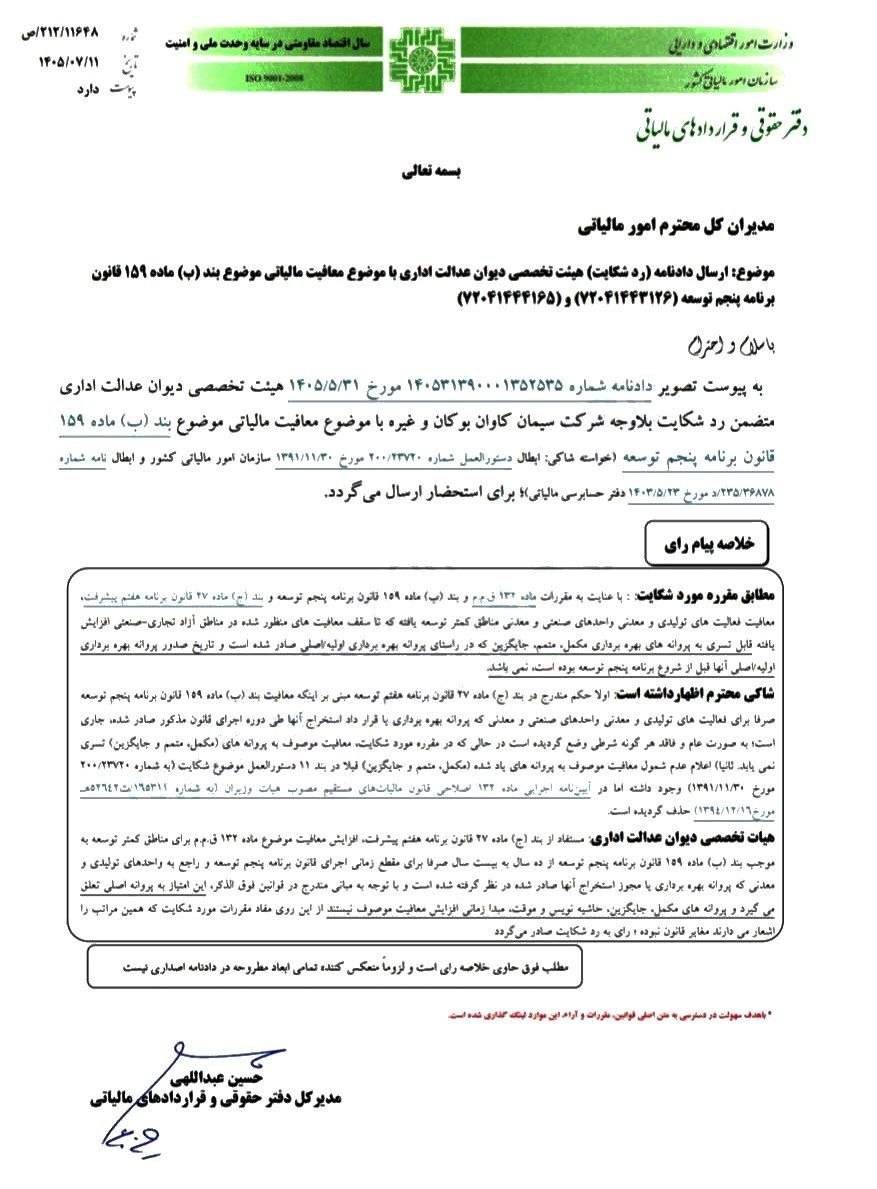
128مدیران کل محترم امور مالیاتی
موضوع: ارسال دادنامه (رد شکایت) هیات تخصصی دیوان عدالت اداری با موضوع معافیت مالیاتی موضوع بند (ب) ماده 159 قانون برنامه پنجم توسعه (72041443126) و (72041444165)
با سلام و احترام
به پیوست تصویر دادنامه شماره 140531390001352535 مورخ 1405/05/31 هیات تخصصی دیوان عدالت اداری متضمن رد شکایت بلاوجه شرکت سیمان کاوان بوکان و غیره با موضوع معافیت مالیاتی موضوع بند (ب) ماده 159 قانون برنامه پنجم توسعه (خواسته شاکی: ابطال دستورالعمل شماره 200/23720 مورخ 1391/11/30 سازمان امور مالیاتی کشور و ابطال نامه شماره 235/36878/د مورخ 1403/05/23 دفتر حسابرسی مالیاتی)؛ برای استحضار ارسال میگردد.
خلاصه پیام رأی
مطابق مقرره مورد شکایت: با عنایت به مقررات ماده 132 ق. م. م و بند (ب) ماده 159 قانون برنامه پنجم توسعه و بند (ج) ماده 47 قانون برنامه هفتم پیشرفت، معافیت فعالیتهای تولیدی و معدنی واحدهای صنعتی و معدنی مناطق کمتر توسعه یافته که تا سقف معافیتهای منظور شده در مناطق آزاد تجاری - صنعتی افزایش یافته قابل تسری به پروانههای بهرهبرداری مکمل، متمم، جایگزین که در راستای پروانه بهرهبرداری اولیه/اصلی صادر شده است و تاریخ صدور پروانه بهرهبرداری اولیه/اصلی آنها قبل از شروع برنامه پنجم توسعه بوده است، نمیباشد.
شاکی محترم اظهار داشته است: اولاً حکم مندرج در بند (ج) ماده 27 قانون برنامه هفتم توسعه مبنی بر این که معافیت بند (ب) ماده 159 قانون برنامه پنجم توسعه صرفاً برای فعالیتهای تولیدی و معدنی واحدهای صنعتی و معدنی که پروانه بهرهبرداری با قرارداد استخراج آنها طی دوره اجرای قانون مذکور صادر شده، جاری است؛ به صورت عام و فاقد هرگونه شرطی وضع گردیده است در حالی که در مقرره مورد شکایت، معافیت موصوف پروانههای (مکمل، متمم و جایگزین) تسری نمییابد ثانیاً اعلام عدم شمول معافیت موصوف به پروانههای یاد شده (مکمل، متمم و جایگزین) قبلاً در بند 11 دستورالعمل موضوع شکایت (به شماره 200/23720 مورخ 1391/11/30) وجود داشته اما در آئیننامه اجرایی ماده 132 اصلاحی مالیاتهای مستقیم مصوب هیات وزیران (به شماره 165311/ت 54642 هـ مورخ 1394/12/16) حذف گردیده است.
هیات تخصصی دیوان عدالت اداری: مستفاد از بند (ج) ماده 27 قانون برنامه هفتم پیشرفت، افزایش معافیت موضوع ماده 132 ق. م. م برای مناطق کمتر توسعه به موجب بند (ب) ماده 159 قانون برنامه پنجم توسعه از ده سال به بیست سال صرفاً برای مقطع زمانی اجرای قانون برنامه پنجم توسعه و راجع به واحدهای تولیدی و معدنی که پروانه بهرهبرداری یا مجوز استخراج آنها صادر شده در نظر گرفته شده است و با توجه به مبانی مندرج در قوانین فوقالذکر، این امتیاز به پروانه اصلی تعلق میگیرد و پروانههای مکمل، جایگزین، حاشیهنویس و موقت، مبدأ زمانی افزایش معافیت موصوف نیستند از این روی مفاد مقررات مورد شکایت که همین مراتب را اشعار میدارند مغایر قانون نبوده؛ رأی به رد شکایت صادر میگردد.
مطلب فوق حاوی خلاصه رأی است و لزوماً منعکسکننده تمامی ابعاد مطروحه در دادنامه اصداری نیست.
فایلهای پیوست: