

لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

128
— (۰)
مورخ: 1405/07/11
شماره: 200/1405/54
بخشنامه
معتبر
خلاصه مقرره
این بخشنامه، نظر هیات عمومی شورای عالی مالیاتی درباره ابهام مالیات بر ارزش افزوده تنباکوی فرآوری‌نشده را برای اجرا ابلاغ می‌کند. بر اساس متن ابلاغی، تنباکو اعم از فرآوری‌شده یا فرآوری‌نشده از معافیت محصولات کشاورزی فرآوری‌نشده برخوردار نیست و حسب مورد مشمول احکام و نرخ‌های مقرر در بند (ت) ماده 26 قانون مالیات بر ارزش افزوده خواهد بود. مخاطبان اصلی آن ادارات کل امور مالیاتی و مؤدیان مرتبط با عرضه تنباکو هستند.
ابلاغ رأی شماره 8-201 مورخ 1405/05/25 هیات عمومی شورای عالی مالیاتی در خصوص مالیات بر ارزش افزوده تنباکوی فرآوری نشده

ادارات کل امور مالیاتی

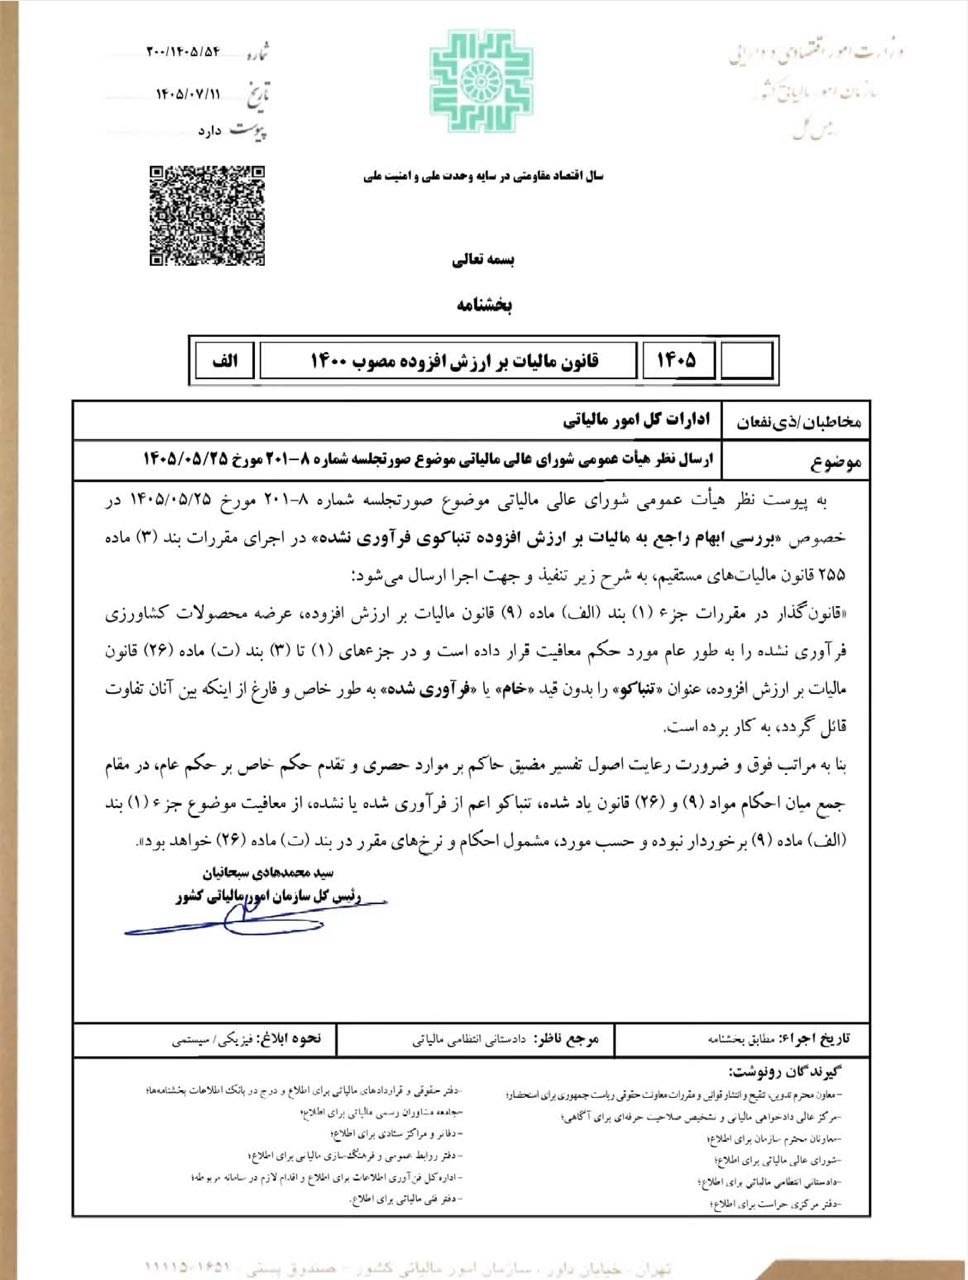
به پیوست نظر هیات عمومی شورای عالی مالیاتی موضوع صورت‌جلسه شماره 8-201 مورخ 1405/05/25 در خصوص «بررسی ابهام راجع به مالیات بر ارزش افزوده تنباکوی فرآوری نشده» در اجرای مقررات بند (3) ماده 255 قانون مالیات‌های مستقیم، به شرح زیر تنفیذ و جهت اجرا ارسال می‌شود:

قانون‌گذار در مقررات جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده، عرضه محصولات کشاورزی فرآوری نشده را به طور عام مورد حکم معافیت قرار داده است و در جزءهای (1) تا (3) بند (ت) ماده (26) قانون مالیات بر ارزش افزوده، عنوان «تنباکو» را بدون قید «خام» یا «فرآوری شده» به طور خاص و فارغ از اینکه بین آنان تفاوت قائل گردد، به کار برده است.

بنا به مراتب فوق و ضرورت رعایت اصول تفسیر مضیق حاکم بر موارد حصری و تقدم حکم خاص بر حکم عام، در مقام جمع میان احکام مواد (9) و (26) قانون یاد شده، تنباکو اعم از فرآوری شده یا نشده، از معافیت موضوع جزء (1) بند (الف) ماده (9) برخوردار نبوده و حسب مورد، مشمول احکام و نرخ‌های مقرر در بند (ت) ماده (26) خواهد بود.
سید محمدهادی سبحانیان رئیس کل سازمان امور مالیاتی کشور

فایل‌های پیوست:

1791099389_7540478885_200-1405-54.jpg
دانلود
📄
1791099609_7609157823_201-8.pdf
دانلود
📄
بخشنامه-شماره-200-1405-54-مورخ-1405-07-11-پیوست-1.pdf
دانلود
📄
بخشنامه-شماره-200-1405-54-مورخ-1405-07-11-پیوست-2.pdf
دانلود
مورخ: 1405/05/25
شماره: 201-8
رأی هیأت عمومی شورای عالی مالیاتی
معتبر