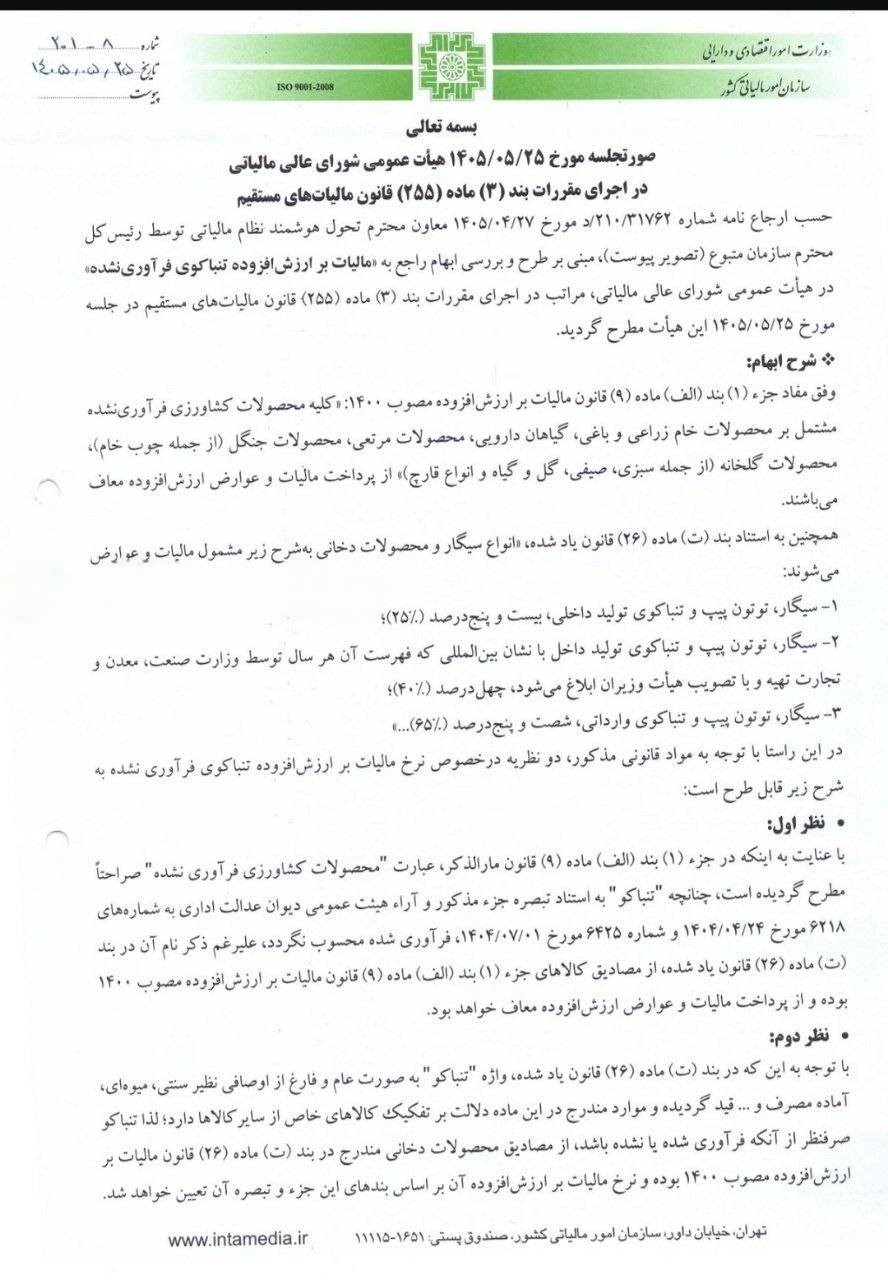
صورتجلسه مورخ 1405/05/25 هیات عمومی شورای عالی مالیاتی در اجرای مقررات بند (3) ماده (255) قانون مالیاتهای مستقیم
حسب ارجاع نامه شماره 210/31762/د مورخ 1405/04/27 معاون محترم تحول هوشمند نظام مالیاتی توسط رئیس کل محترم سازمان متبوع (تصویر پیوست)، مبنی بر طرح و بررسی ابهام راجع به «مالیات بر ارزش افزوده تنباکوی فرآوری نشده» در هیات عمومی شورای عالی مالیاتی، مراتب در اجرای مقررات بند (3) ماده (255) قانون مالیاتهای مستقیم در جلسه مورخ 1405/05/25 این هیات مطرح گردید.
شرح ابهام:
وفق مفاد جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده مصوب 1400: «کلیه محصولات کشاورزی فرآوری نشده مشتمل بر محصولات خام زراعی و باغی، گیاهان دارویی، محصولات مرتعی، محصولات جنگل (از جمله چوب خام)، محصولات گل خانه (از جمله سبزی، صیفی، گل و گیاه و انواع قارچ)» از پرداخت مالیات و عوارض ارزش افزوده معاف میباشند.
همچنین به استناد بند (ت) ماده (26) قانون یاد شده، «انواع سیگار و محصولات دخانی» به شرح زیر مشمول مالیات و عوارض میشوند:
1- سیگار، توتون پیپ و تنباکوی تولید داخلی، بیست و پنج درصد (25%)؛
2- سیگار، توتون پیپ و تنباکوی تولید داخل با نشان بینالمللی که فهرست آن هر سال توسط وزارت صنعت، معدن و تجارت تهیه و با تصویب هیات وزیران ابلاغ میشود، چهل درصد (40%)؛
3- سیگار، توتون پیپ و تنباکوی وارداتی، شصت و پنج درصد (65%) …
در این راستا با توجه به مواد قانونی مذکور، دو نظریه در خصوص نرخ مالیات بر ارزش افزوده تنباکوی فرآوری نشده به شرح زیر قابل طرح است:
● نظر اول:
با عنایت به این که در جزء (1) بند (الف) ماده (9) قانون مارالذکر، عبارت «محصولات کشاورزی فرآوری نشده» صراحتاً مطرح گردیده است، چنانچه «تنباکو» به استناد تبصره جزء مذکور و آرای هیات عمومی دیوان عدالت اداری به شمارههای 6218 مورخ 1404/04/24 و شماره 6425 مورخ 1404/07/01، فرآوری شده محسوب نگردد، علیرغم ذکر نام آن در بند (ت) ماده (26) قانون یاد شده، از مصادیق کالاهای جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده مصوب 1400 بوده و از پرداخت مالیات و عوارض ارزش افزوده معاف خواهد بود.
● نظر دوم:
با توجه به این که در بند (ت) ماده (26) قانون یاد شده، واژه «تنباکو» به صورت عام و فارغ از اوصافی نظیر سنتی، میوهای، آماده مصرف و … قید گردیده و موارد مندرج در این ماده دلالت بر تفکیک کالاهای خاص از سایر کالاها دارد؛ لذا تنباکو صرف نظر از آن که فرآوری شده یا نشده باشد، از مصادیق محصولات دخانی مندرج در بند (ت) ماده (26) قانون مالیات بر ارزش افزوده مصوب 1400 بوده و نرخ مالیات بر ارزش افزوده آن بر اساس بندهای این جزء و تبصره آن تعیین خواهد شد.
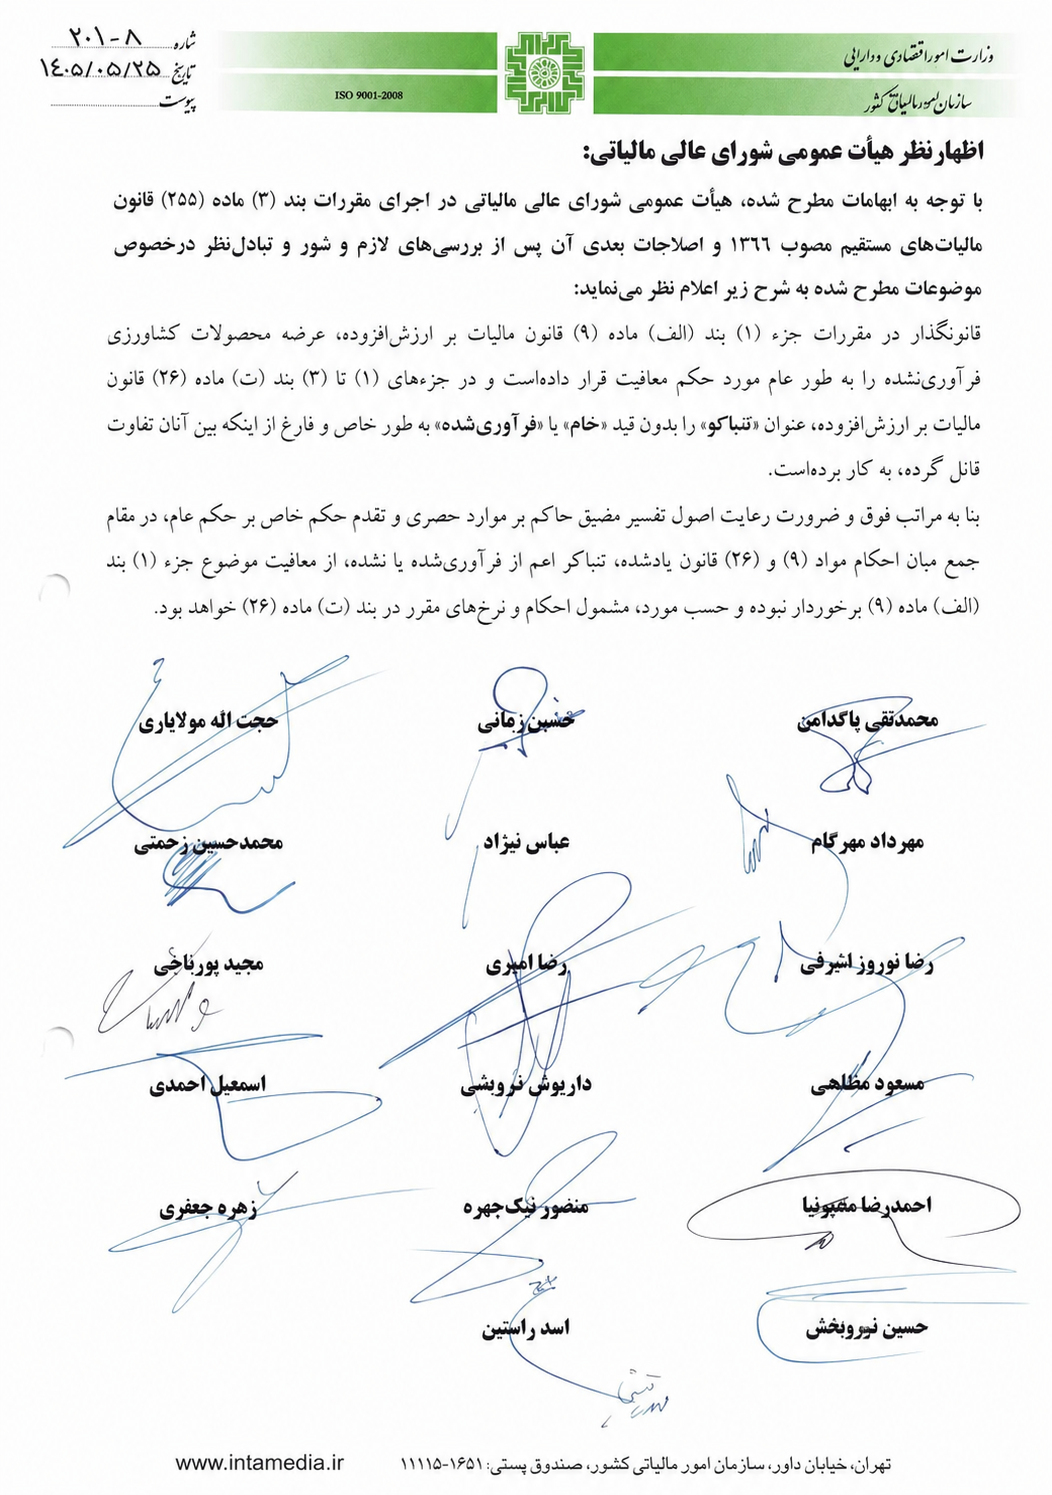
اظهارنظر هیات عمومی شورای عالی مالیاتی
با توجه به ابهامات مطرح شده، هیات عمومی شورای عالی مالیاتی در اجرای مقررات بند (3) ماده (255) قانون مالیاتهای مستقیم مصوب 1366 و اصلاحات بعدی آن پس از بررسیهای لازم و شور و تبادل نظر در خصوص موضوعات مطرح شده به شرح زیر اعلام نظر مینماید:
قانونگذار در مقررات جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده، عرضه محصولات کشاورزی فرآوری نشده را به طور عام مورد حکم معافیت قرار داده است و در جزءهای (1) تا (3) بند (ت) ماده (26) قانون مالیات بر ارزش افزوده، عنوان «تنباکو» را بودن قید «خام» یا «فرآوری شده» به طور خاص و فارغ از این که بین آنان تفاوت قائل گردد، به کار برده است.
بنا به مراتب فوق و ضرورت رعایت اصول تفسیر مضیق حاکم بر موارد حصری و تقدم حکم خاص بر حکم عام، در مقام جمع میان احکام مواد (9) و (26) قانون یاد شده، تنباکو اعم از فرآوری شده یا نشده، از معافیت موضوع جزء (1) بند (الف) ماده (9) برخوردار نبوده و حسب مورد، مشمول احکام و نرخهای مقرر در بند (ت) ماده (26) خواهد بود.
محمدتقی پاکدامن - حسین زمانی - حجتالله مولا یاری - مهرداد مهرکام - عباس بهزاد - محمد حسین زحمتی - رضا نوروز اشرفی - رضا امیدی - مجید پورناجی - رضا نوروز اشرفی - مسعود مصلحی - داریوش درویشی - اسماعیل احمدی - احمدرضا مدبرنیا - منصور نیک چهره - زهره جعفری - حسین نیرو بخش - اسد راستین