لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

58
(0)
مورخ: 1405/06/15
شماره: 212/9729/ص
بخشنامه
معتبر
خلاصه مقرره
این رأی خلاصه دادنامه‌ای را درباره رد شکایت نسبت به تبصره 2 ماده 2 آیین نامه هیات وزیران در خصوص نحوه تعیین مالیات و عوارض ارزش افزوده مؤدیان معاف از صدور صورتحساب الکترونیکی بیان می‌کند. بر اساس مفاد منعکس‌شده، هیات تخصصی دیوان عدالت اداری شکایت را مردود دانسته و مقرره مورد اعتراض را در حدود اختیار مرجع تصویب تشخیص داده است. اثر عملی رأی آن است که برای مؤدیان مشمول معافیت موضوع ماده 14 مکرر، امکان تعیین میزان فروش بر مبنای رسید دستگاه کارتخوان بانکی یا درگاه پرداخت مؤدیان مورد پذیرش قرار گرفته است.
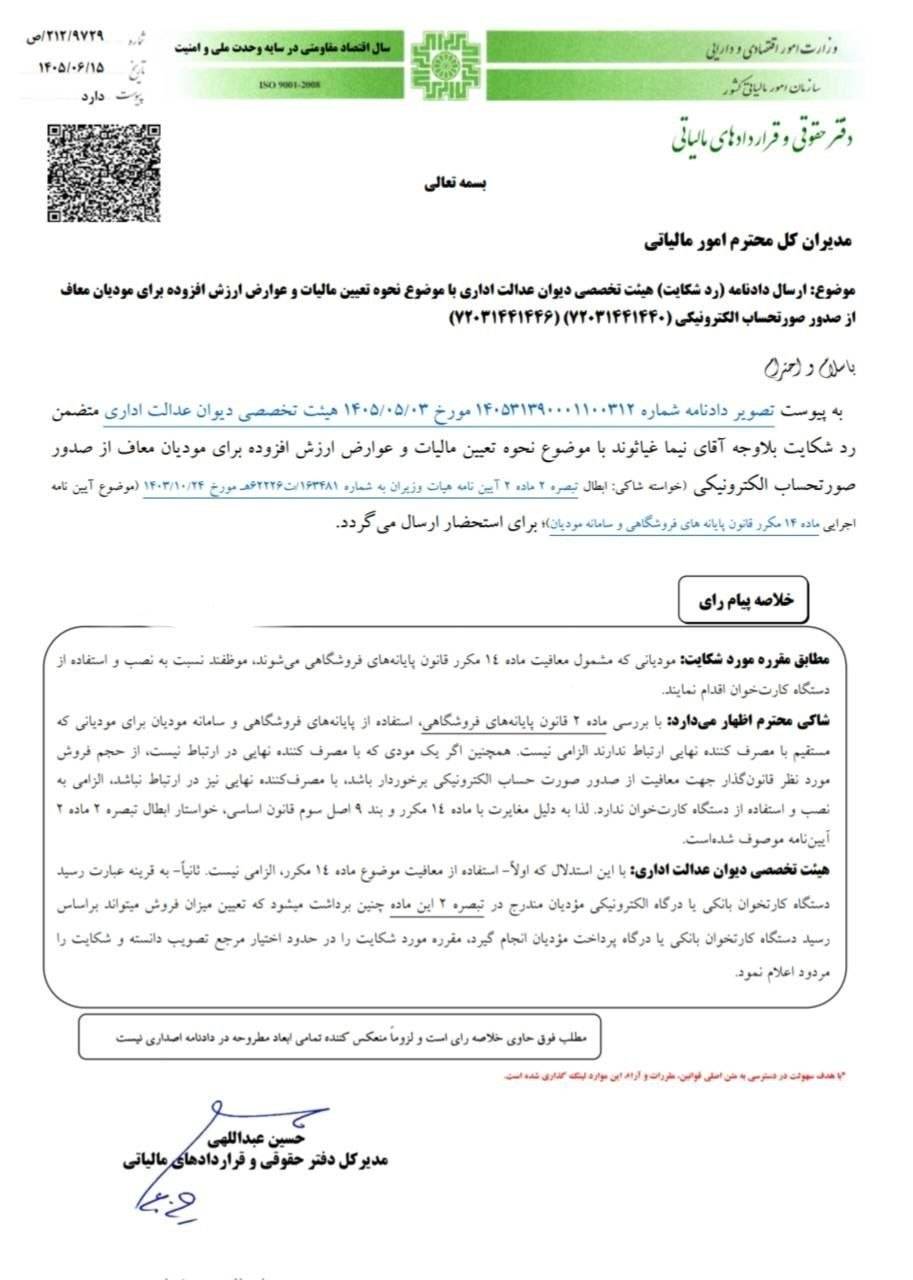
ابلاغ دادنامه شماره 140531390001100312 مورخ 1405/05/03 هیات تخصصی دیوان عدالت اداری متضمن رد درخواست ابطال تبصره 2 ماده 2 آئین‌نامه اجرایی ماده 14 مکرر قانون پایانه‌های فروشگاهی و سامانه مؤدیان به شماره 163481/ت 62226 هـ مورخ 1403/10/24

مدیران کل محترم امور مالیاتی

موضوع: ارسال دادنامه (رد شکایت) هیات تخصصی دیوان عدالت اداری با موضوع نحوه تعیین مالیات و عوارض ارزش افزوده برای مؤدیان معاف از صدور صورتحساب الکترونیکی (72031441440) (72031441446)

با سلام و احترام
به پیوست تصویر دادنامه شماره 140531390001100312 مورخ 1405/05/03 هیات تخصصی دیوان عدالت اداری متضمن رد شکایت بلاوجه آقای نیما غیاثوند با موضوع نحوه تعیین مالیات و عوارض ارزش افزوده برای مؤدیان معاف از صدور صورتحساب الکترونیکی (خواسته شاکی: ابطال تبصره 2 ماده 2 آئین‌نامه هیات وزیران به شماره 163481/ت 62226 هـ مورخ 1403/10/24 موضوع آئین‌نامه اجرایی ماده 14 مکرر قانون پایانه‌های فروشگاهی و سامانه مؤدیان)؛ برای استحضار ارسال می‌گردد.

خلاصه پیام رأی

مطابق مقرره مورد شکایت: مؤدیانی که مشمول معافیت ماده 14 مکرر قانون پایانه‌های فروشگاهی می‌شوند، موظفند نسبت به نصب و استفاده از دستگاه کارت‌خوان اقدام نمایند.

شاکی محترم اظهار می‌دارد: با بررسی ماده 2 قانون پایانه‌های فروشگاهی، استفاده از پایانه‌های فروشگاهی و سامانه مؤدیان برای مؤدیانی که مستقیم با مصرف‌کننده نهایی ارتباط ندارند الزامی نیست. همچنین اگر یک مؤدی که با مصرف‌کننده نهایی در ارتباط نیست، از حجم فروش مورد نظر قانون‌گذار جهت معافیت از صدور صورتحساب الکترونیکی برخوردار باشد یا مصرف‌کننده نهایی نیز در ارتباط نباشد، الزامی به نصب و استفاده از دستگاه کارت‌خوان ندارد؛ لذا به دلیل مغایرت با ماده 14 مکرر و بند 9 اصل سوم قانون اساسی، خواستار ابطال تبصره 2 ماده 2 آئین‌نامه موصوف شده است.

هیات تخصصی دیوان عدالت اداری: با این استدلال که اولاً - استفاده از معافیت موضوع ماده 14 مکرر، الزامی نیست. ثانیاً - به قرینه عبارت رسید دستگاه کارت‌خوان بانکی یا درگاه الکترونیکی مؤدیان مندرج در تبصره 2 این ماده چنین برداشت می‌شود که تعیین میزان فروش می‌تواند بر اساس رسید دستگاه کارت‌خوان بانکی یا درگاه پرداخت مؤدیان انجام گیرد، مقرره مورد شکایت را در حدود اختیار مرجع تصویب دانسته و شکایت را مردود اعلام نمود.

مطلب فوق حاوی خلاصه رأی است و لزوماً منعکس‌کننده تمامی ابعاد مطروحه در دادنامه اصداری نیست

حسین عبداللهی مدیر کل دفتر حقوقی و قراردادهای مالیاتی

فایل‌های پیوست:

1788854288_4337553954_212-9729-ص.jpg
دانلود