

لوگوی تجارت هوشمند درسان
کهکشان قوانین

بازگشت

103
— (0)
مورخ: 1405/07/04
شماره: 140531390001611601
رأی هیأت تخصصی دیوان عدالت اداری
معتبر
خلاصه مقرره
این رأی هیات تخصصی مالیاتی بانکی دیوان عدالت اداری درباره شکایت از نسخ بخشنامه شماره 200/95/65 مورخ 1395/10/01 سازمان امور مالیاتی (ضوابط اجرایی تبصره 1 ماده 186 قانون مالیات‌های مستقیم) صادر شده است. شاکی مدعی بود نسخ بدون مشارکت بانک مرکزی انجام شده است. هیات با توجه به توافق سازمان امور مالیاتی و بانک مرکزی و صدور بخشنامه از سوی هر دو مرجع، موجبی برای ابطال ندید و به استناد بند ب ماده 84 قانون دیوان عدالت اداری شکایت را رد کرد؛ این رأی ظرف بیست روز قابل اعتراض است.
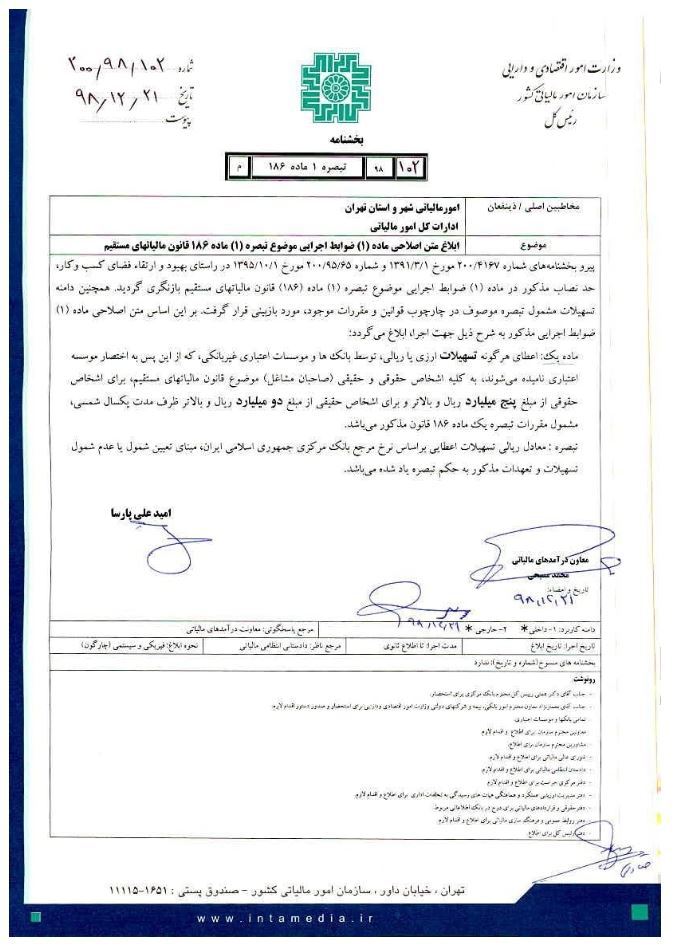
درخواست ابطال از زمان صدور حکم نسخ بخشنامه شماره 200/95/65 مورخ 1395/10/01 سازمان امور مالیاتی از هیات تخصصی مالیاتی بانکی دیوان عدالت اداری

شماره بایگانی شعبه: 0400263
شماره پرونده: هـ ت/0400263
شاکی: بهمن زبردست
طرف شکایت: سازمان امور مالیاتی
موضوع شکایت و خواسته: ابطال از زمان صدور حکم نسخ بخشنامه شماره 200/95/65 مورخ 1395/10/01 سازمان امور مالیاتی

شاکی دادخواستی به طرفیت سازمان امور مالیاتی کشور به خواسته فوق‌الذکر به دیوان عدالت اداری تقدیم کرده که به هیات عمومی ارجاع شده است.

متن مقرره مورد شکایت به قرار زیر می‌باشد:

[مقرره فوق در بخش اسناد مرتبط در دسترس است.]

دلایل شاکی برای ابطال مقرره مورد شکایت

شاکی به موجب دادخواست تقدیمی با استناد به آرای هیات عمومی دیوان عدالت اداری به شماره‌های 267 مورخ 1390/06/28، 140009970905813222 مورخ 1400/12/07 درخواست اعمال ماده 92 قانون دیوان عدالت اداری و ابطال خارج از نوبت و از زمان صدور حکم نسخ بخشنامه شماره 200/95/65 مورخ 1395/10/01 سازمان امور مالیاتی کشور را مطرح نموده است.

موضوع بدواً توسط مدیرکل محترم هیات عمومی دیوان عدالت اداری بررسی و به جهت عدم شمول ماده 92 نسبت به مقرره مورد شکایت پرونده در راستای ماده 84 قانون دیوان توسط معاون محترم قضایی دیوان در امور هیات به هیات تخصصی مالیاتی و بانکی دیوان جهت رسیدگی ارجاع شده است به ادعای شاکی ضوابط اجرایی تبصره 1 ماده 186 قانون مالیات‌های مستقیم مطابق حکم قانون باید مشترکاً توسط سازمان امور مالیاتی کشور و بانک مرکزی جمهوری اسلامی ایران تعیین و ابلاغ گردد؛ لذا هرگونه اصلاح تغییر یا نسخ آن نیز مستلزم رعایت همان تشریفات قانونی و اقدام مشترک دو مرجع مذکور است شاکی بیان داشته که حکم نسخ بخشنامه مذکور ذیل همان بخشنامه و نیز ذیل بخشنامه شماره 200/1401/5 مورخ 1401/02/05 رئیس کل سازمان امور مالیاتی درج شده در حالی که این اقدام صرفاً از سوی سازمان امور مالیاتی و بدون دخالت و تأیید بانک مرکزی انجام گرفته و از این حیث مغایر تبصره 1 ماده 186 قانون مالیات‌های مستقیم و نیز برخلاف مفاد آرای هیات عمومی دیوان عدالت اداری است.

نام‌برده همچنین با استناد به رأی شماره 267 هیات عمومی اعلام، داشته همان‌گونه که در آن رأی آئین‌نامه‌ای که بدون رعایت تشریفات مقرر قانونی و بدون مشارکت تمامی مراجع تعیین شده از سوی قانون‌گذار تصویب شده بود ابطال گردید در مانحن‌فیه نیز نسخ ضوابط اجرایی مذکور بدون رعایت تشریفات قانونی انجام شده و واجد ایراد خروج از حدود اختیار قانونی است.

خلاصه مدافعات طرف شکایت

سازمان امور مالیاتی کشور در پاسخ اعلام نموده است که مقرره مورد شکایت صرفاً متضمن اعلام نسخ صریح بخشنامه شماره 200/95/65 مورخ در خصوص ضوابط اجرایی تبصره 1 ماده 186 قانون مالیات‌های مستقیم بوده و موضوع آن تعیین تکالیف بانک‌ها و مؤسسات اعتباری در خصوص استعلام وضعیت مالیاتی متقاضیان تسهیلات بانکی است.

طرف شکایت اظهار داشته برخلاف ادعای شاکی نسخ مقرره یاد شده با توافق فی‌مابین سازمان امور مالیاتی کشور و بانک مرکزی جمهوری اسلامی ایران صورت گرفته و مؤید این امر ابلاغ مفاد اصلاحی و نسخ بخشنامه طی نامه شماره 99/30718 مورخ 1399/02/11 از سوی مدیریت کل مقررات بانکی بانک مرکزی به بانک‌ها و مؤسسات اعتباری است در لایحه دفاعیه همچنین تصریح شده که در حال حاضر آخرین ضوابط اجرایی موضوع تبصره 1 ماده 186 قانون مالیات‌های مستقیم طی بخشنامه شماره 200/1402/21 مورخ 1402/10/27 از سوی سازمان امور مالیاتی و نیز طی بخشنامه شماره 02/234920 مورخ 1402/09/27 از سوی بانک مرکزی به شبکه بانکی ابلاغ گردیده و هم‌اکنون ملاک عمل مراجع مالیاتی و بانکی است بر این اساس سازمان امور مالیاتی کشور با تأکید بر توافقی بودن فرایند نسخ و ابلاغ مقررات موضوع تبصره 1 ماده 186 قانون مالیات‌های مستقیم دعوای مطروحه را فاقد وجاهت قانونی دانسته و رد شکایت شاکی را درخواست نموده است.

پرونده کلاسه هـ ت/0400263 در جلسه مورخ 1405/06/01 هیات تخصصی مالیاتی بانکی مورد رسیدگی واقع که با عنایت به عقیده اکثریت بیش از 4/3 حاضرین با استعانت از درگاه خداوند متعال به شرح ذیل مبادرت به انشای رأی می‌نماید.

رأی هیات تخصصی مالیاتی بانکی دیوان عدالت اداری

شکایت شاکی نسبت به مصوبه شماره 200/95/65 مورخ 1395/10/01 سازمان امور مالیاتی از این جهت است که در این مقرره که نسخ و اصلاح ضوابط اجرایی تبصره 1 ماده 186 قانون مالیات‌های مستقیم است تشریفات رعایت نشده است و صرفاً سازمان امور مالیاتی و بدون مشارکت بانک مرکزی اقدام به تغییر و اصلاح نموده است در حالی که سازمان امور مالیاتی بیان نموده است این اقدام با توافق بین سازمان امور مالیاتی و بانک مرکزی بوده و هر دو طرف در این خصوص اقدام به صدور بخشنامه مبنی بر اصلاح و تغییر ضوابط اجرایی نموده‌اند فلذا با این وصف موجبی جهت ابطال مصوبه احراز نمی‌گردد و به استناد بند ب ماده 84 از قانون دیوان عدالت اداری مصوب 1402 رأی به رد شکایت صادر می‌نماید رأی یاد شده ظرف بیست روز پس از صدور قابل اعتراض از سوی ریاست محترم دیوان عدالت اداری و یا ده نفر از قضات گران‌قدر دیوان عدالت اداری می‌باشد.

محمدعلی برومندزاده ـ رئیس هیات تخصصی مالیاتی بانکی دیوان عدالت اداری

فایل‌های پیوست:

📄
دادنامه-شماره-140531390001611601-مورخ-1405-07-04-پیوست-1.pdf
دانلود
1790497812_2290238623_a87da1e97cbba22b2cf5aab3adf979fb.jpg
دانلود
مورخ: 1401/02/05
شماره: 200/1401/5
بخشنامه
مورخ: 1400/12/07
شماره: 140009970905813222
رأی هیأت عمومی دیوان عدالت اداری
معتبر